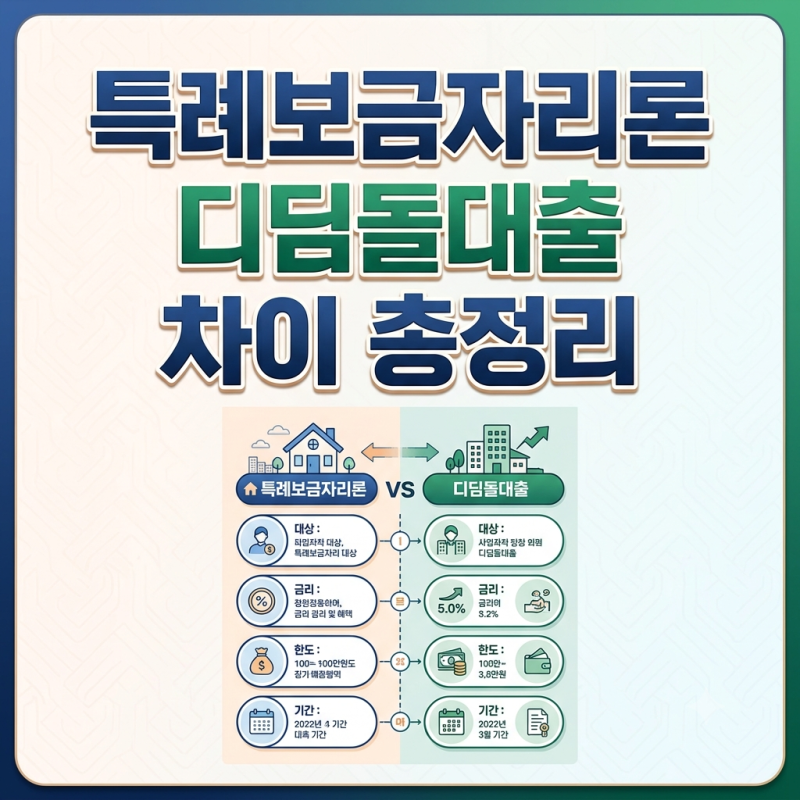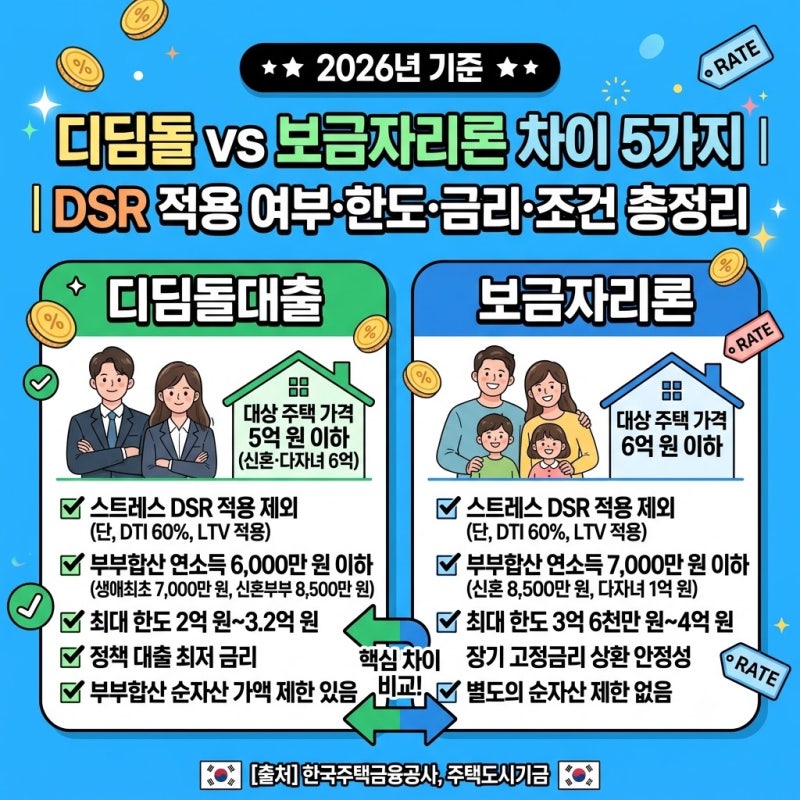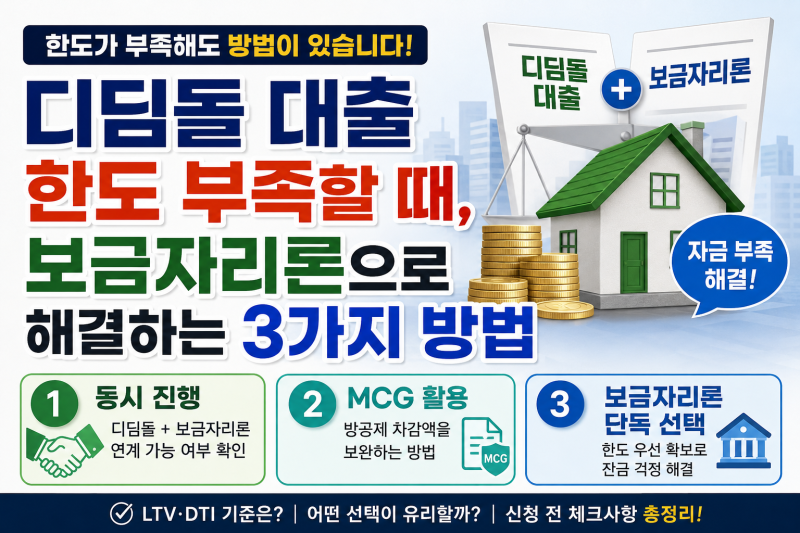
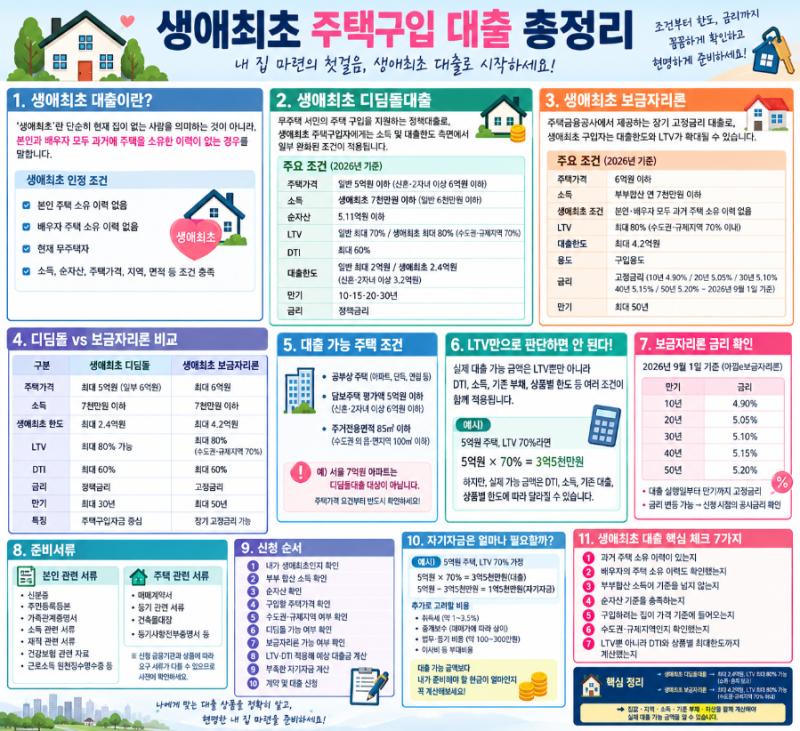

내 집 마련을 위한 정책 모기지 상품인 디딤돌대출은 저렴한 금리로 많은 관심을 받습니다. 하지만 LTV, DTI 한도와 소득 요건, 방공제 등으로 인해 실제 대출 가능 금액이 예상보다 적어 당황하는 경우가 많습니다. 특히 잔금 납입일이 임박한 상황에서 정책 모기지 한도가 부족해지면 자금 조달 계획에 차질이 생길 수 있어 보금자리론 등 다른 상품과의 연계를 고려하게 됩니다.
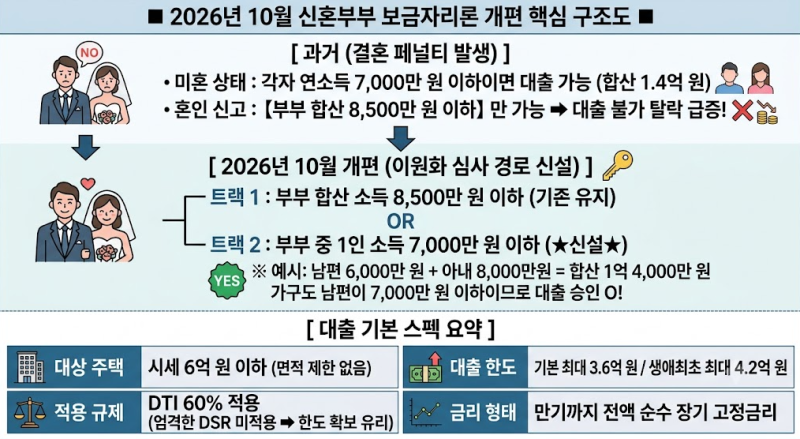
실제 사용자들은 디딤돌대출만으로 자금이 부족할 때 보금자리론을 함께 진행하는 경우가 많습니다. 이때 주의할 점은 디딤돌대출이 선순위로 설정될 경우, 보금자리론 한도 산정 시 디딤돌대출 금액의 110%가 채권최고액으로 설정되어 차감된다는 점입니다. 이로 인해 예상보다 보금자리론 한도가 적게 나올 수 있으며, 부부 합산 소득이 기준을 초과하더라도 한 명의 소득이 7천만원 이하면 신청이 가능하도록 2026년 10월 19일부터 조건이 완화됩니다.
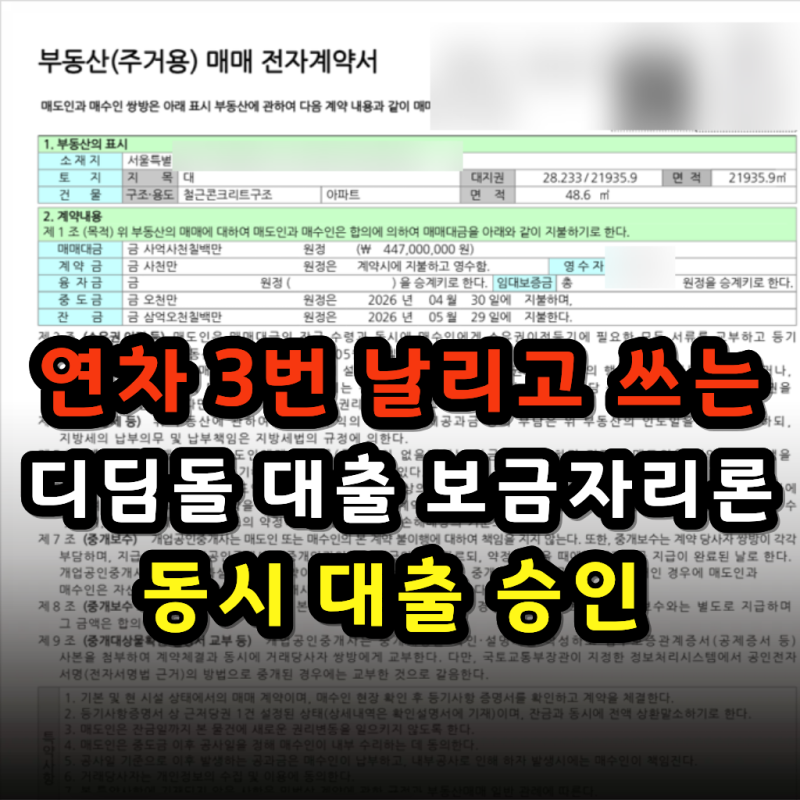
디딤돌대출과 보금자리론을 동시 진행할 때는 선순위 대출 증빙 서류(근저당권 설정계약서, 주택도시기금 내집마련 디딤돌 대출거래약정서)를 반드시 확보해야 합니다. 이 서류들은 은행 내부 보관용이므로, 약정 시 현장에서 휴대폰으로 촬영해두는 것이 좋습니다. 또한, 방공제로 인한 한도 부족은 MCG(모기지신용보증) 등 보증 상품을 활용하여 보완할 수 있으니 신청 전 꼼꼼히 확인하는 것이 중요합니다.