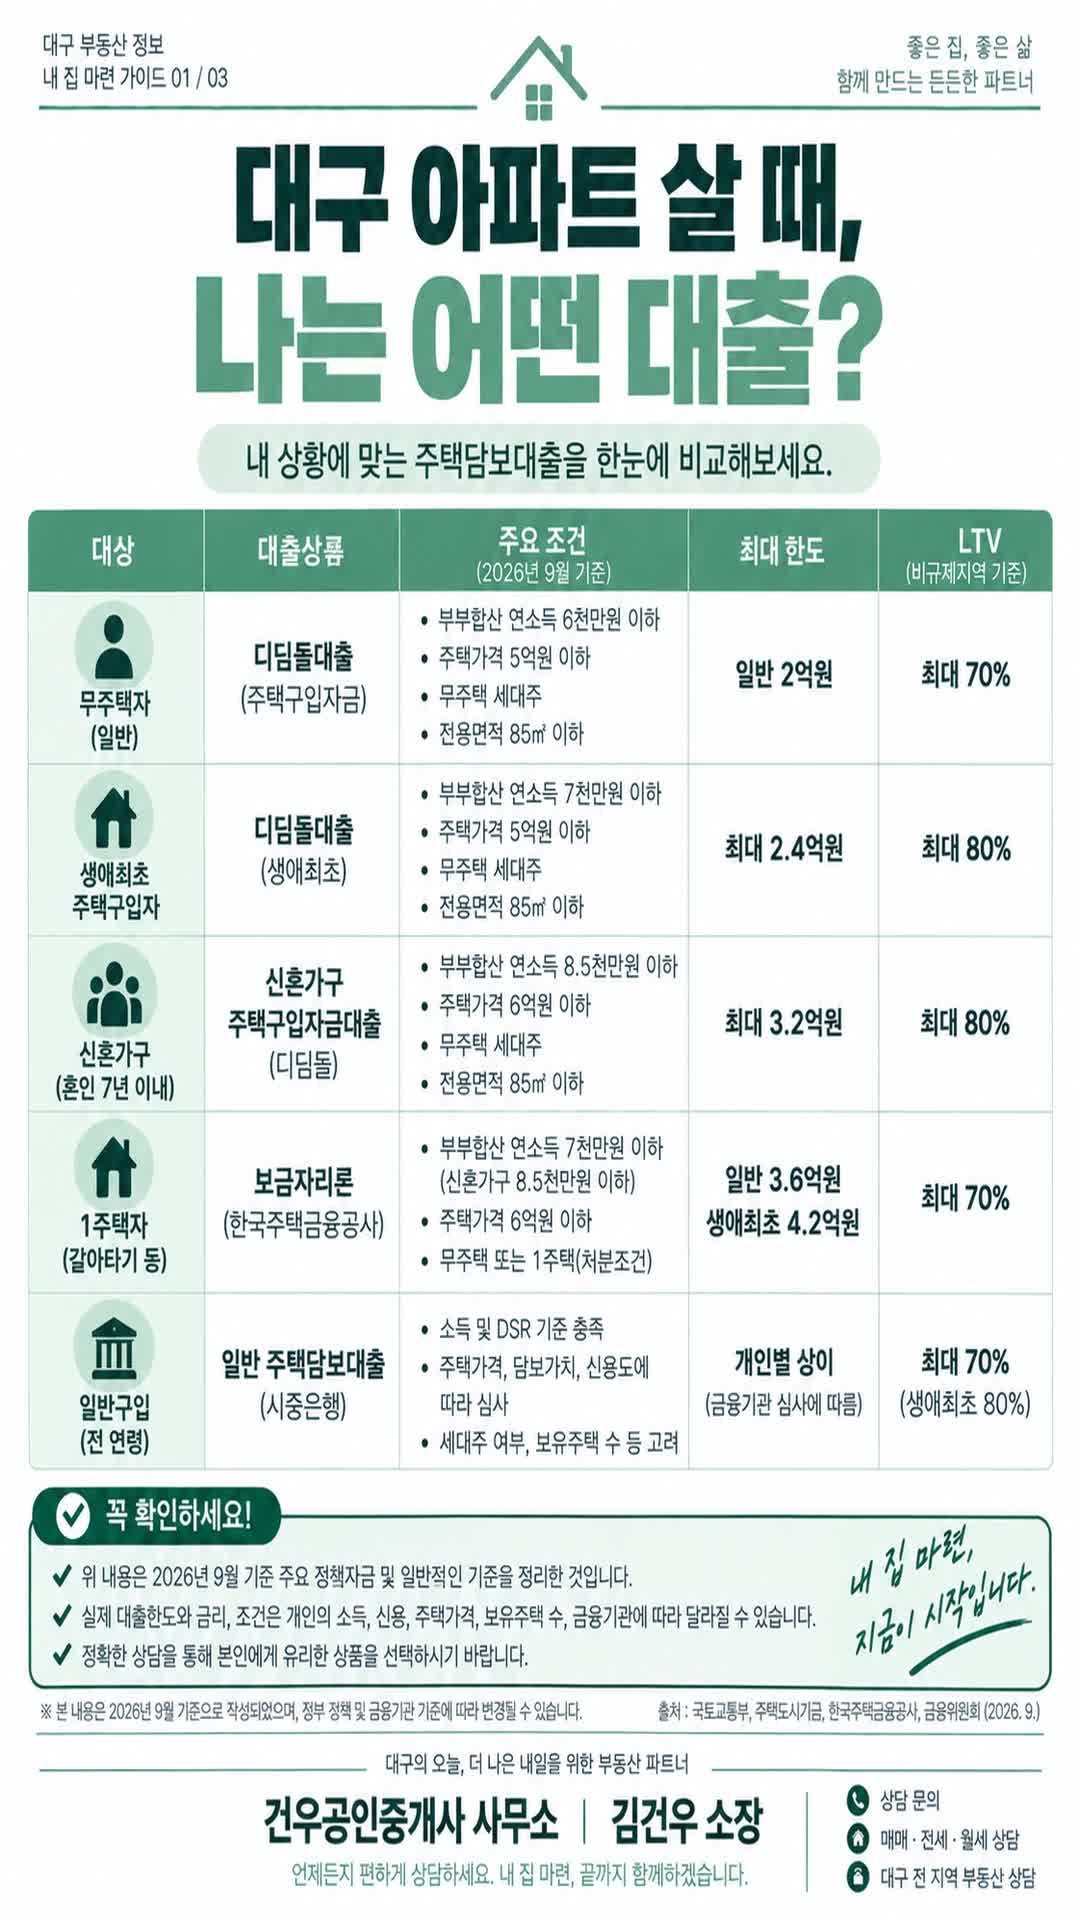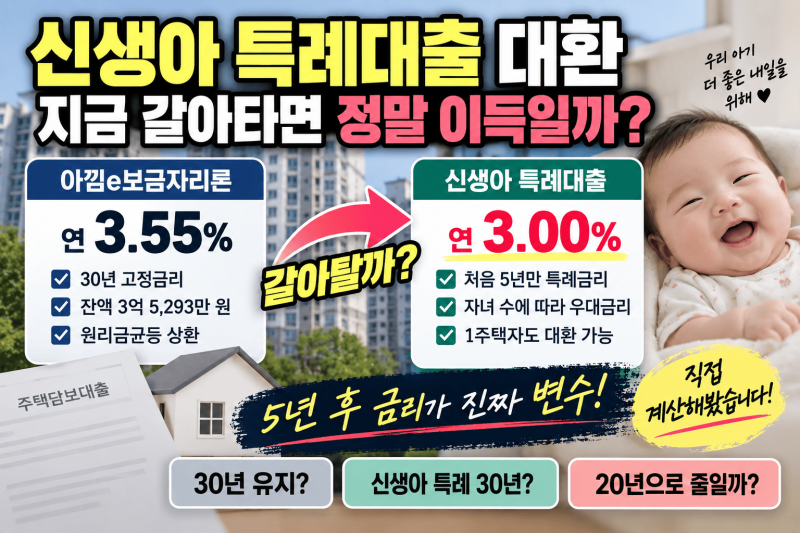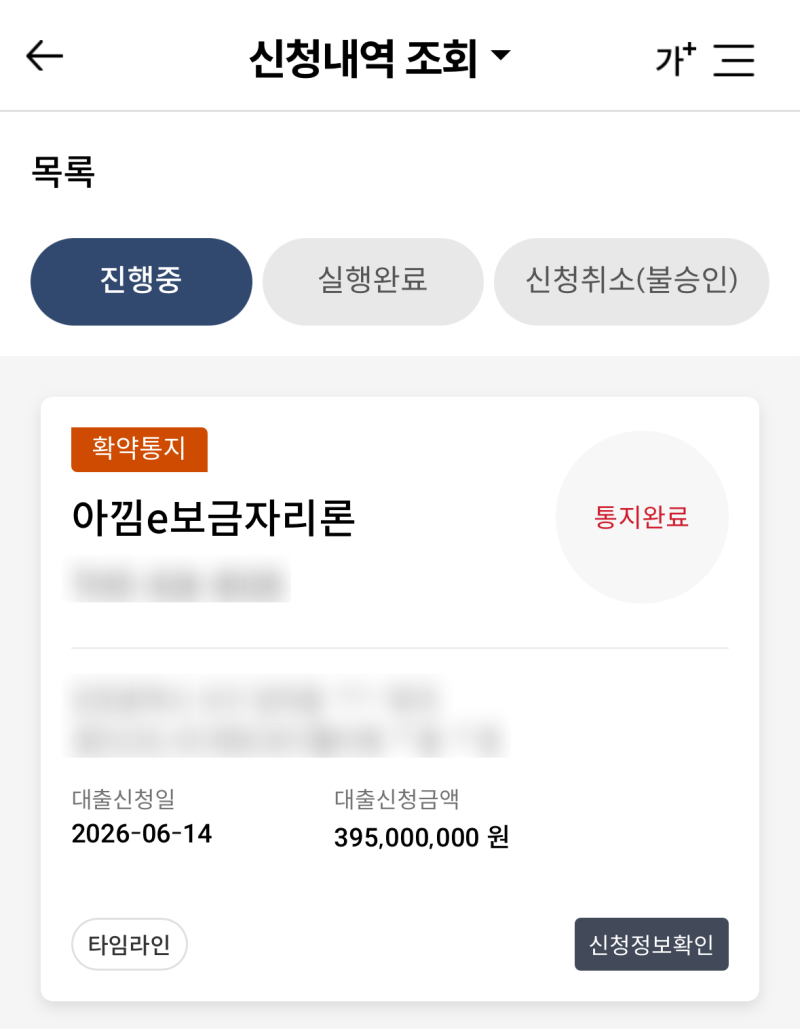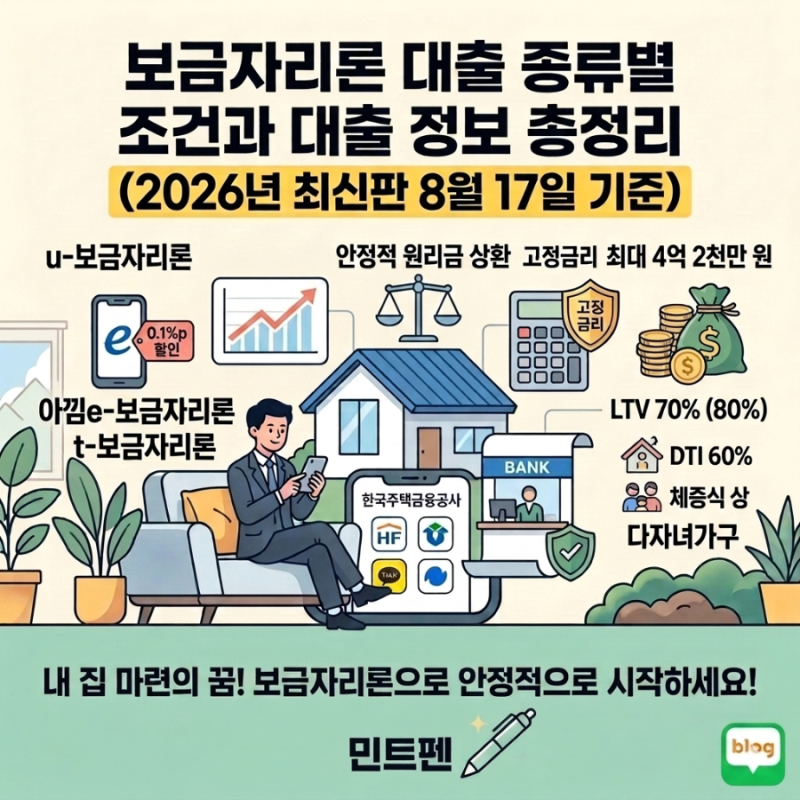
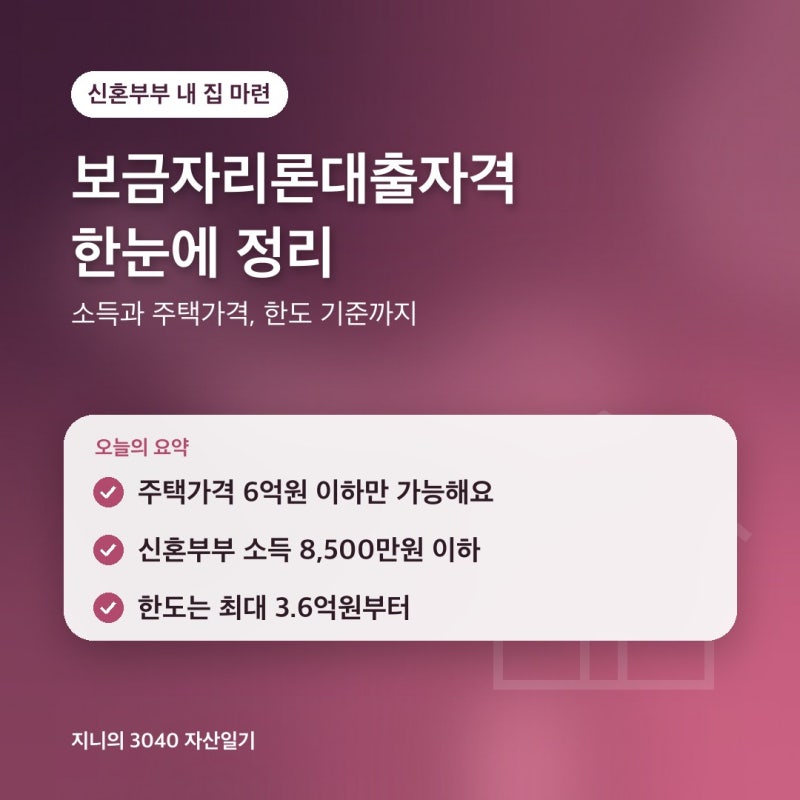
보금자리론 대출 갈아타기는 기존 변동금리 주택담보대출의 상환 부담을 줄이기 위해 고정금리 정책 모기지로 전환하는 것을 의미합니다. 특히 시장 금리 변동에 대한 불안감으로 안정적인 고정금리를 선호하는 이들에게 주목받고 있으며, 부부합산 연소득 7천만 원 이하(신혼부부 8천5백만 원, 다자녀 가구 최대 1억 원) 및 주택 가격 6억 원 이하 등의 자격 요건을 충족해야 합니다. 대출 용도에는 주택 구입, 전세보증금 반환, 그리고 기존 주택담보대출 상환(대환)이 명시되어 있습니다.
실제 블로그 후기들을 살펴보면, 보금자리론은 기존 주택담보대출을 갚는 상환용도로 활용할 수 있어 금리 인상기에 이자 부담을 줄이는 데 효과적이라는 평가가 많습니다. 하지만 디딤돌대출은 대환 용도가 없어 기존 대출을 갈아탈 수 없다는 점을 유의해야 합니다. 또한, 보금자리론 대환 시에는 기존 대출의 중도상환수수료와 부대비용을 고려하여 절감되는 이자와 총비용을 꼼꼼히 비교하는 것이 중요합니다.
기존 대출을 보금자리론으로 갈아탈 때에는 등기 날짜, 기존 대출 채무자와 신청자의 일치 여부, 신용점수 등 세부 조건을 반드시 확인해야 합니다. 특히, 대출 한도는 유형별 상한과 기존 대출 잔액 중 적은 금액으로 결정되므로 여윳돈 마련은 어렵습니다. 아울러, LTV와 DTI 규제 및 규제지역 여부에 따른 금리 가산 여부도 미리 확인하여 예상치 못한 손해를 방지하는 것이 현명한 선택에 도움이 됩니다.