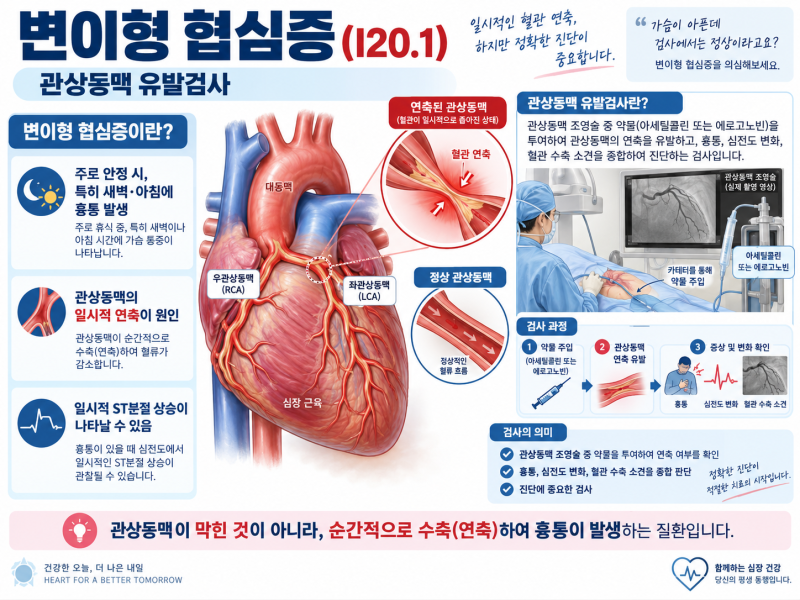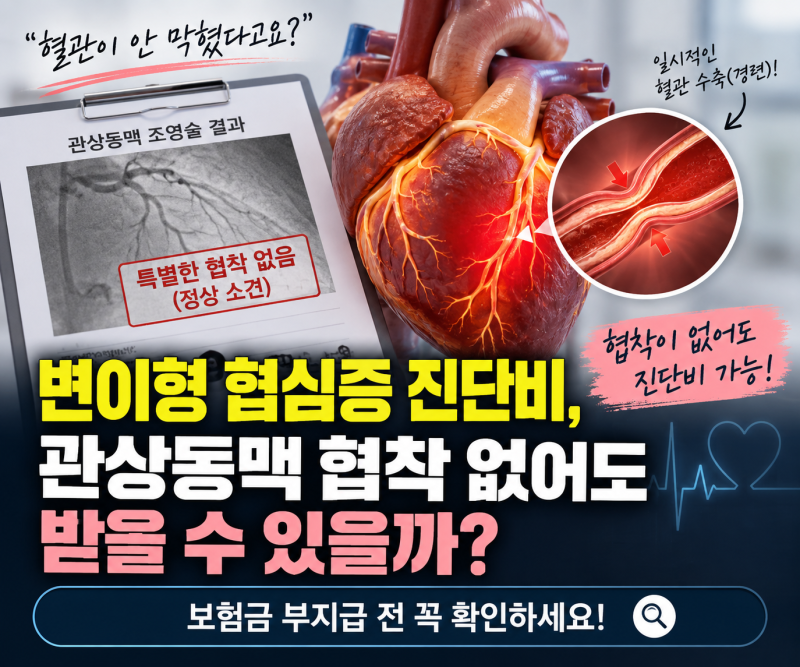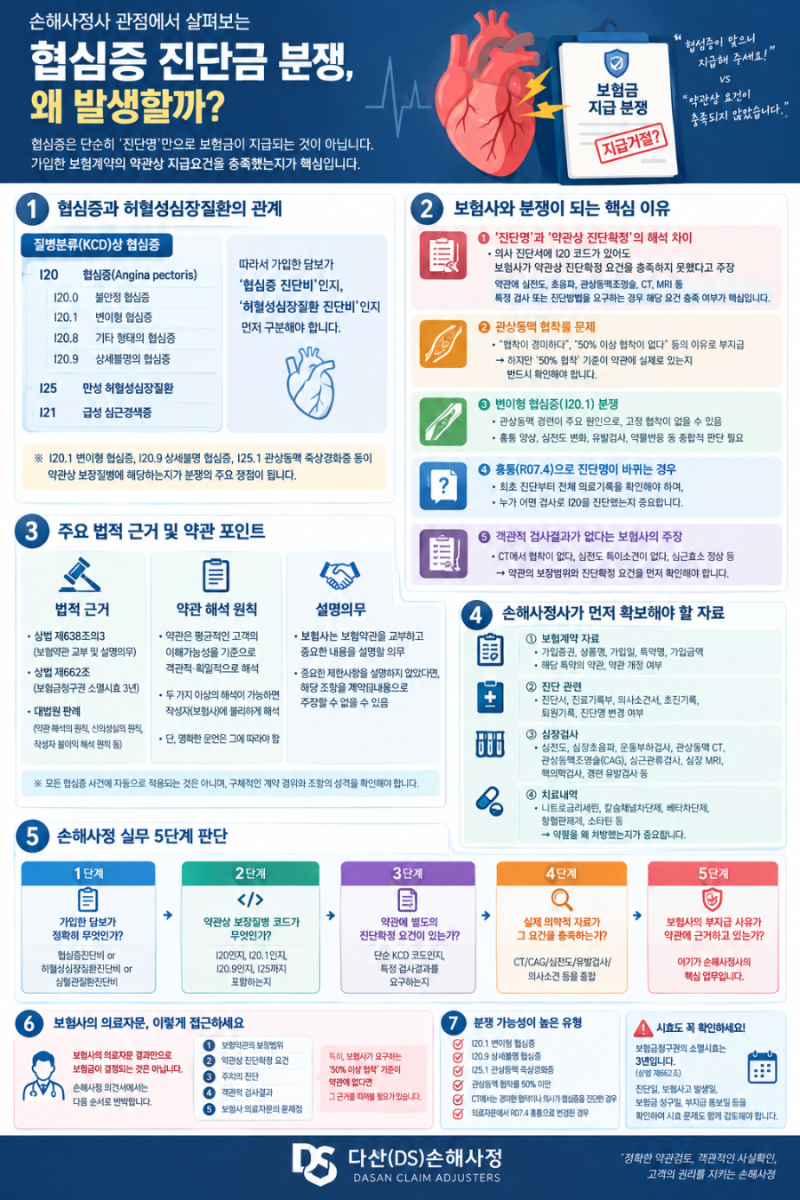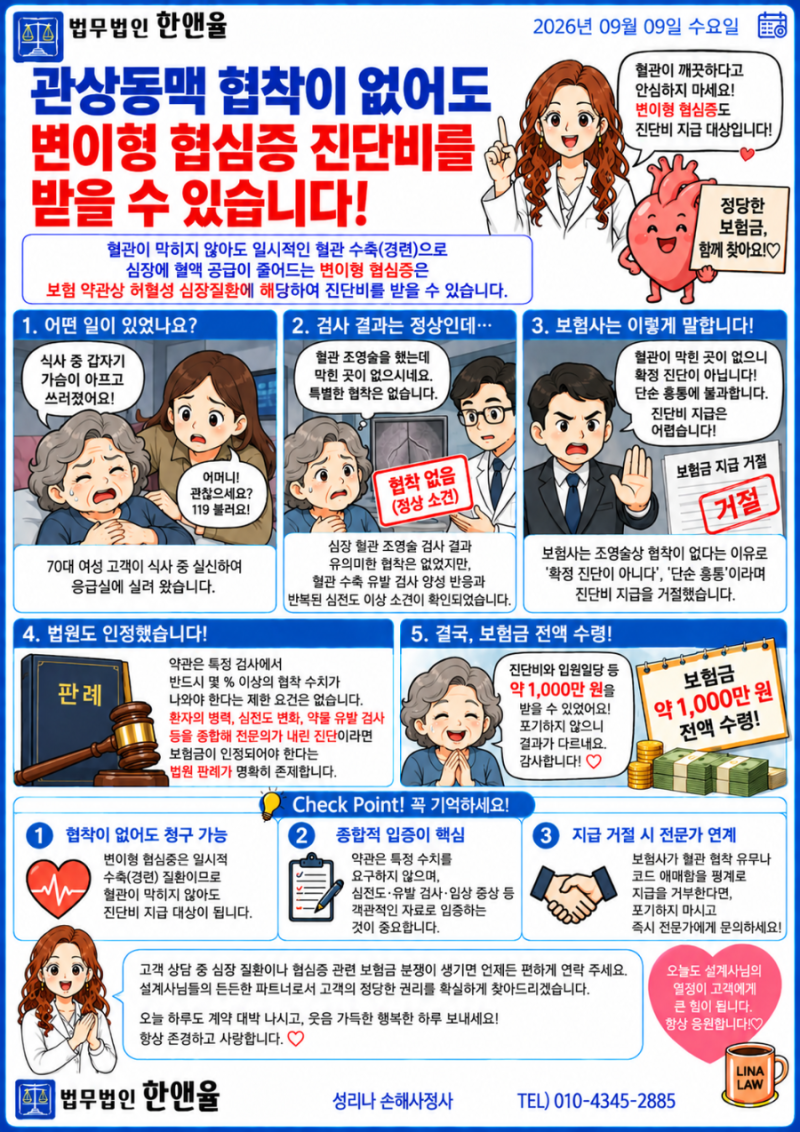


변이형 협심증(I20.1)은 동맥경화로 인한 일반 협심증과 달리, 관상동맥의 일시적 경련으로 발생하며 주로 안정 시나 새벽에 흉통을 유발하는 질환입니다. 이 질환은 검사 시점에 혈관이 정상으로 보이는 경우가 많아, 보험금 청구 시 보험사와의 분쟁이 잦은 핵심 쟁점으로 부상하고 있습니다. 특히, 보험사는 객관적인 허혈 증거 부족을 이유로 진단비 지급을 거절하는 사례가 많아 주의가 필요합니다.
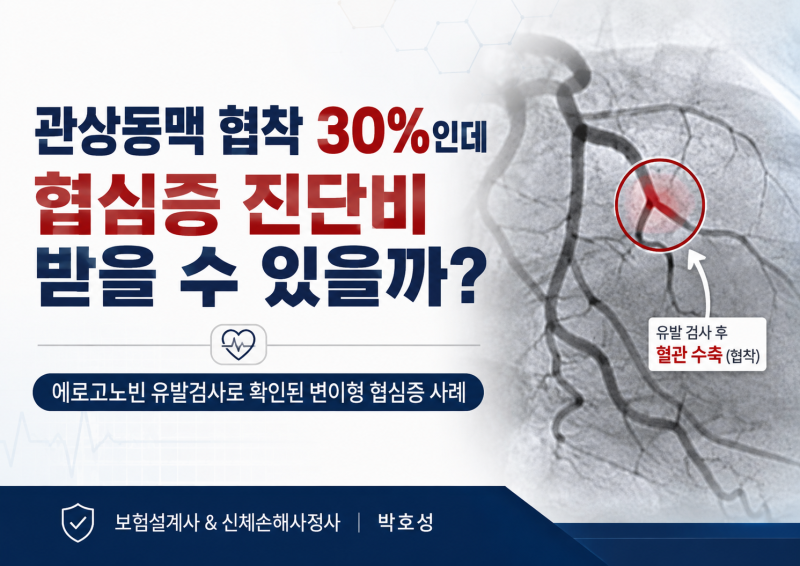
실제 블로그 후기들을 살펴보면, 변이형 협심증 진단서를 받았음에도 보험금 지급을 거절당하는 경우가 흔하며, 이는 주로 에르고노빈 유발 검사 미시행, 경미한 연축 소견, 또는 약물 반응만 존재하고 심전도 변화 등 객관적 허혈 증거가 없다는 이유 때문입니다. 하지만 전문가들은 의무기록 재해석과 의학적 기준, 법원 판례 등을 통해 정당한 보상을 받을 수 있다고 조언합니다.
변이형 협심증 보험금 청구 시에는 에르고노빈 유발 검사, 심전도(ECG) 상 ST절 변화, 니트로글리세린 투여 후 흉통 완화 여부 등 핵심 입증 지표들을 논리적으로 결합하여 준비하는 것이 중요합니다. 관상동맥 협착이 없거나 유발 검사가 음성으로 나왔더라도, 질병의 특성과 약관 해석 법리를 정확히 이해하고 대응한다면 보험금 수령 가능성을 높일 수 있습니다.