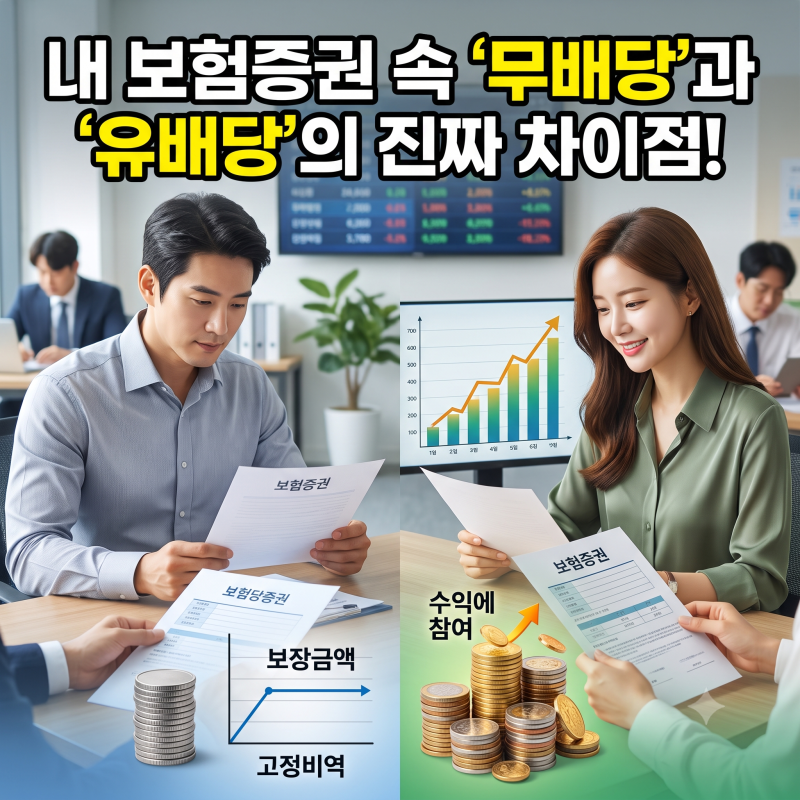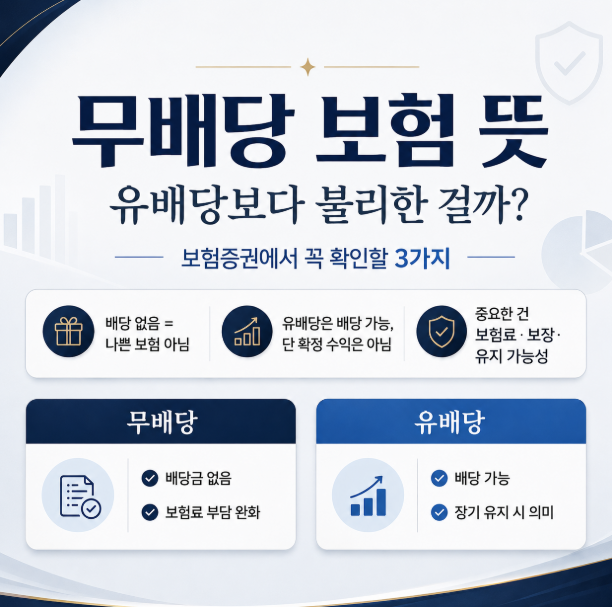
무배당 보험 만기 환급금은 가입 당시 안내받은 금액과 실제 수령액이 달라 소비자들이 혼란을 겪는 경우가 많습니다. 이는 주로 공시이율 변동성 때문이며, 저축보험의 경우 보장보다 저축에 중점을 두어 만기에 목돈을 돌려받는 구조입니다. 무배당은 보험사의 이익 배당이 없는 대신 보험료가 저렴하게 설계되는 특징이 있습니다.
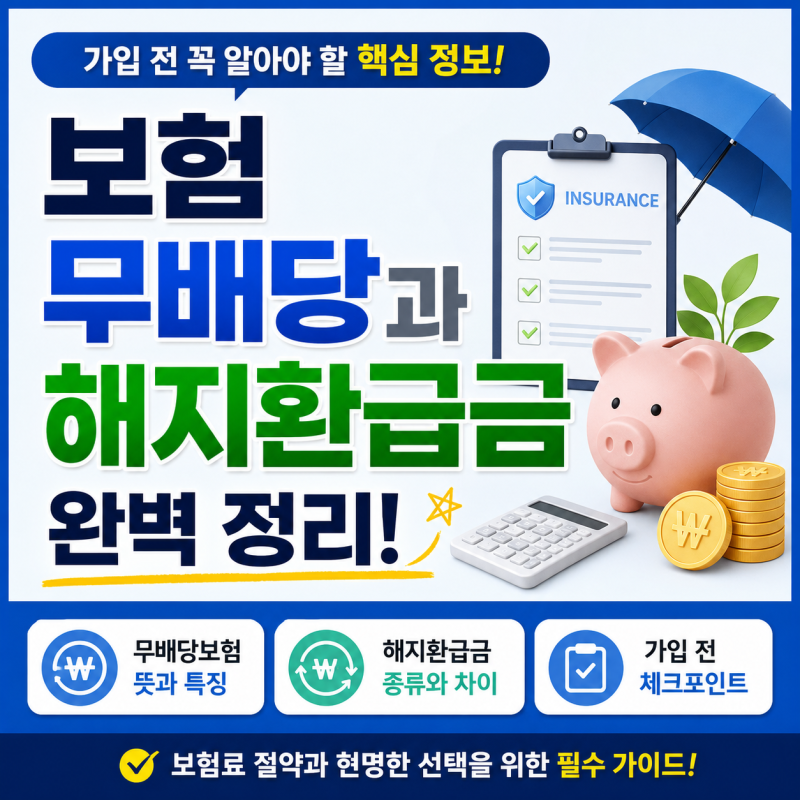
실제 블로그 후기들을 보면, 가입 시 제시된 만기 환급금은 확정된 금액이 아닌 예시 금액이었음을 뒤늦게 알게 되는 경우가 많습니다. 보험 배당은 주식 배당과 달리 보험사의 운용 성과에 따라 달라지며, 위험률차익, 이자율차익, 사업비차익 등 3대 이원에서 발생한 잉여금을 분배하는 방식입니다. 무배당이라고 해서 해지환급금이 전혀 없는 것은 아니며, 해지환급금 구조는 상품별로 다릅니다.
저축성 보험 가입 시에는 반드시 공시이율 변동 가능성과 최저보증이율을 확인해야 합니다. 또한, 보험상품명에 포함된 '무배당'이라는 용어가 배당이 없다는 의미이지 환급금이 없다는 뜻은 아니므로, 해지환급금 미지급형 여부 등 구체적인 환급금 구조를 꼼꼼히 살펴보는 것이 중요합니다. 이처럼 보험 상품의 복잡한 용어와 구조를 이해하면 불필요한 오해와 분쟁을 줄일 수 있습니다.