
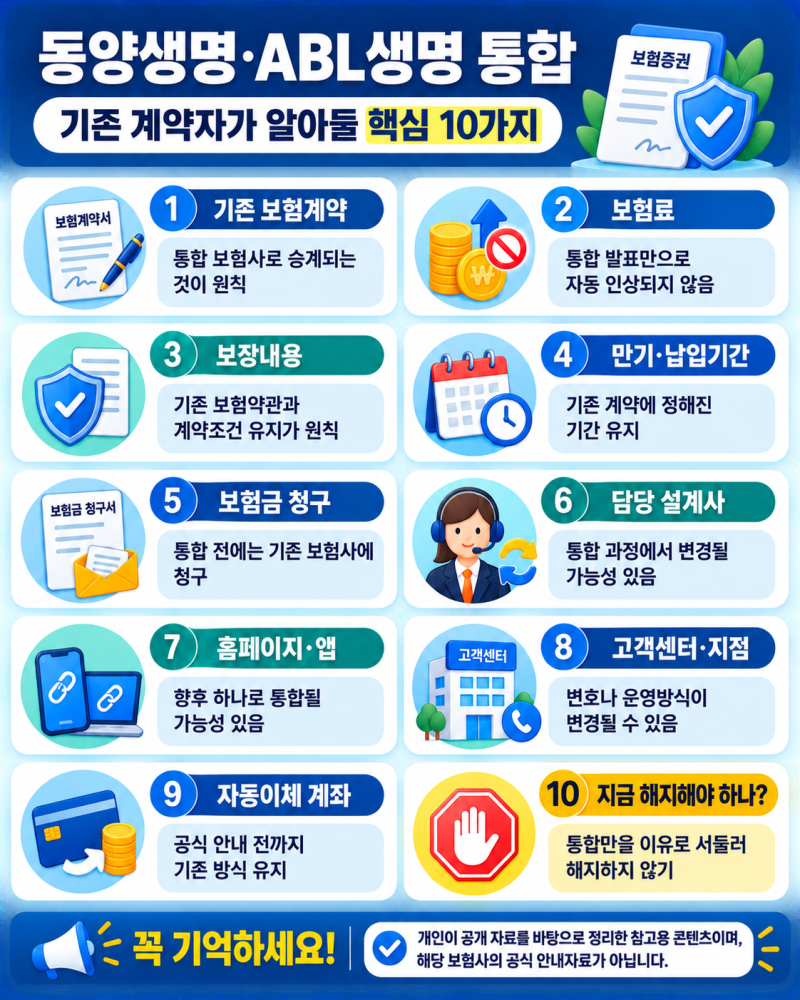
동양생명 저축보험은 최근 금융감독원 검사에서 고객 개인신용정보를 무단으로 활용하여 보험 영업에 나선 사실이 적발되며 논란의 중심에 섰습니다. 이용 기간이 종료된 1,639명의 고객 정보를 이용해 총 1,639회에 걸쳐 보험 상품을 권유한 것으로 확인되었습니다. 이러한 행위는 우리금융그룹의 완전자회사로 전환되고 ABL생명과의 통합을 추진하는 시점에 발생하여 더욱 주목받고 있습니다. 동양생명은 2027년 하반기 총자산 55조원 규모의 대형 생명보험사 출범을 앞두고 있습니다.
실제 블로그 분석에 따르면, 동양생명은 단기납 종신보험을 저축처럼 설명하는 사례가 다수 발견되었습니다. 특히 ‘우리WON하는알뜰플러스종신보험’과 같은 상품은 7년 납입 완료 시 해약환급률이 100%에 도달하는 구조로, 보장성 보험임에도 목돈 마련 플랜으로 오인될 소지가 있습니다. 또한, 생명보험사의 보험료 카드 납부 비율이 손해보험사에 비해 현저히 낮은 4% 수준에 머무는 점도 확인되었습니다. 이는 카드 수수료 부담으로 인해 생명보험사들이 카드 결제를 제한하는 경향 때문입니다.
동양생명 저축보험 가입을 고려하고 있다면, 상품의 실제 성격과 약관을 면밀히 확인해야 합니다. 특히 종신보험을 저축성 상품으로 오인하여 가입하는 일이 없도록 주의해야 하며, 해약환급금 일부지급형 상품의 경우 납입 기간 중 해지 시 환급금이 적을 수 있음을 인지해야 합니다. 또한, 개인 정보 활용 동의 여부와 기간을 꼼꼼히 확인하여 불필요한 보험 권유를 방지하는 것이 중요합니다.