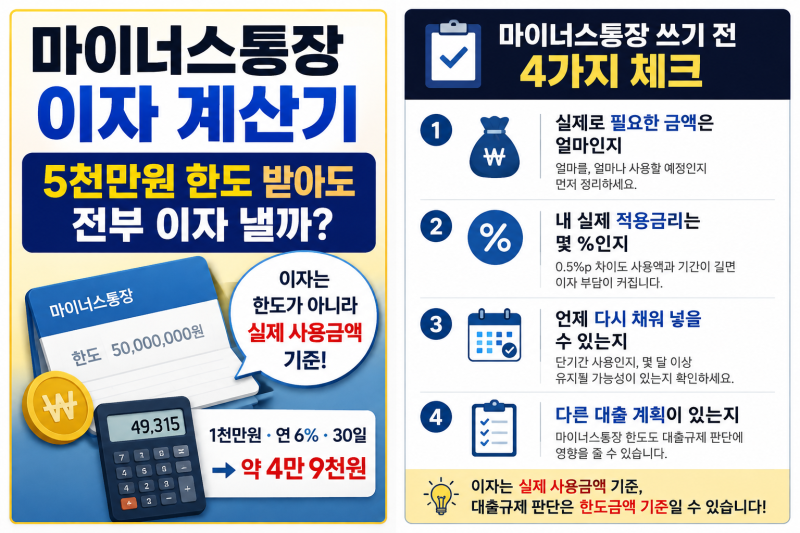

마이너스통장은 금융기관이 정한 한도 내에서 자유롭게 입출금하며 사용하는 한도대출 상품입니다. 일반 신용대출과 달리 약정 금액 전체가 아닌, 실제로 인출하여 마이너스 잔액이 발생한 금액에 대해서만 이자가 부과되는 특징이 있습니다. 편리하게 돈을 꺼내 쓸 수 있어 비상금 용도로 활용되지만, 과도한 채무로 이어질 수 있어 주의가 필요합니다.
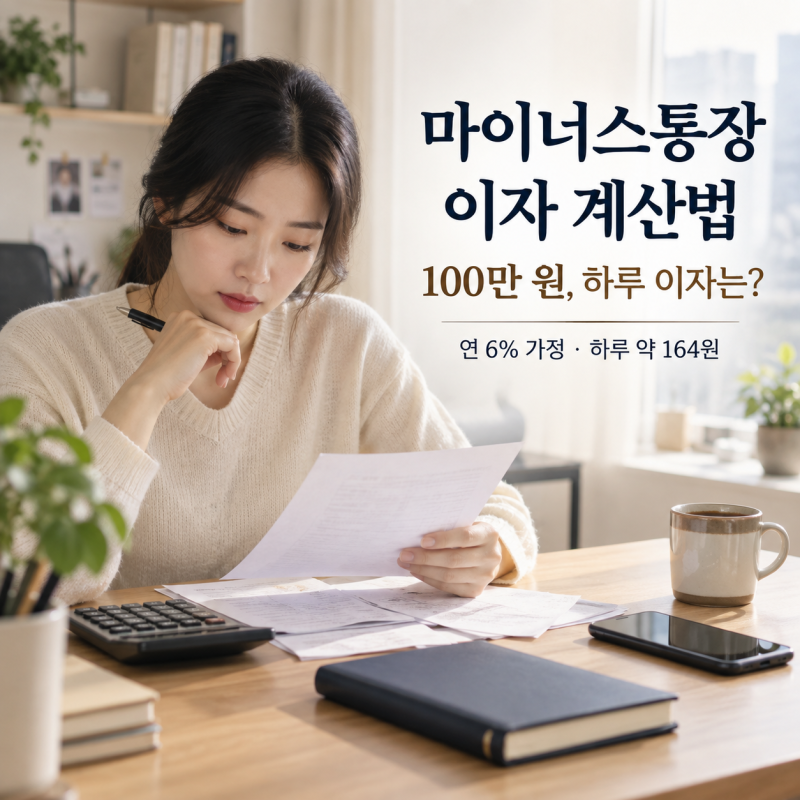
마이너스통장 이자는 한 달 단위가 아닌 하루 단위로 계산되는 '일할 계산' 원칙이 적용됩니다. 매일 자정을 기준으로 통장의 마이너스 최종 잔액에 연이율을 곱하고 365일로 나누어 하루 치 이자를 산출합니다. 예를 들어 2천만 원을 연 6% 금리로 사용한다면 하루 약 3,287원의 이자가 발생하며, 이 금액이 누적되어 다음 달 결제일에 한꺼번에 부과됩니다.
마이너스통장의 이자를 줄이려면 사용 금액을 최대한 빨리 상환하여 마이너스 잔액을 줄이는 것이 중요합니다. 한도를 설정해 두었더라도 사용하지 않으면 이자가 발생하지 않으므로, 필요한 만큼만 인출하고 자정 전에 재입금하면 당일 이자를 아낄 수 있습니다. 이자 계산 방식과 납부일을 정확히 이해하고 효율적으로 관리하는 것이 현명한 마이너스통장 활용의 핵심입니다.