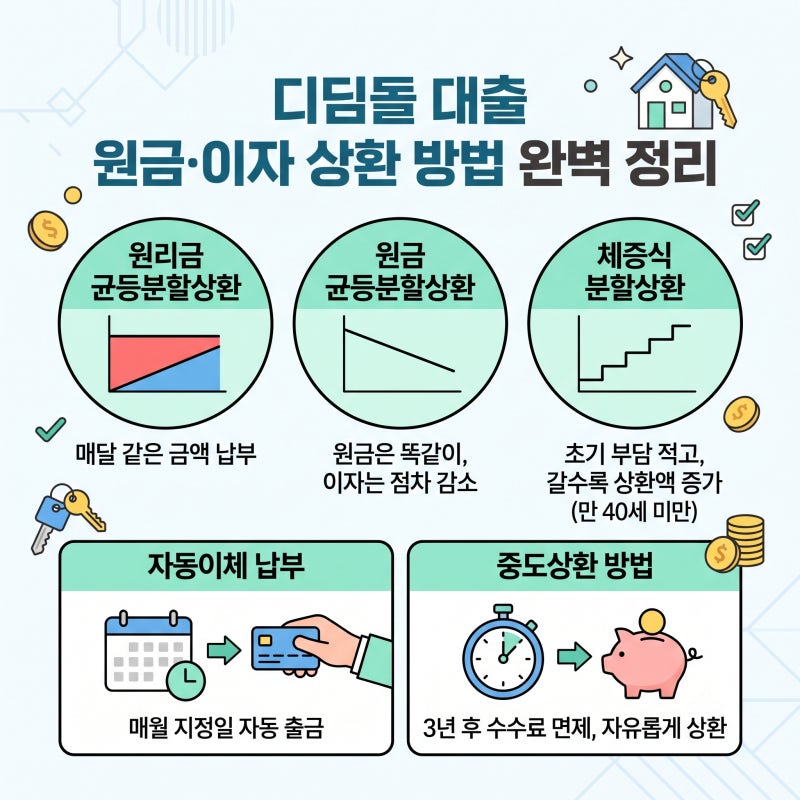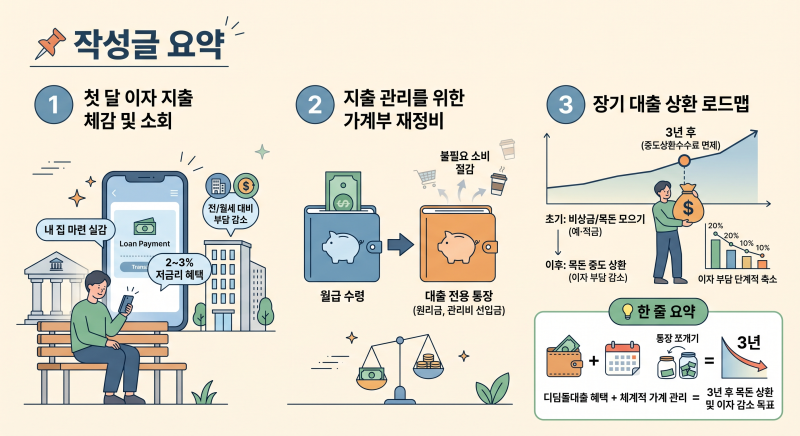

디딤돌 대출은 서민 실수요자들의 내집마련을 돕는 주택도시기금의 정책 대출 상품으로, 시중은행보다 낮은 금리로 이용할 수 있어 인기가 많습니다. 특히 2026년에는 신혼부부 소득 요건이 최대 1억 2천만 원까지 완화되는 방안이 추진되는 등 정책적 지원이 확대되고 있습니다. 대출 실행 시 원리금균등, 원금균등, 체증식 분할상환 중 본인의 재정 상황에 맞는 상환 방식을 선택하는 것이 중요합니다.
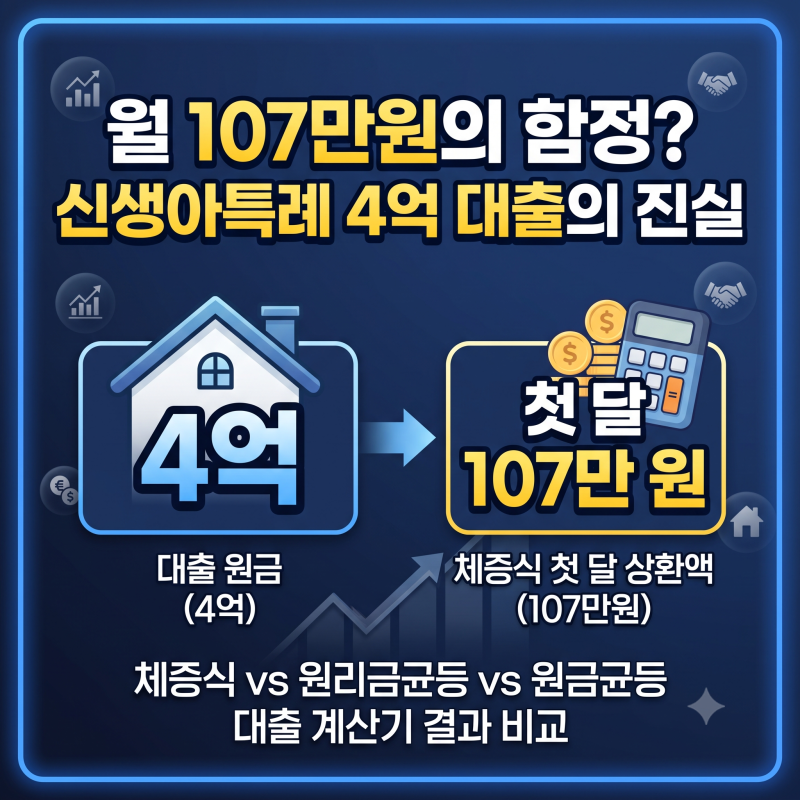
실제 사용자들은 디딤돌 대출의 상환 방식을 선택할 때 각 방식의 장단점을 면밀히 비교합니다. 원리금 균등은 매월 납부액이 일정하여 지출 계획 수립에 용이하며, 원금 균등은 초기 부담이 크지만 총 이자액이 가장 적다는 장점이 있습니다. 체증식 분할상환은 대출 초기 월 납부액이 가장 적어 현금 흐름 확보에 유리하지만, 총 이자액은 가장 많아 신중한 선택이 필요합니다.
체증식 분할상환은 대출 접수일 기준 만 40세 미만 근로자이면서 고정금리를 선택한 경우에만 신청할 수 있습니다. 초기 월 상환액을 낮춰 현금 흐름을 확보하고 싶은 사회초년생이나, 향후 소득 증가가 예상되는 가구에 적합합니다. 각 상환 방식은 대출 기간 중 변경이 어렵기 때문에, 본인의 소득 흐름과 재정 계획을 고려하여 가장 적합한 방식을 선택하는 것이 중요합니다.