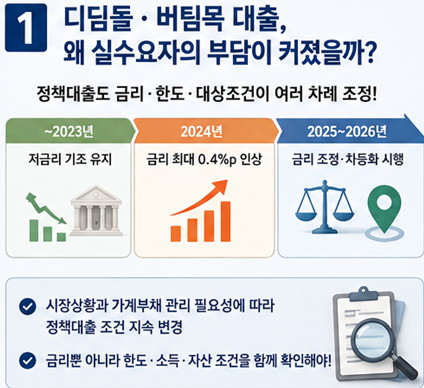


디딤돌대출은 무주택 서민의 내 집 마련을 돕는 대표적인 정책금융 상품으로, 시중 은행 대비 낮은 금리를 제공하여 많은 주목을 받고 있습니다. 하지만 최근 주택도시기금의 금리 체계 개편과 주기적인 금리 인상 소식이 들려오면서, 대출을 준비 중이거나 이미 이용 중인 분들의 관심이 커지고 있습니다. 정부 지원 대출임에도 시장 금리 상황과 정부 재정 운용 기조에 따라 금리가 상향 조정될 수 있어, 변동 흐름을 주시할 필요가 있습니다.
실제 사용자들은 디딤돌대출 금리가 0.2~0.3%p 인상될 경우 월 납입액에 상당한 변화가 생긴다고 체감하고 있습니다. 예를 들어, 2억 원을 30년 만기 원리금균등상환으로 빌렸을 때 금리가 2.5%에서 2.8%로 0.3%p 오르면 월 상환액이 약 3만 원 증가하며, 연간 이자 부담은 수십만 원에서 수백만 원까지 벌어질 수 있습니다. 이는 대출 원금이 커질수록 더욱 크게 다가오는 부담으로 작용합니다.
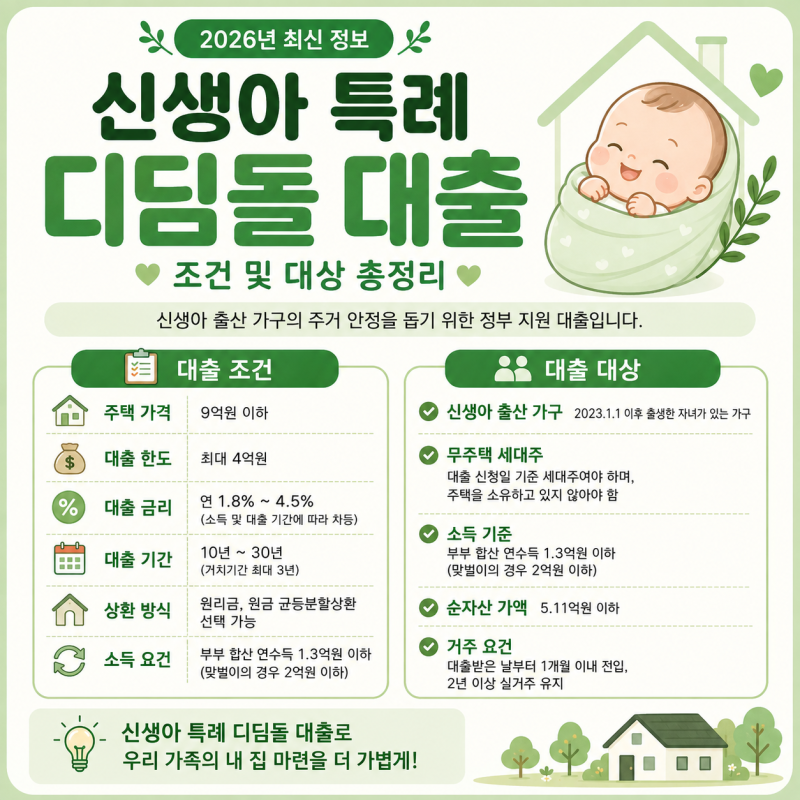
디딤돌대출 신청 전에는 소득 조건, 주택 평가액 제한, 순자산 기준, 가구 형태별 한도 차이 등 세부 규정을 꼼꼼히 확인해야 합니다. 특히 수도권 방공제 면제 제한, 미등기 신축 분양 아파트 후취담보 취급 제한 등 담보 취득 요건 강화와 함께, 대출 실행 후 1개월 이내 전입 및 2년 이상 실거주 유지 의무 요건이 철저히 모니터링되므로 단순 갭투자나 전세를 낀 매매는 불가하다는 점을 인지해야 합니다.