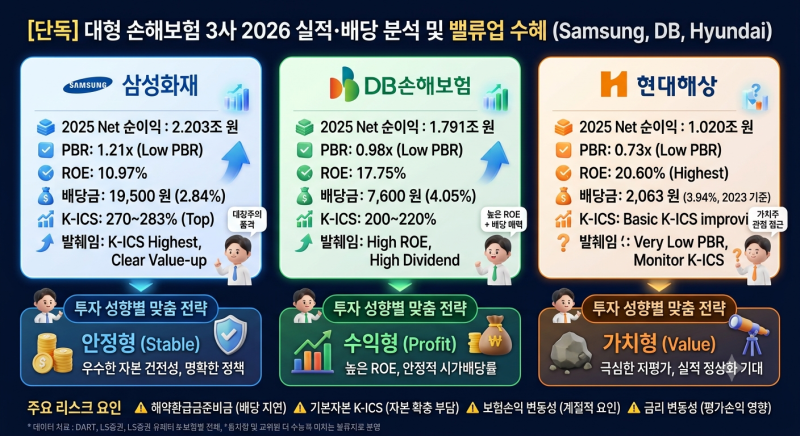

삼성화재는 2026년 상반기 지배순이익 1조 3,723억원을 기록하며 사상 최대 실적을 달성했습니다. 이는 보험과 투자 부문이 동시에 성장한 결과로, 국내 민간기업 최초로 S&P 'AA' 등급을 획득하며 압도적인 자본 체력을 자랑하고 있습니다. 특히 삼성전자 지분 1.47%를 보유하고 있어, 삼성전자의 특별배당이 삼성화재 이익으로 이어지는 '삼전 낙수효과'에 대한 기대감이 커지고 있습니다.
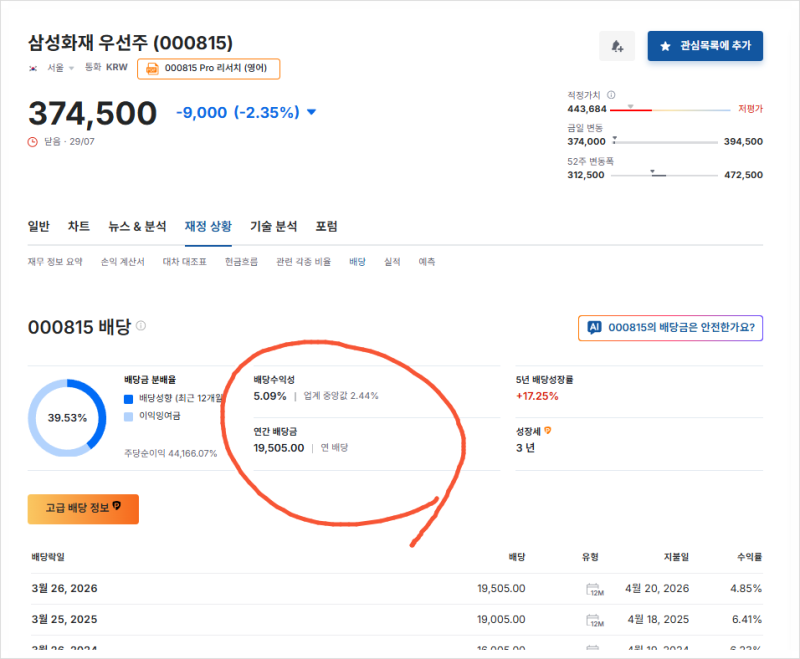
실사용자들은 삼성화재 우선주의 높은 배당수익률에 주목하고 있습니다. 보통주와 배당은 사실상 같지만, 우선주가 4.62%의 높은 수익률을 보여 투자 매력이 부각되고 있습니다. 또한, IFRS17 도입 이후 보험계약마진(CSM)이 14조 5,947억원을 기록하며 안정적인 미래 이익 체력을 확보하고 있다는 점도 긍정적으로 평가받고 있습니다.
삼성화재 투자 시에는 2028년 주주환원율 50% 로드맵의 이행 속도와 자본 급증에 따른 ROE 희석 가능성, 그리고 해약환급금준비금 5.2조원의 배당 제약 요소를 함께 고려해야 합니다. 또한, 삼성전자 특별배당의 낙수효과와 해외 투자 성과가 주가에 미치는 영향도 중요한 관전 포인트입니다.