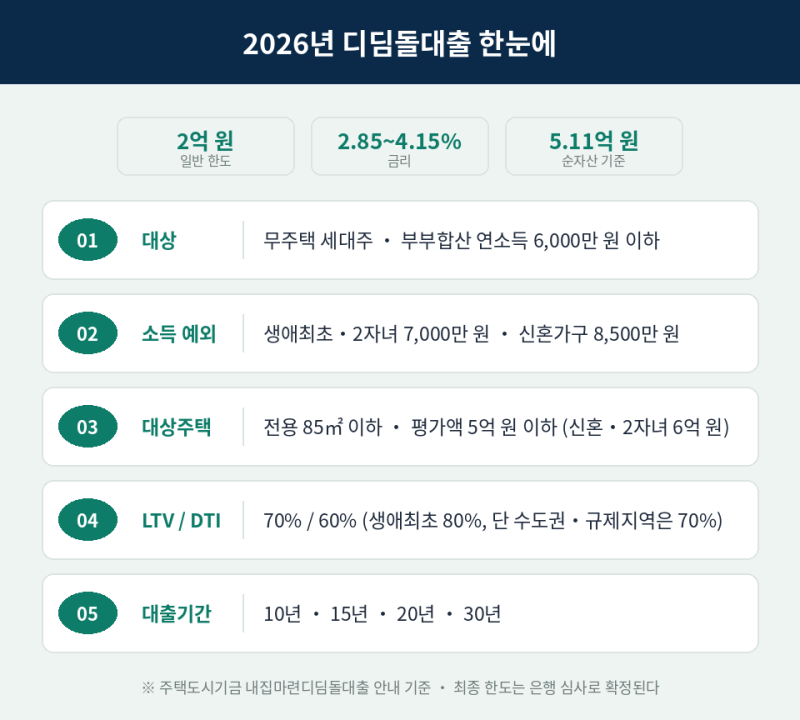
디딤돌대출 계산기는 내 집 마련을 꿈꾸는 무주택 실수요자에게 주택 자금 마련의 든든한 지원군으로 주목받고 있습니다. 특히 부부 합산 연 소득 6천만 원(생애최초·신혼·2자녀 이상은 7천만 원) 이하 무주택 세대주가 이용할 수 있는 정책 상품으로, 민간 주택담보대출보다 낮은 금리가 최장 30년까지 유지되는 것이 큰 장점입니다. 주택도시기금의 ‘주택구입자금계산마법사’를 통해 예상 한도를 조회할 수 있으며, 2026년 공식 기준으로 한도 산정 방식과 주의사항이 정리되어 있습니다.
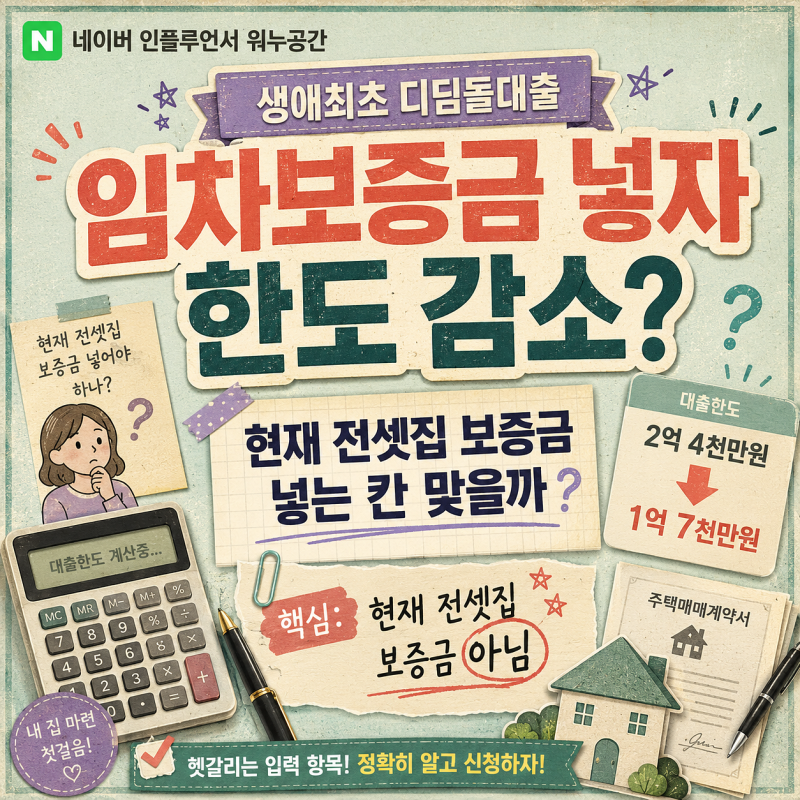
하지만 온라인 계산기에 집값과 소득만 넣어 나온 숫자를 계약 가능한 금액으로 받아들이면 위험하다는 것이 실제 사용자들의 공통된 의견입니다. 실제 대출 한도는 가구 유형별 상한, 담보주택 평가액에 적용하는 LTV, 소득과 기존 부채를 반영한 DTI, 그리고 선순위채권과 임대보증금 등을 함께 비교하여 가장 작은 금액으로 정해지기 때문입니다. 특히 ‘방공제’나 ‘임차보증금’과 같은 요인들이 계산기 조회 결과와 실제 한도 차이를 발생시키는 주요 원인으로 꼽힙니다.
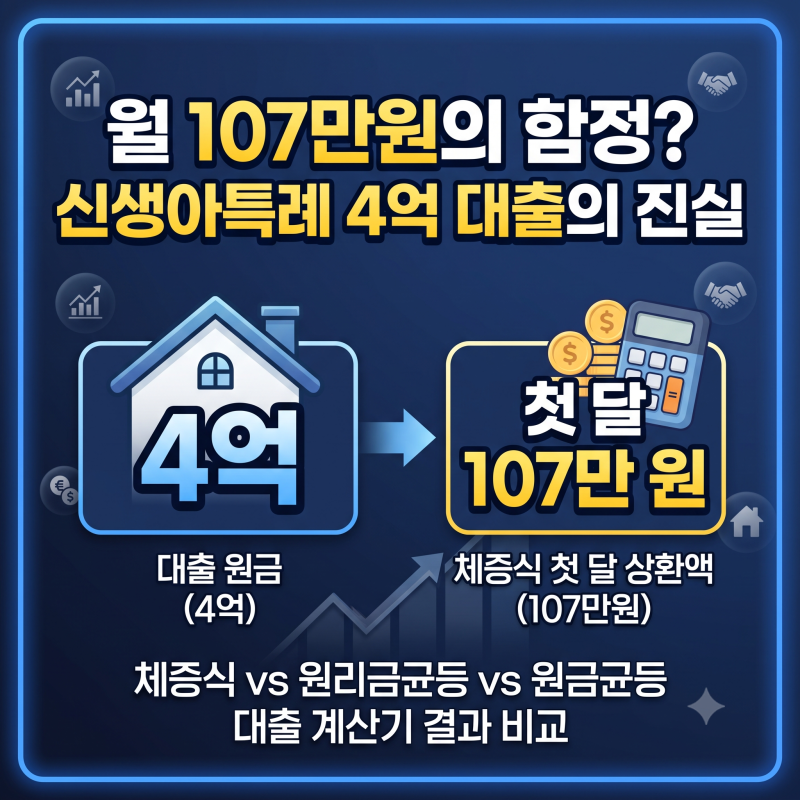
디딤돌대출 계산기를 활용할 때는 예상 한도뿐만 아니라 상환 방식에 따른 월 상환액과 총 이자액의 차이도 면밀히 살펴보는 것이 중요합니다. 체증식 상환 방식은 대출 초반 상환액 부담을 줄여주지만, 총 이자액은 원금균등이나 원리금균등보다 높을 수 있으므로 신중한 선택이 필요합니다. 또한, 계산마법사는 입력값을 공식 기준에 대입한 추정치이므로, 자산·신용·소득·담보평가와 은행 심사 후 실제 승인액이 달라질 수 있음을 인지하고 최종 신청 전 반드시 기금e든든 또는 수탁은행에 실제 심사 가능 여부를 확인해야 합니다.