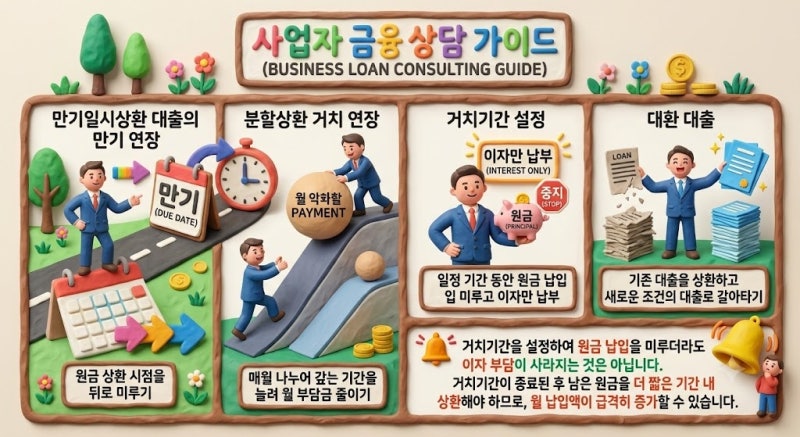
대출 거치기간 연장은 원금 상환 부담을 일시적으로 줄일 수 있어 많은 분들이 관심을 가집니다. 특히 주택담보대출의 경우, 금리 인상과 가계 지출 부담이 커지면서 월 납입액 급증에 대한 우려가 커지고 있습니다. 거치기간은 대출 실행 시부터 일정 기간 원금 상환 없이 이자만 납부하는 기간을 의미하며, 이를 통해 초기 상환 부담을 경감할 수 있습니다. 하지만 원금 상환 유예와는 차이가 있으므로 정확한 약정 내용을 확인하는 것이 중요합니다.
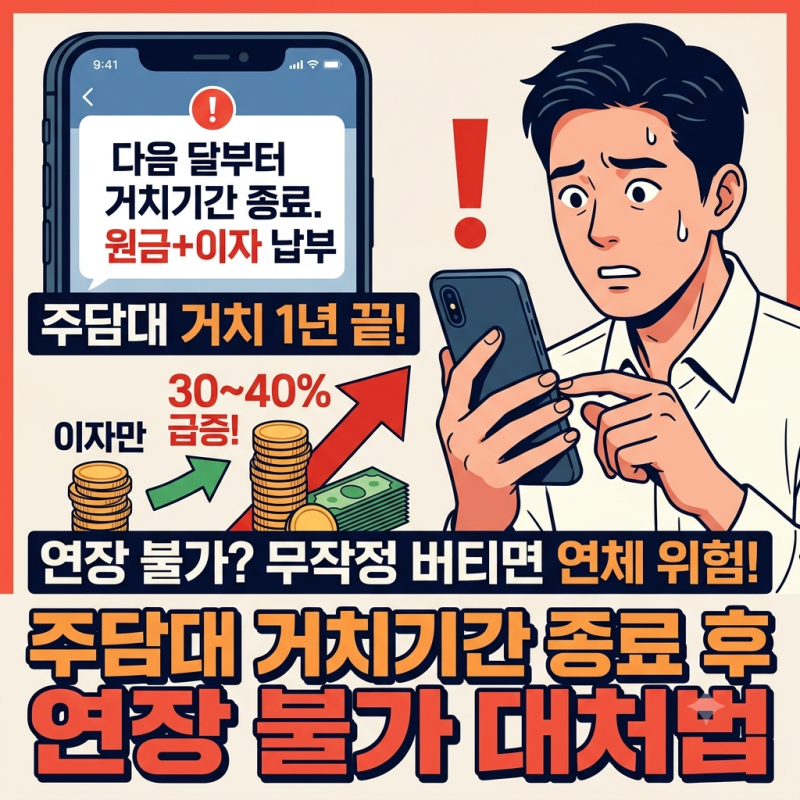
실제 블로그 후기들을 보면, 거치기간 종료 후 월 상환액이 30~40% 이상 급증하여 예상치 못한 재정적 압박을 겪는 경우가 많습니다. 이는 거치기간 동안 원금이 줄어들지 않아 전체 이자 부담이 커지고, 이후 원리금 상환 전환 시 월 납입액이 크게 늘어나기 때문입니다. 특히 2026년 4월 17일부터 수도권 및 규제지역 다주택자의 만기 연장이 원칙적으로 금지되는 등 은행권 규정상 단순 연장이 거절되는 사례도 발생하고 있습니다.
따라서 대출 거치기간 연장을 고려한다면 단순히 월 납입액만 볼 것이 아니라, 연장 조건, 적용 금리, 총 이자 부담, 그리고 이후 원금 상환액까지 종합적으로 계산해야 합니다. 일부 블로거들은 기존 은행에 매달리기보다는 대환대출, 최장 분산, 임대차 예외 등 실전 대처법을 모색하는 것이 더 효과적일 수 있다고 조언합니다. 개인회생과 같은 극단적인 상황까지 고려해야 할 정도로 월 상환액 급증은 심각한 문제이므로, 사전에 철저한 계획을 세우는 것이 필수적입니다.