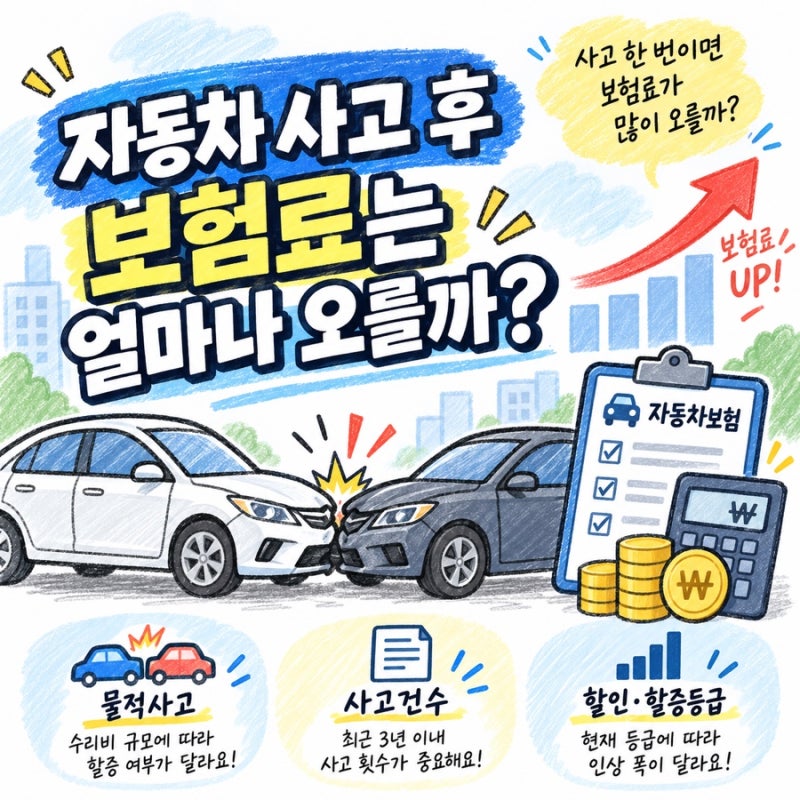
자동차보험 할증은 사고 발생 후 다음 해 보험료가 인상되는 것을 의미하며, 단순히 사고 금액뿐만 아니라 사고 내용, 보험금 규모, 최근 사고 건수, 기존 할인·할증 등급 등 다양한 요인이 복합적으로 작용합니다. 특히 물적사고 할증기준금액은 대물배상이나 자기차량손해 발생 시 할인·할증 등급 변동을 판단하는 중요한 기준이 됩니다. 운전자의 사고 이력을 바탕으로 보험료 할인·할증 비율을 결정하는 1등급부터 29등급까지의 자동차보험 할인할증등급 표준등급이 존재하며, 숫자가 클수록 보험료가 저렴해집니다.
많은 운전자가 물적사고 할증기준금액을 200만원으로 설정하면 200만원 이하 사고 시 보험료가 오르지 않는다고 오해하지만, 이는 사실과 다릅니다. 기준금액 이하의 물적사고 1건이라도 사고 내용에 따른 할인·할증 등급은 유지될 수 있으나, 최근 3년간의 사고 건수 요율이 달라지거나 기존 무사고 할인이 사라지면서 실제 갱신 보험료는 인상될 수 있습니다. 물적사고 할증기준금액은 보상 한도를 의미하는 것이 아니라, 사고 발생 시 지급된 보험금이 선택한 기준금액을 초과했는지 판단하여 할인·할증 사고점수를 산정하는 기준입니다.
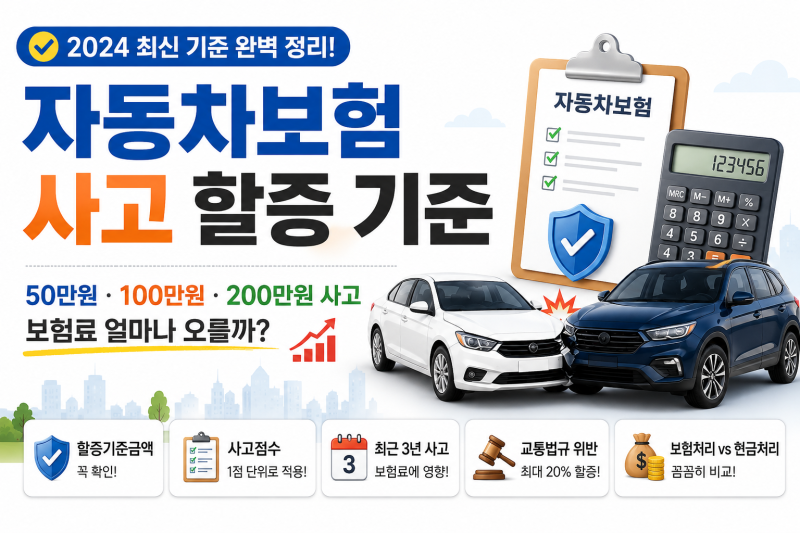
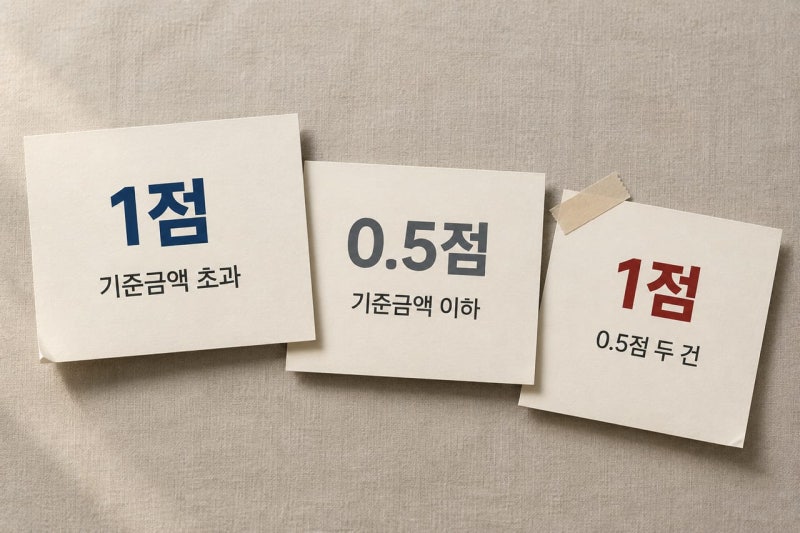
따라서 자동차보험 가입 시 물적사고 할증기준금액을 50만원, 100만원, 150만원, 200만원 중 얼마로 설정할지 신중하게 고려해야 합니다. 기준금액 초과 물적사고는 건당 1점, 기준금액 이하 물적사고는 건당 0.5점으로 평가되며, 이 사고점수가 보험료에 영향을 미칩니다. 자기차량손해 자기부담금 하한액 또한 선택한 기준금액과 연동되므로, 자신의 운전 습관과 사고 발생 가능성을 종합적으로 고려하여 가장 유리한 기준금액을 선택하는 것이 중요합니다.