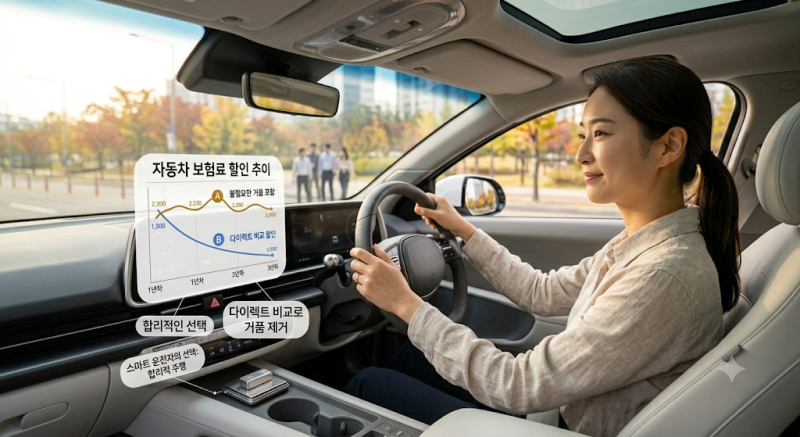


매년 자동차보험 갱신 시기가 되면 많은 운전자들이 기존 보험사를 통해 연장하는 경향이 있습니다. 하지만 다이렉트차량보험은 설계사를 통한 오프라인 가입보다 평균 15~20% 이상 저렴하며, 가입 과정에서 보장 항목과 특약 세팅에 따라 실제 사고 발생 시 자부담 비용이 크게 달라질 수 있습니다. 자동차보험은 법적 의무보험과 운전자 본인 및 상대방의 피해를 보장하는 임의보험으로 복합 구성되어 있습니다. 특히 다이렉트 가입 시에는 가입자 본인이 직접 보장 금액과 특약을 선택해야 하므로, 각 보장 항목의 정확한 의미를 파악하는 것이 중요합니다.
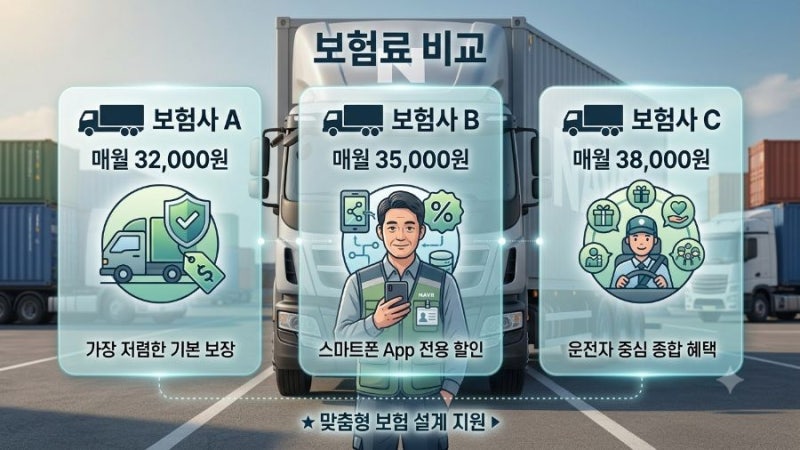
실제 블로그 후기들을 살펴보면, 다이렉트차량보험은 같은 보장 조건이라도 보험사별로 보험료 차이가 발생한다고 언급하고 있습니다. 이는 차량 종류, 운전자 나이 및 범위, 보험 가입 경력, 사고 이력, 할인 특약 등 다양한 요인에 따라 결과가 달라지기 때문입니다. 특정 보험사가 모든 사람에게 가장 저렴한 것은 아니며, 삼성화재, DB손해보험, 현대해상, KB손해보험, AXA손해보험 등 여러 보험사의 견적을 비교하는 것이 중요하다고 강조합니다.
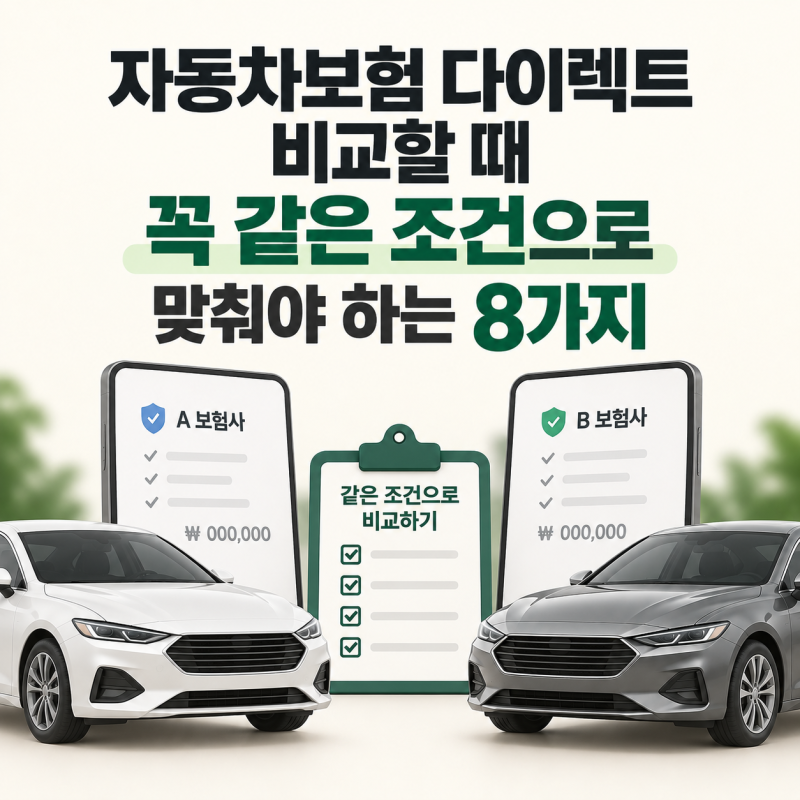
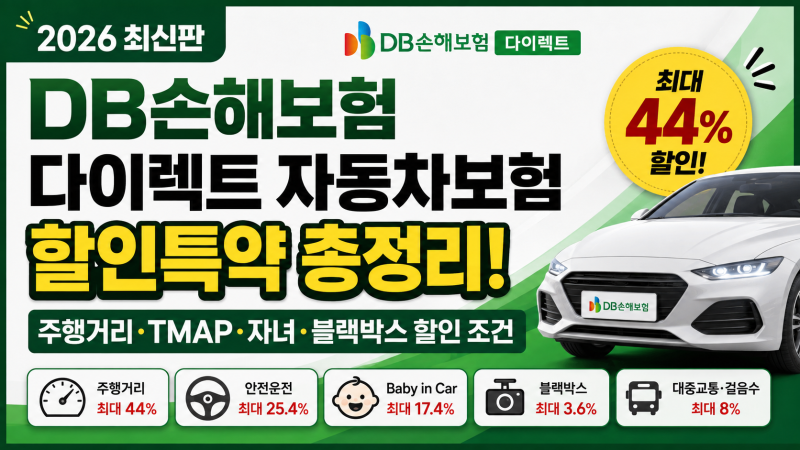
블로거들은 다이렉트차량보험 가입 전 기존 보험의 가입 내역, 차량 정보, 실제 운전할 사람의 나이, 현재 보장 항목, 예상 주행거리 등을 미리 준비할 것을 권장합니다. 또한, 마일리지 특약, 블랙박스 특약, 안전운전 점수 할인, 자녀 할인, 첨단 안전장치 할인 등 다양한 할인 특약을 꼼꼼히 확인하여 보험료를 절감할 수 있다고 조언합니다. 같은 조건으로 여러 보험사의 견적을 비교하고 자신에게 맞는 할인 특약을 활용하는 것이 현명한 선택입니다.