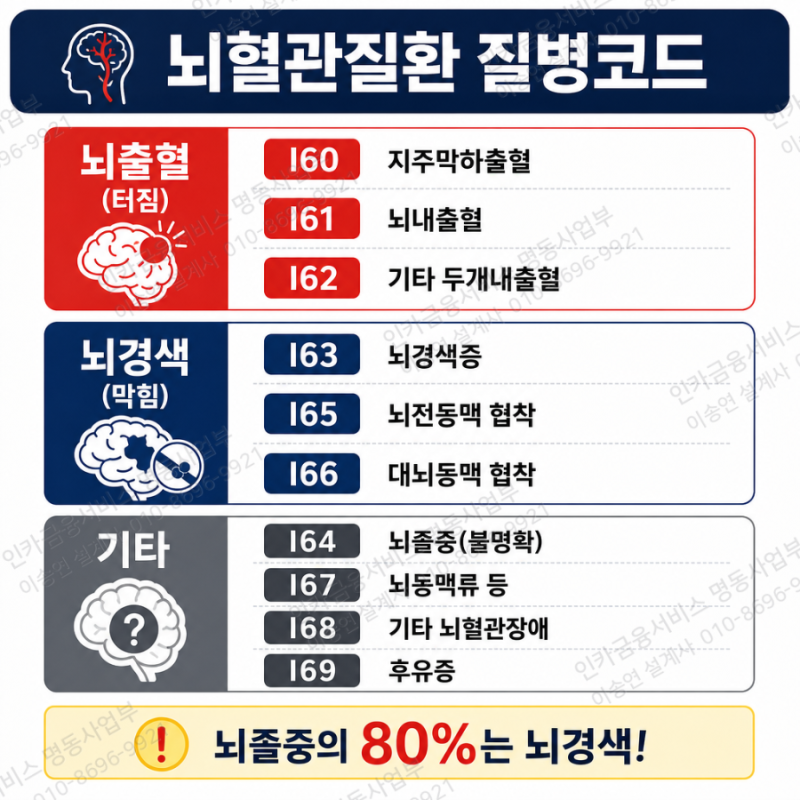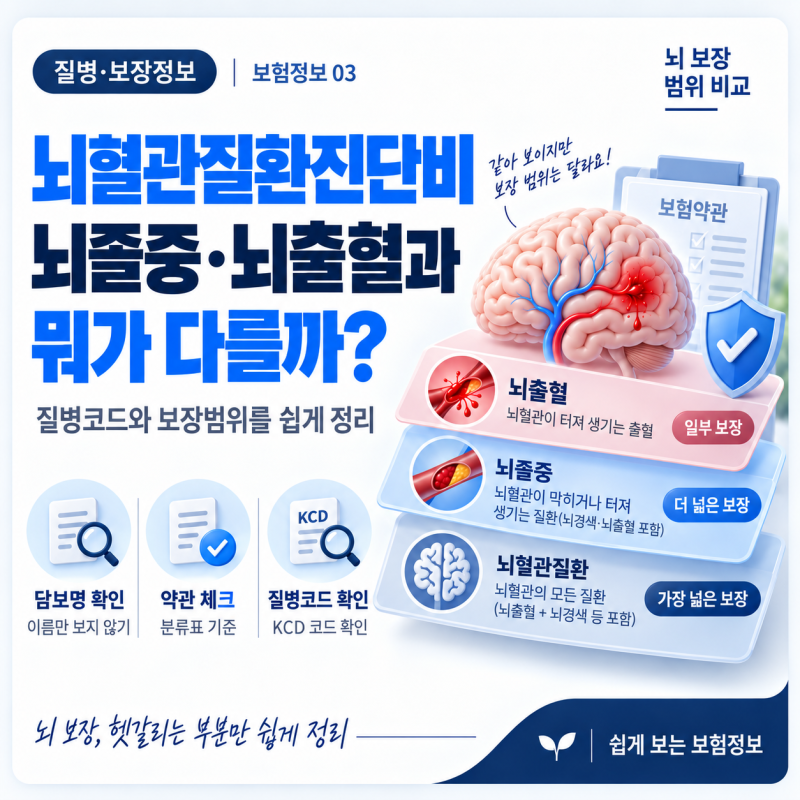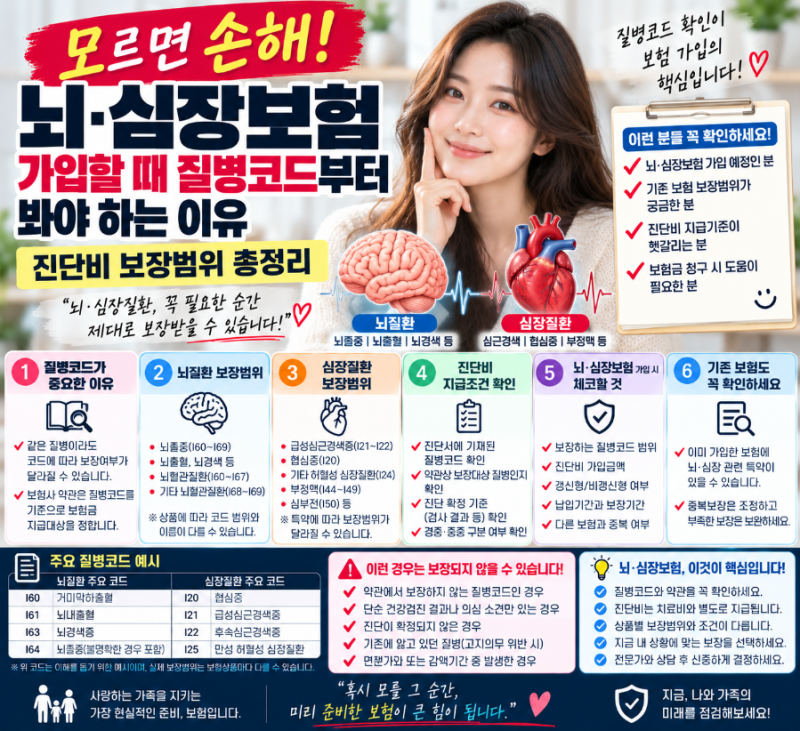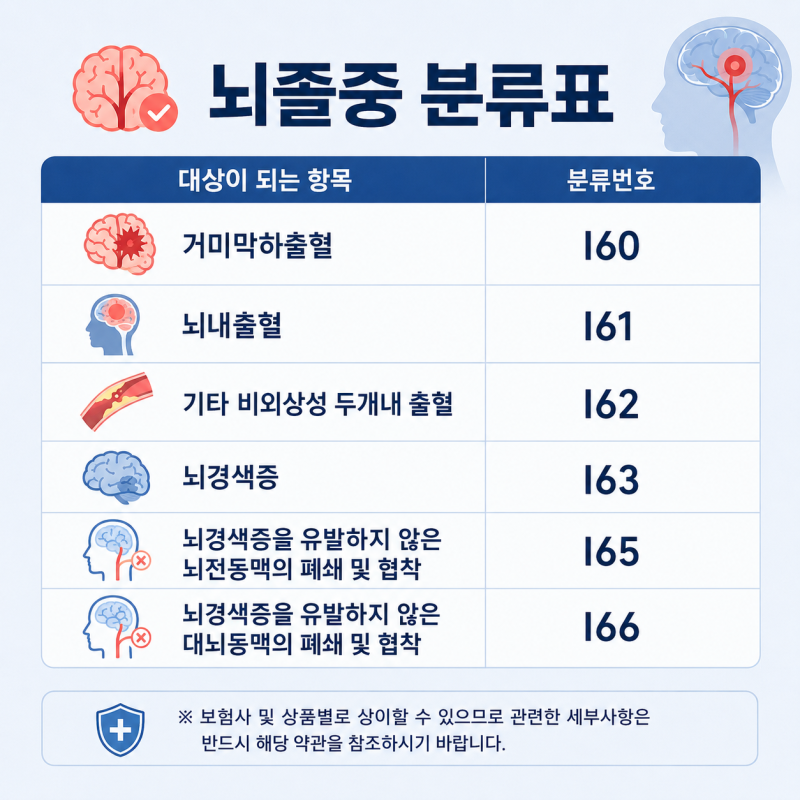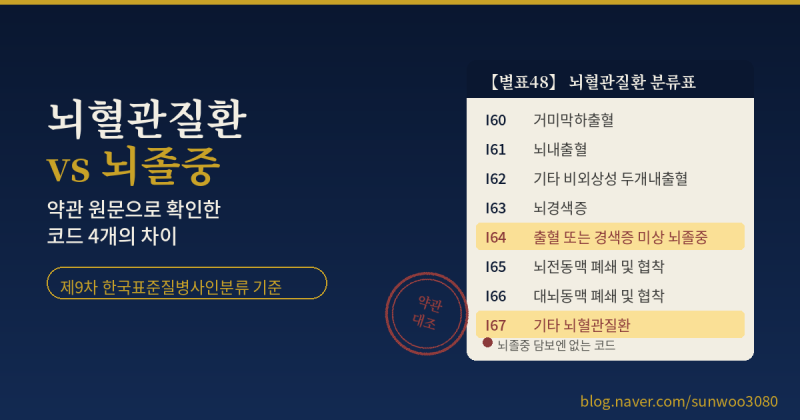


뇌졸중 코드는 보험금 지급 여부를 결정하는 핵심 요소로, 뇌혈관질환진단비와 뇌졸중진단비의 보장 범위가 약관상 질병 코드 분류에 따라 크게 달라집니다. 특히 한국표준질병사인분류(KCD)상 뇌혈관질환은 I60부터 I69까지 10개 범주로 분류되지만, 뇌졸중 담보는 이 중 일부 코드만 인정하는 경우가 많아 주의가 필요합니다. 보험사별, 상품별, 가입 시기별로 약관의 분류표가 상이하므로 본인 증권의 약관을 직접 확인하는 것이 중요합니다.
실제 블로그 후기들을 보면, 동일한 뇌졸중 증상에도 불구하고 진단서의 질병코드 알파벳 한 글자 차이로 보험금 지급 여부가 갈리는 사례가 많습니다. 순수 혈관 질환을 뜻하는 'I' 코드로 시작해야 뇌졸중 진단비가 지급되지만, 낙상이나 부딪힘으로 인한 외상성 손상을 뜻하는 'S' 코드가 찍히면 보험금 지급이 거절될 수 있습니다. 또한, 주치의가 I65 또는 I66 코드를 진단했더라도, 보험 약관에서 정한 뇌졸중 확진 기준을 충족하지 못하면 보험금 지급이 어려울 수 있습니다.
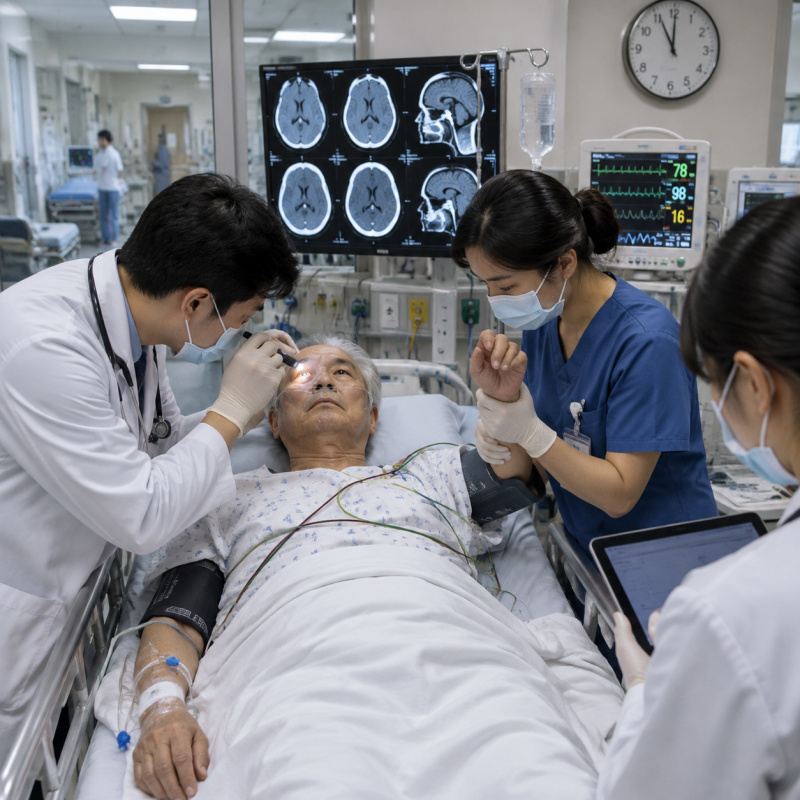
블로거들은 뇌졸중 진단비 청구 시, 단순히 진단서에 특정 질병코드가 기재되어 있는 것만으로는 부족하며, 병력, 신경학적 검진, CT, MRI, 뇌혈관 조영술 등 여러 검사 결과를 기초로 한 확진 기준을 충족해야 한다고 조언합니다. 특히 건강검진에서 우연히 발견된 경미한 협착의 경우, 보험사가 진단의 적정성을 문제 삼아 추가적인 의료 자문을 요청할 수 있으므로, 약관상 확진 기준과 실제 진단 내용의 일치 여부를 꼼꼼히 확인하는 것이 중요합니다.