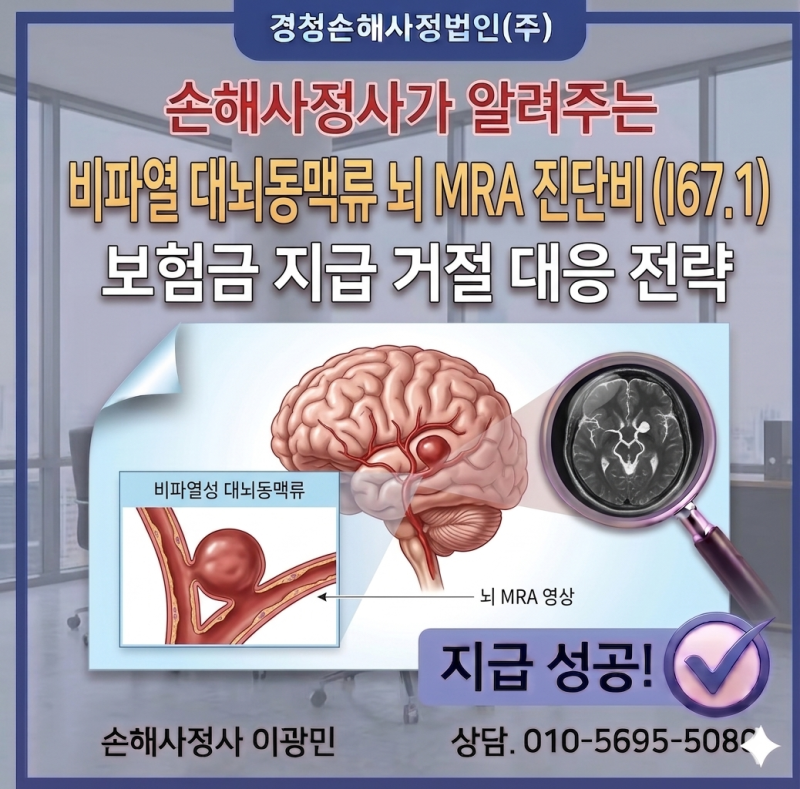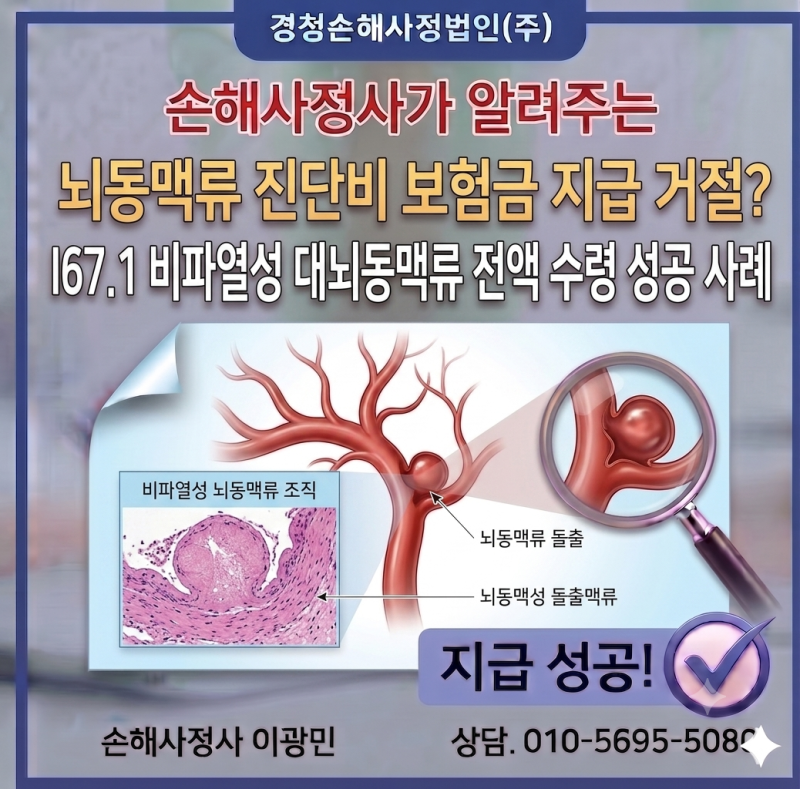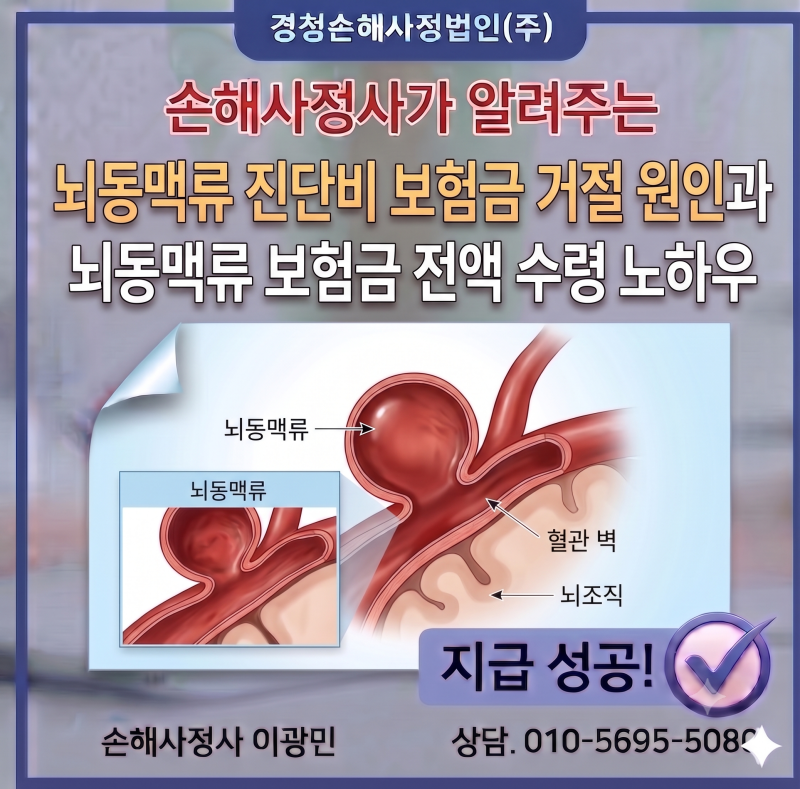
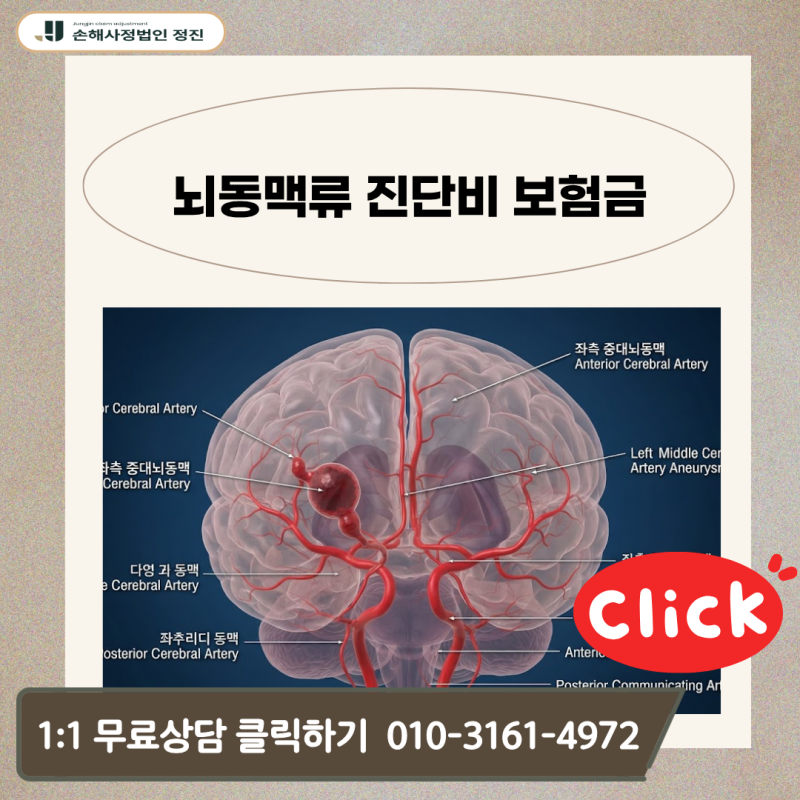
건강검진의 보편화와 의학 기술 발달로 뇌동맥류(I67.1)가 조기에 발견되는 사례가 증가하고 있습니다. 비파열성 뇌동맥류 진단 후 보험사에 진단비를 청구하지만, 진단서의 질병 코드만으로는 보험금 지급이 거절되는 경우가 많아 주의가 필요합니다.
보험사는 진단서 외에 MRA 판독지, 병변의 위치와 형태 등 다양한 요소를 종합적으로 심사합니다.
보험사는 뇌동맥류의 크기가 작거나 MRA 판독지에 '의심 소견'과 같은 유보적인 표현이 있을 경우, 이를 확정된 질병이 아닌 정상적인 혈관 변이인 '누두부 팽대'로 판단하여 진단비 지급을 거절하는 경향이 있습니다.
특히 2~3mm 이하의 작은 병변은 동맥류와 누두부 팽대의 구분이 모호하여 보험금 분쟁의 주요 쟁점이 됩니다. 뇌동맥류 진단비 거절 시에는 의무기록, 영상검사 결과, 주치의의 구체적인 소견을 종합하여 보험사의 주장을 반박할 수 있습니다.
B-MRI만으로도 확정 진단이 가능한 경우가 많으며, 이미 거절 통보를 받았더라도 재청구 및 분쟁 조정 신청을 통해 보험금을 인정받은 실제 사례들이 있습니다. 전문가의 도움을 받는 것이 효과적인 대응 방안이 될 수 있습니다.