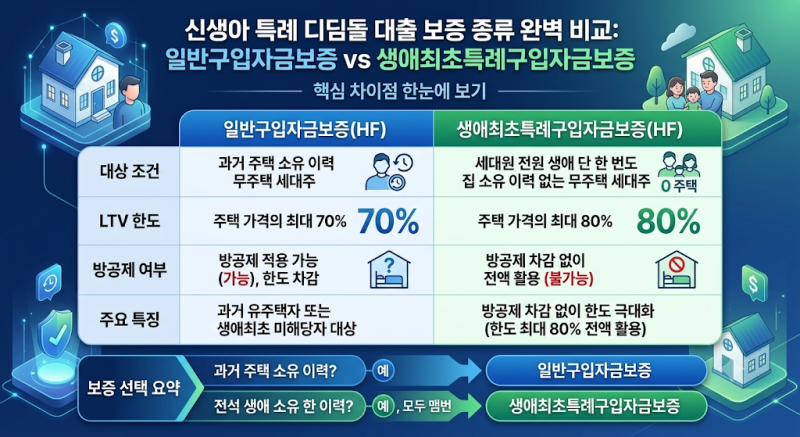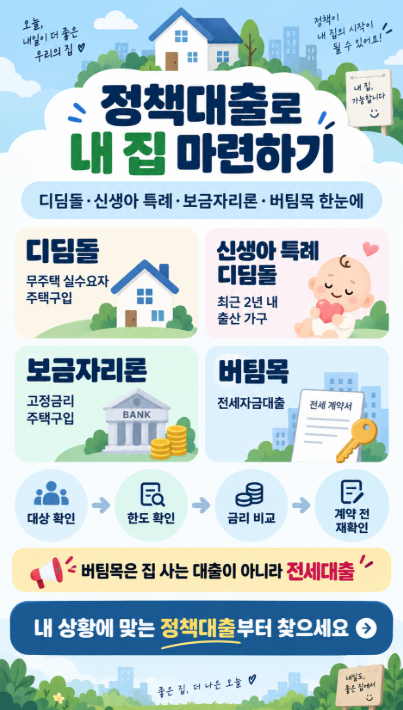

내집마련 디딤돌대출은 무주택 서민의 주택 구입을 지원하는 정부 정책 모기지 상품으로, 시중은행 주택담보대출보다 낮은 금리로 최장 30년까지 장기 분할상환이 가능하다는 큰 장점을 가지고 있습니다. 특히 시중은행 주택담보대출 금리가 연 4~5%대를 오르내리는 상황에서, 디딤돌대출은 최저 연 2%대 고정·변동 저금리로 최대 4억 원까지 대출을 지원하여 내 집 마련의 꿈을 실현하는 데 중요한 역할을 하고 있습니다. 이 대출은 주택도시기금 재원으로 운영되며 한국주택금융공사(HF)가 보증을, 시중은행들이 실제 대출 취급을 담당합니다.
블로거들은 디딤돌대출의 까다로운 조건과 유형별 한도, 금리 차이에 주목하며, 특히 우대금리 조건을 꼼꼼히 챙겨 이자 부담을 획기적으로 낮출 수 있다고 강조합니다. 생애최초 주택구입, 다자녀, 청약통장 보유 기간, 부동산 전자계약 등 다양한 우대금리 조건을 활용하면 최대 0.7%p 이상 금리를 추가로 인하할 수 있습니다. 또한, 대출 한도를 깎아먹는 '방공제(소액임차보증금)' 문제를 해결하기 위한 MCG 보증 활용법 등 실질적인 팁을 공유하며, 일반 디딤돌대출 외에도 신생아 특례 디딤돌대출 등 파생 상품의 특징과 신청 자격을 상세히 비교 분석하고 있습니다.
디딤돌대출 신청 전에는 반드시 소득, 자산, 주택 기준 등 3대 필수 신청 자격을 정확히 확인해야 합니다. 일반 무주택 가구는 부부합산 연소득 6,000만 원 이하, 생애최초 주택구입자 및 2자녀 이상 가구는 7,000만 원 이하, 신혼가구는 8,500만 원 이하의 소득 요건을 충족해야 합니다. 또한, 순자산 기준 5억 1,100만 원 이하, 세대원 전원 무주택 요건, 그리고 주택 가격 5억 원 이하(신혼 및 2자녀 이상 가구는 6억 원 이하) 및 주거 전용면적 85㎡ 이하의 대상 주택 조건을 충족하는지 면밀히 검토해야 합니다. 실제 신청 전에는 한국주택금융공사 또는 주택도시기금 공식 채널에서 최신 조건을 다시 확인하는 것이 중요합니다.