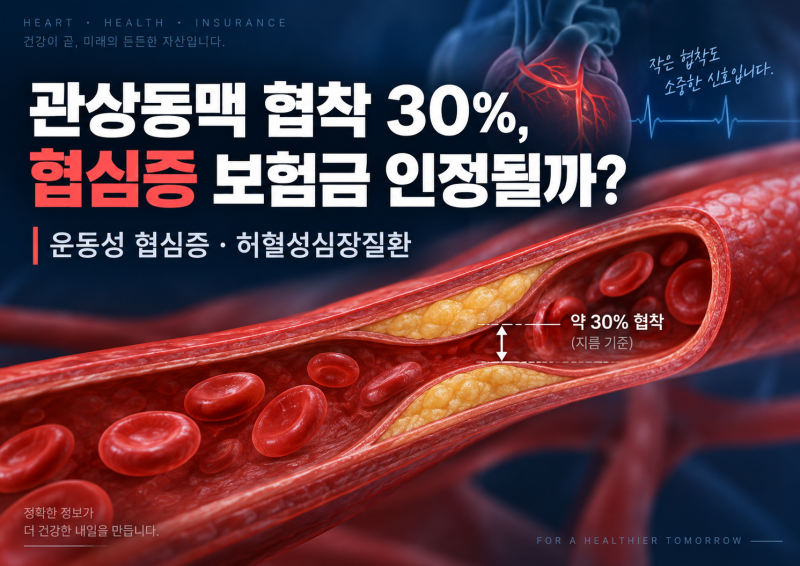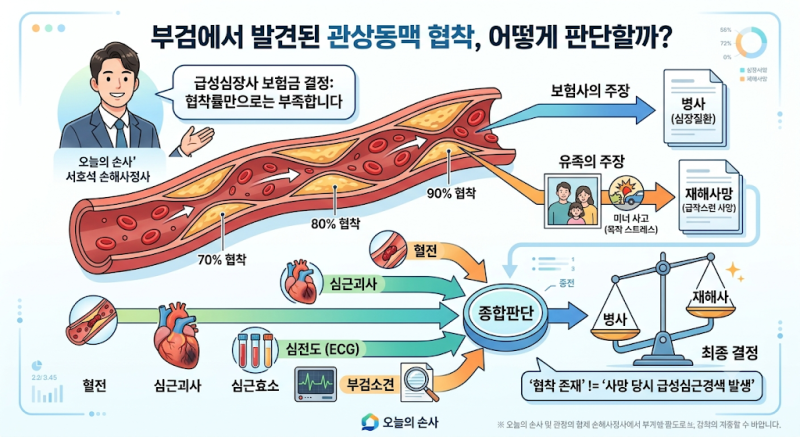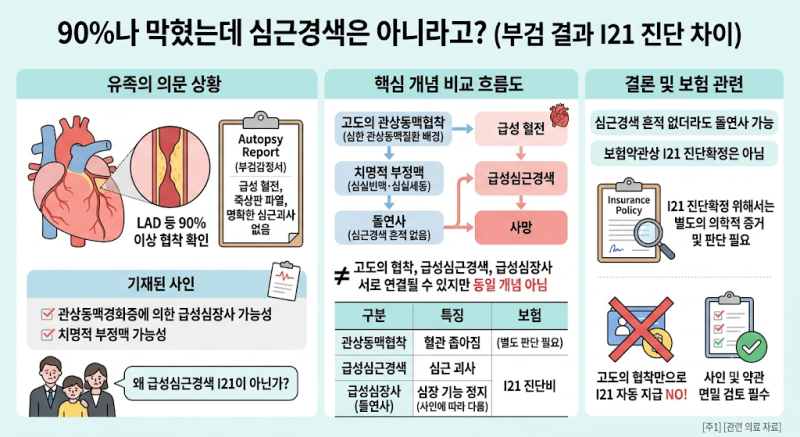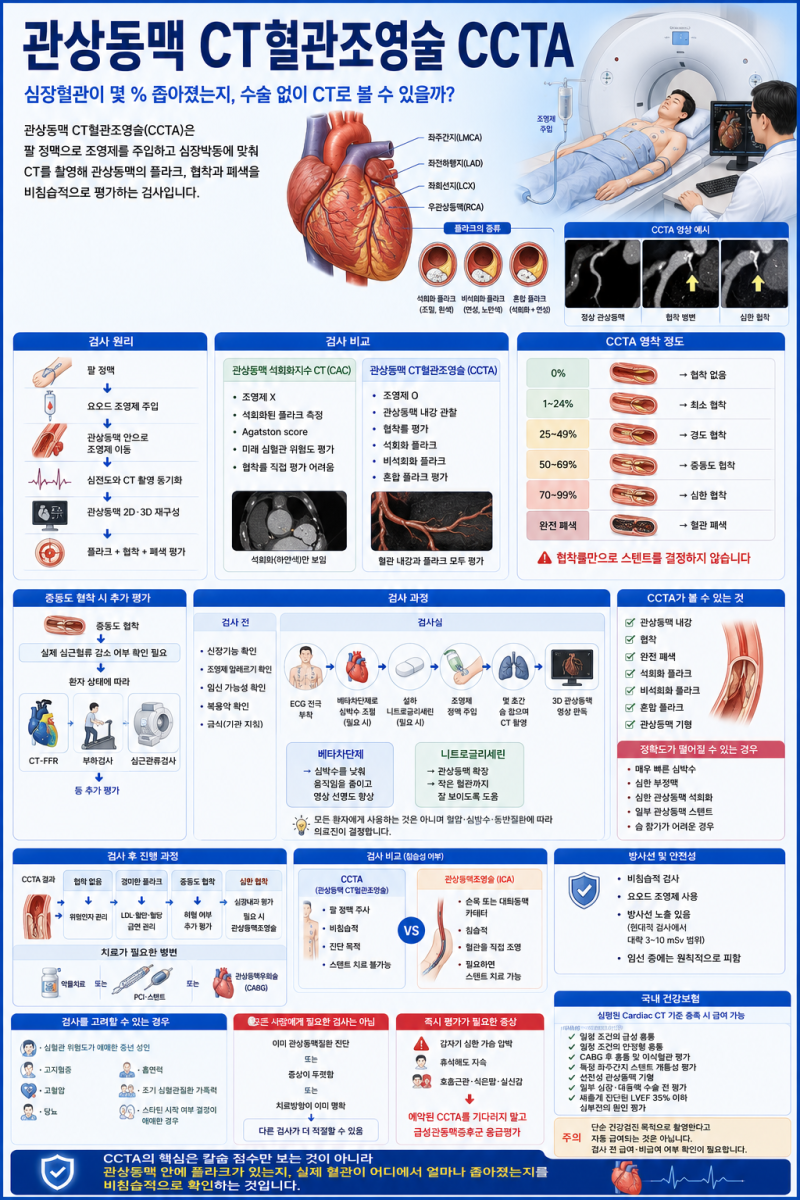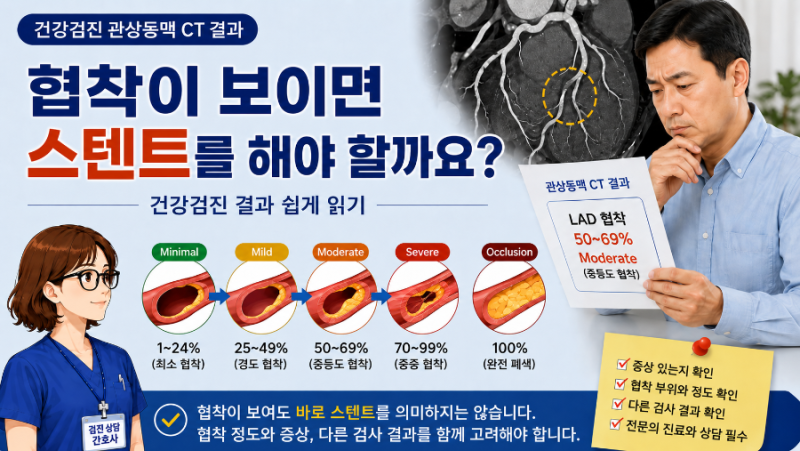
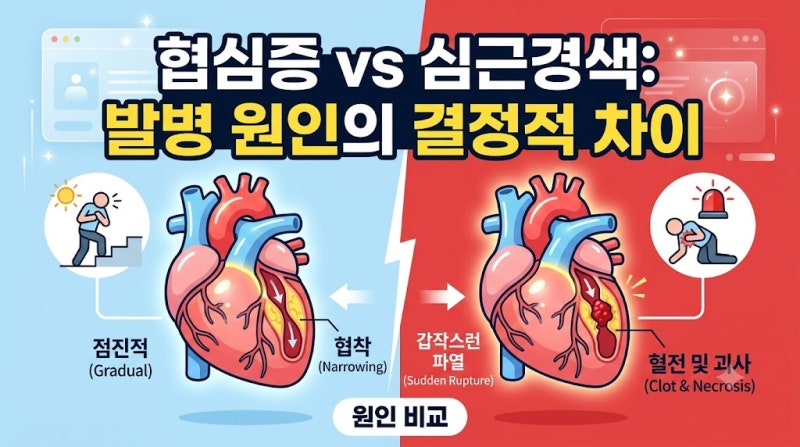
관상동맥협착은 심장 혈관이 좁아진 상태를 의미하며, 이는 심장 질환의 중요한 지표 중 하나입니다. 하지만 관상동맥조영술(CAG)에서 높은 협착률이 확인되었다고 해서 반드시 심근경색이나 협심증으로 진단되는 것은 아닙니다. 특히 보험금 청구 시 협착률 수치만으로 진단 여부를 판단하는 경우가 많아 분쟁이 발생하기도 합니다. 실제 심근경색 진단은 심근 손상과 허혈을 뒷받침하는 다양한 검사 결과를 종합적으로 평가하여 이루어집니다.
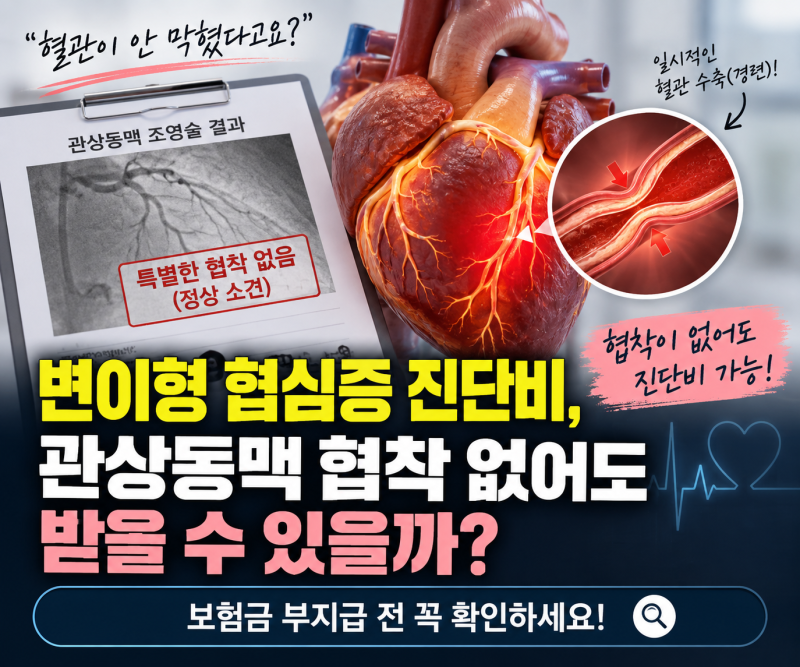
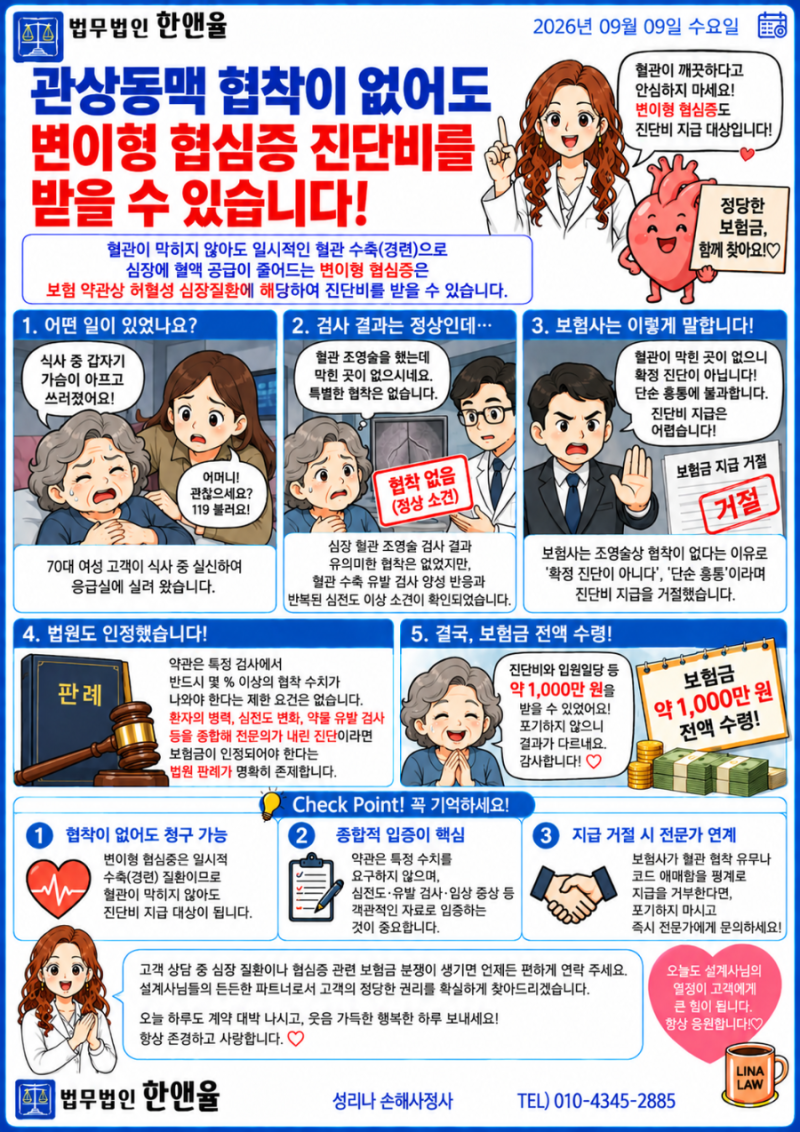
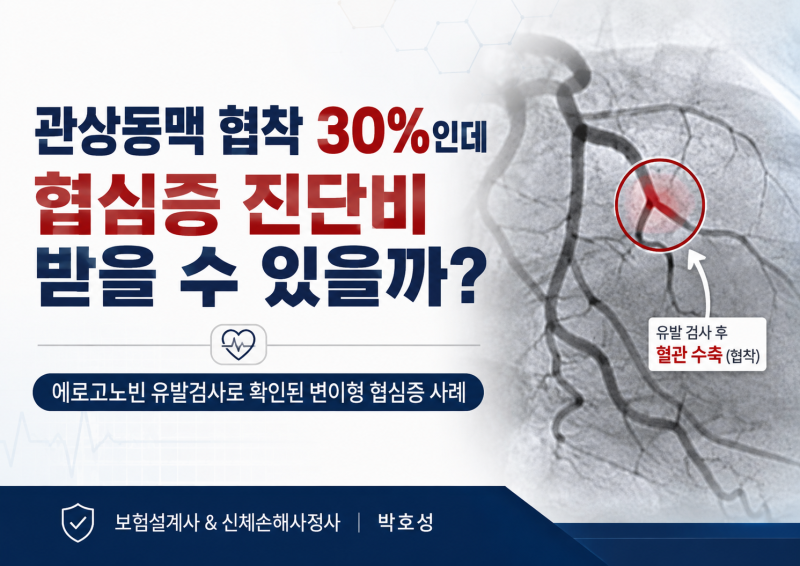
실제 블로그 후기들을 살펴보면, 관상동맥협착률이 70% 미만이라는 이유로 협심증 진단비 지급이 거절되는 사례가 빈번하게 발생하고 있습니다. 그러나 협심증 진단은 혈관의 좁아짐 외에도 흉통 양상, 약물 반응, 심전도 변화 등 임상적 증상과 검사 결과를 종합적으로 고려해야 합니다. 특히 변이형 협심증의 경우, 혈관이 일시적으로 수축하여 협착이 없어도 발생할 수 있어 진단비 청구 시 주의가 필요합니다.
따라서 관상동맥협착 진단비를 청구할 때는 협착률 수치뿐만 아니라 응급실 초진 기록, 간호 기록지, 심전도 변화 유무, 약물 반응 등 의무기록에 상세히 기재된 내용을 확인하는 것이 중요합니다. 보험 약관에는 특정 협착 수치를 요구하는 제한 요건이 없는 경우가 많으므로, 전문의의 종합적인 진단과 법원 판례 등을 근거로 보험금 지급을 주장할 수 있습니다. 혈관이 막히지 않아도 변이형 협심증 진단비 청구가 가능함을 인지하고, 관련 자료를 철저히 준비하는 것이 필요합니다.