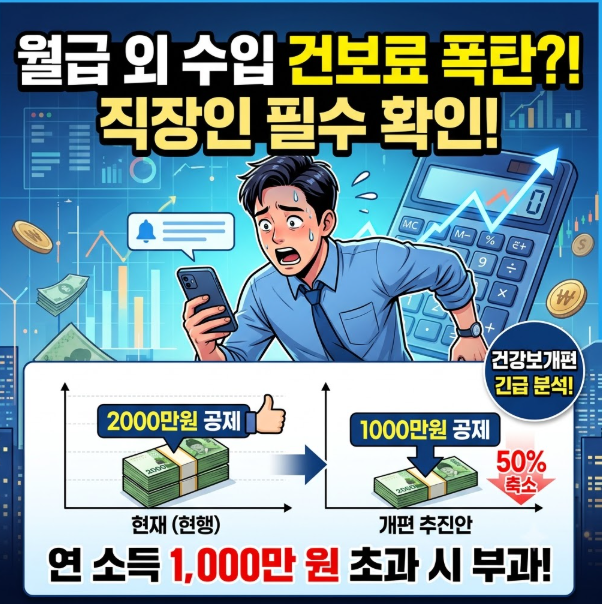

최근 예금 이자와 주식 배당금 등 금융소득이 증가하면서 건강보험료 금융소득 1000만원 기준에 대한 관심이 높아지고 있습니다. 특히 은퇴 후 금융소득으로 생활하는 분들에게는 이 기준이 피부양자 자격 유지와 직결되어 중요한데요. 연간 금융소득이 1,000만원을 초과할 경우 직장인 자녀의 피부양자 자격이 박탈되고 지역가입자로 전환되어 막대한 건보료 부담을 안게 될 수 있습니다. 이는 금융소득 종합과세 기준인 2,000만원과는 다른 건강보험료 산정 기준이 적용되기 때문입니다.
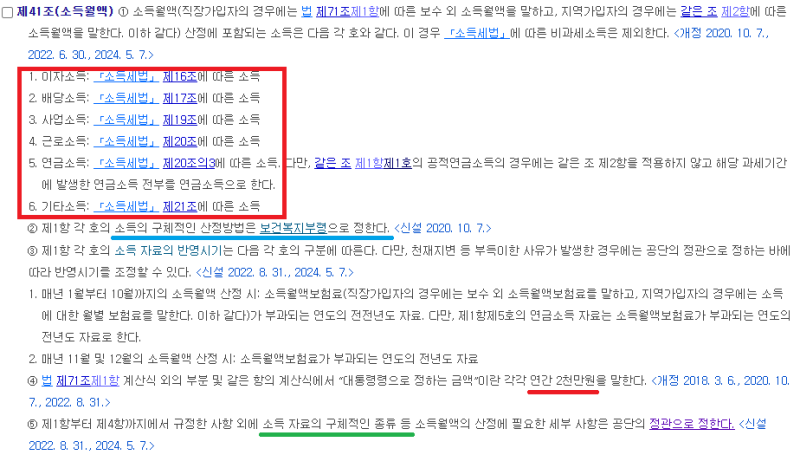
실제 블로그 후기들을 살펴보면, 금융소득이 1,000만원을 넘는 순간 초과분만이 아니라 전체 금융소득이 건강보험료 부과 대상 소득으로 산정된다는 점을 주의해야 합니다. 이로 인해 다른 소득이 없더라도 피부양자 자격에서 탈락하는 사례가 많으며, 예상치 못한 건보료 폭탄을 맞게 되는 주요 원인으로 꼽힙니다. 하지만 모든 금융 상품의 소득이 건보료 산정에 포함되는 것은 아니며, 과세 대상 여부에 따라 합산 여부가 달라지므로 이를 잘 파악하는 것이 중요합니다.
블로거들은 건강보험료 산정에서 제외되는 소득으로 ISA(개인종합자산관리계좌) 내 수익, 비과세종합저축 이자, 신협·농수협·새마을금고 등 조합 예탁금의 비과세 이자를 강조합니다. 특히 ISA 계좌는 비과세 및 분리과세 혜택이 적용되어 건강보험료 소득 합산에서 원천적으로 제외되므로, 금융소득 1,000만원 기준을 관리하며 피부양자 자격을 유지하는 데 효과적인 절세 수단으로 활용될 수 있습니다. 매년 11월 국민건강보험공단의 피부양자 자격 심사에 대비하여 자신의 금융소득 현황을 면밀히 점검하는 것이 필요합니다.