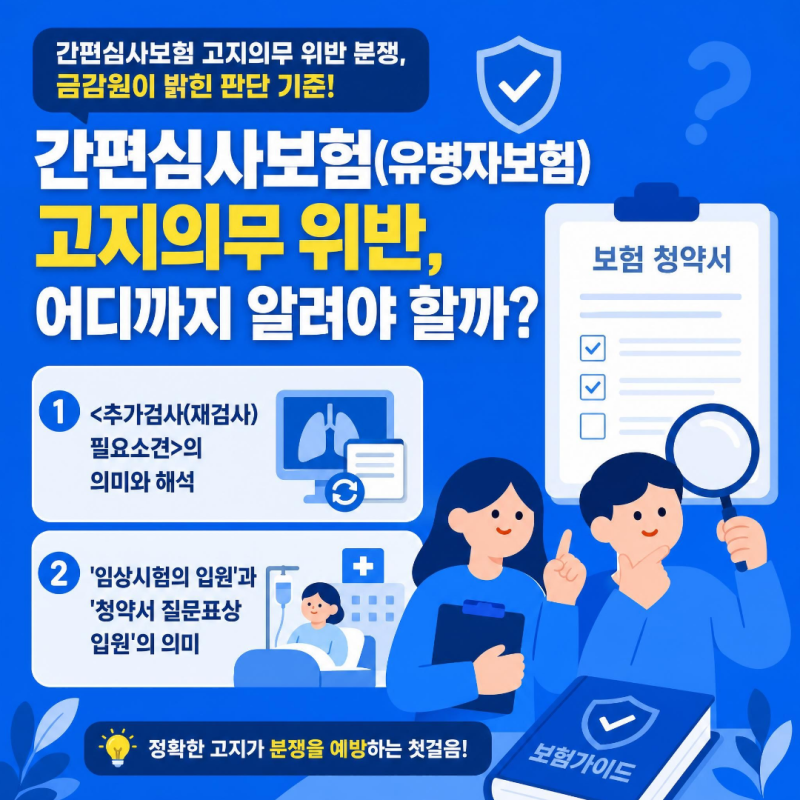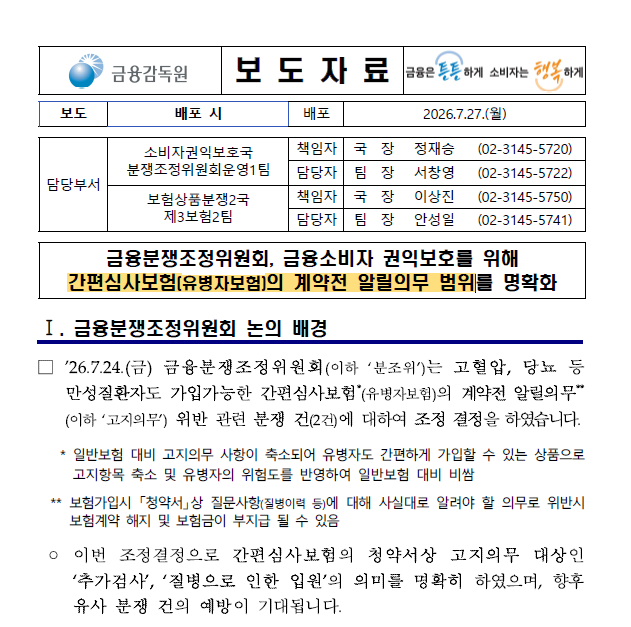


간편심사보험은 고혈압이나 당뇨 등 만성 질환이 있는 분들도 비교적 쉽게 가입할 수 있도록 고지 항목을 줄인 보험 상품입니다. 하지만 청약서 질문사항의 해석을 두고 보험금 청구 단계에서 분쟁이 자주 발생하고 있으며, 특히 '추가검사'나 '재검사'의 의미를 어떻게 해석하느냐에 따라 계약 해지나 보험금 지급 여부가 달라질 수 있습니다. 2026년 금융분쟁조정위원회는 이러한 분쟁을 해결하기 위한 중요한 조정 결정을 내렸습니다.
실제 블로그 후기들을 살펴보면, 보험사는 가입 전 '두 달 뒤 혈액검사 권유'를 받은 사실을 '추가검사 필요 소견'으로 해석하여 고지의무 위반을 주장하는 경우가 많았습니다. 그러나 금융분쟁조정위원회는 단순한 추적 관찰이나 정기 검사는 추가검사에 해당하지 않는다고 판단했습니다. 이는 검사 결과 이상 소견이 확인되어 보다 정확한 진단을 위해 시행되는 검사만을 추가검사로 본다는 의미입니다.
따라서 진료 기록에 '몇 달 후 검사 권유' 문구가 있다고 해서 무조건 고지의무 위반으로 단정할 수 없습니다. 보험 가입 전 의료 기록을 면밀히 검토하고, 보험사의 자의적인 해석이 아닌지 관련 판례 및 조정례에 근거하여 판단하는 것이 중요합니다. 특히 2026년 7월 금융분쟁조정위원회의 결정은 간편심사보험 고지의무 판단의 새로운 기준을 제시하고 있습니다.