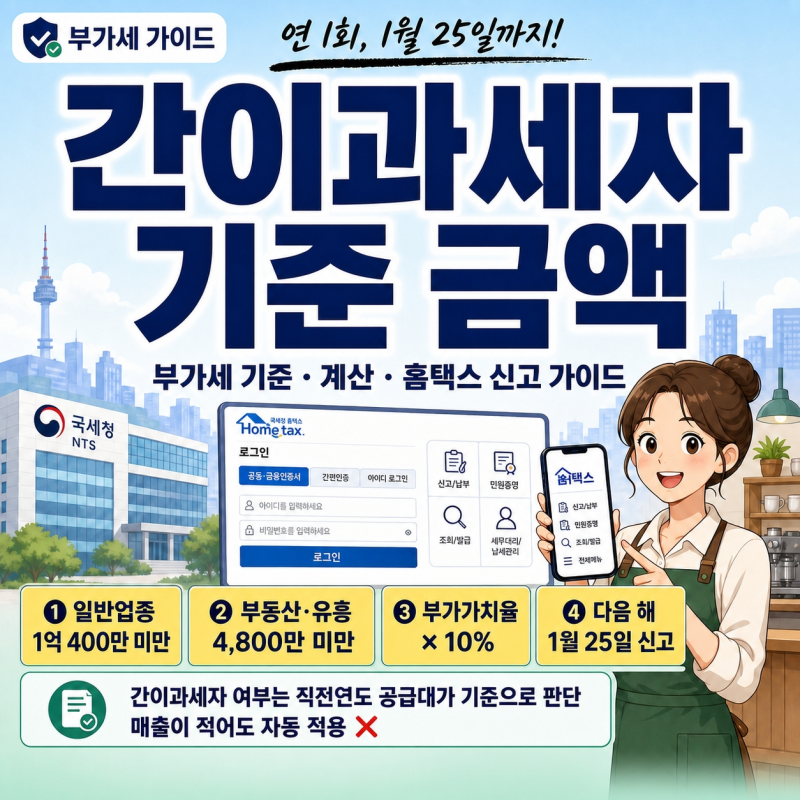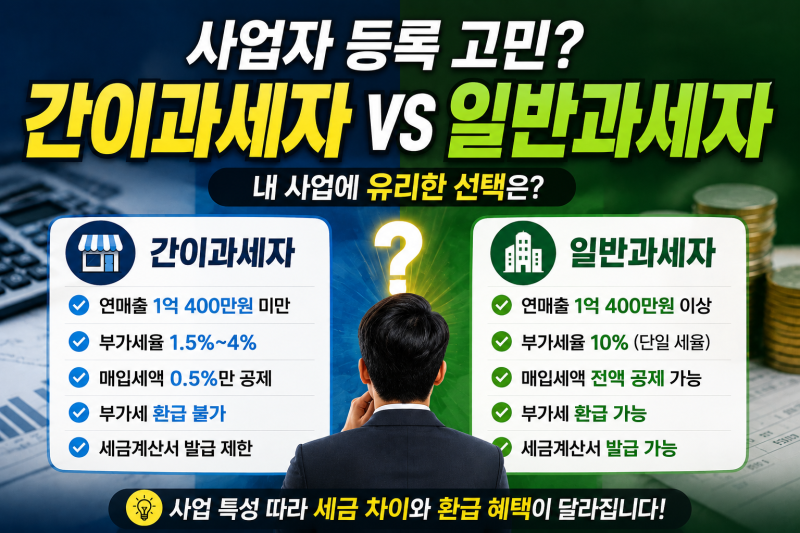

간이사업자 부가세율은 직전연도 매출(공급대가) 1억 400만 원 미만인 개인사업자에게 적용되며, 1.5~4%의 낮은 세율이 특징입니다. 신고는 다음 해 1월 25일 연 1회로 간소화되어 일반과세자와 차이를 보입니다. 특히 2026년 9월 기준으로, 1억 400만 원을 초과하면 다음 해 7월 1일부터 일반과세자로 전환될 수 있습니다. 부동산임대업이나 과세유흥장소는 4,800만 원 미만 기준이 적용되며, 전문직이나 도매업 등 일부 업종은 매출과 관계없이 간이과세 적용이 제한될 수 있습니다.
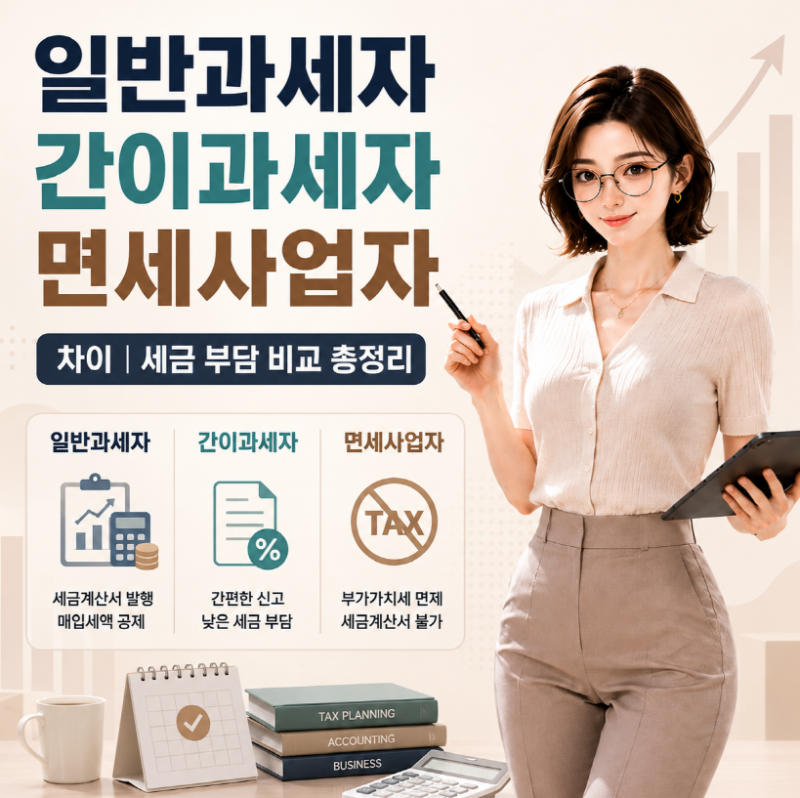
실제 블로그 후기들을 살펴보면, 간이과세자는 매출이 4,800만 원 미만일 경우 납부세액이 면제될 수 있지만, 신고 의무는 여전히 존재합니다. 납부세액은 매출에 업종별 부가가치율(15~40%)과 10%를 곱하여 계산되며, 일반과세자와 달리 매입세액 공제 방식이 다릅니다. 예를 들어, 소매업과 음식점업은 15%, 숙박업은 25%, 부동산임대업은 40%의 부가가치율이 적용됩니다.
신규 사업자는 사업자등록 신청 시 예상 매출을 기준으로 간이과세 적용을 신청할 수 있으며, 개업 첫해 영업기간이 12개월보다 짧다면 실제 공급대가를 12개월 기준으로 환산하여 다음 과세유형을 판단합니다. 여러 사업장을 운영하는 경우 전체 사업장의 공급대가 합계액을 기준으로 간이과세 여부를 판단하므로, 본인의 사업 유형과 매출 규모를 정확히 파악하여 세금 부담을 최소화하는 것이 중요합니다.