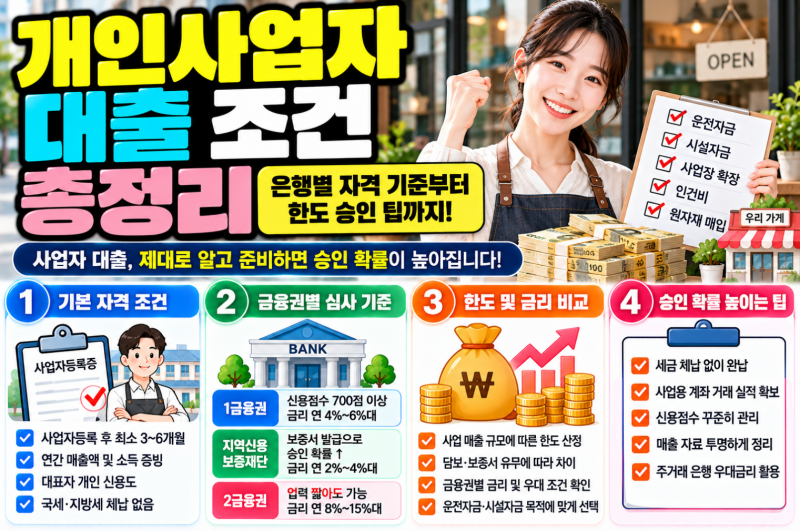
간이사업자 대출 조건은 개인사업자 대출과 마찬가지로 대표자의 신용도뿐만 아니라 사업장의 업력, 매출 규모, 소득 증빙 수준을 복합적으로 평가합니다. 특히 사업자등록증만으로는 대출 승인이 어렵다는 점을 많은 예비 창업자들이 간과하는 경향이 있습니다. 금융기관은 사업체의 영속성과 최소한의 영업 실적을 중요하게 보며, 국세청에 신고된 투명한 매출 실적이 대출 한도와 직결됩니다.
실제 블로그 후기들을 보면 사업자등록 직후에는 매출 자료가 없어 대출 한도가 낮거나 금리가 높게 책정되는 경우가 많습니다. 업력이 1년 미만인 초기 사업자라면 은행 자체 상품보다 정부에서 지원하는 지역신용보증재단 특례보증이나 소상공인 창업자금을 우선 검토하는 것이 유리합니다. 또한, 1금융권 시중은행은 KCB 기준 최소 700점~750점 이상의 양호한 신용을 요구합니다.
대출 승인률을 높이기 위해서는 사업 영위 상태, 상시근로자 수(정책자금의 경우), 연체 및 체납 이력 관리가 필수적입니다. 특히 간이과세자는 세금계산서 발행이 제한되어 매출 증빙이 까다로울 수 있으므로, 공적으로 입증 가능한 매출 실적을 꾸준히 관리하는 것이 중요합니다. 이자 부담이 없는 정부 지원금도 있으니 대출과 함께 고려해 보는 것이 좋습니다.