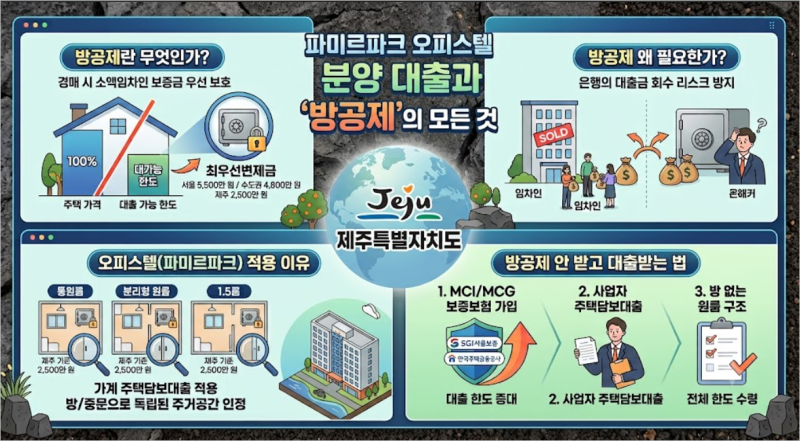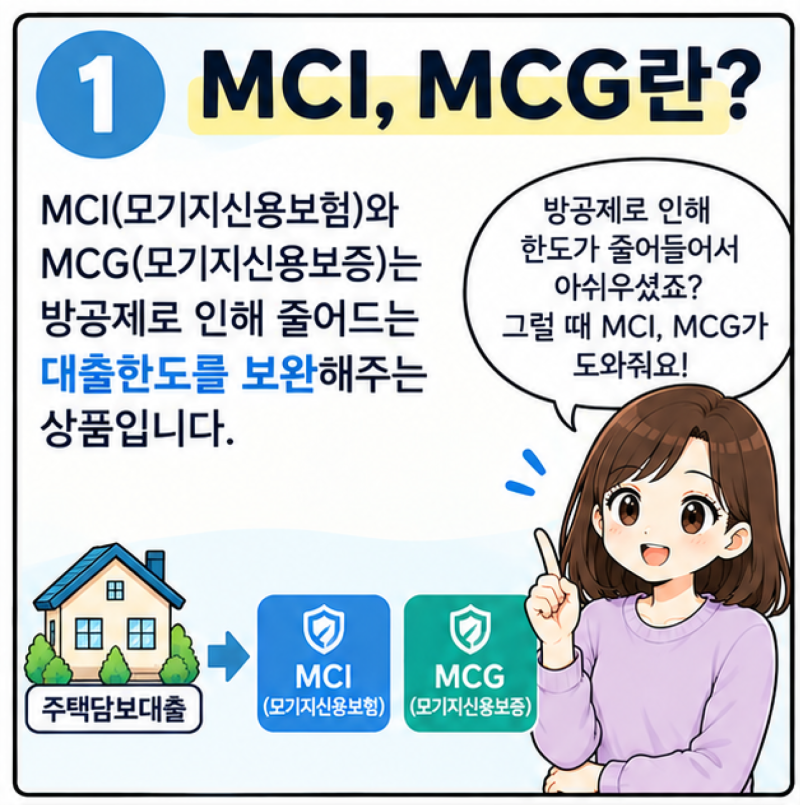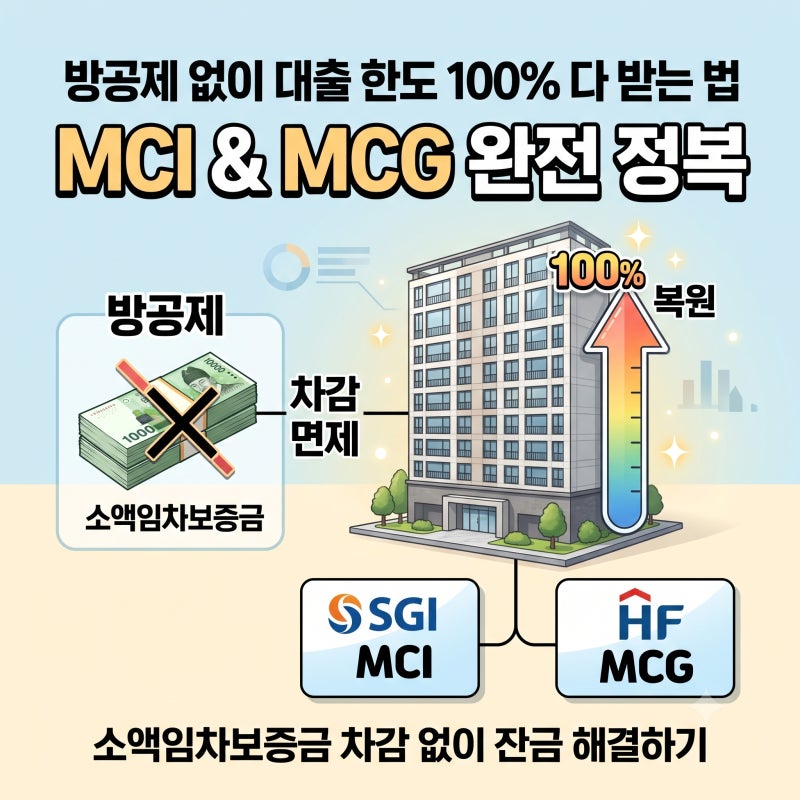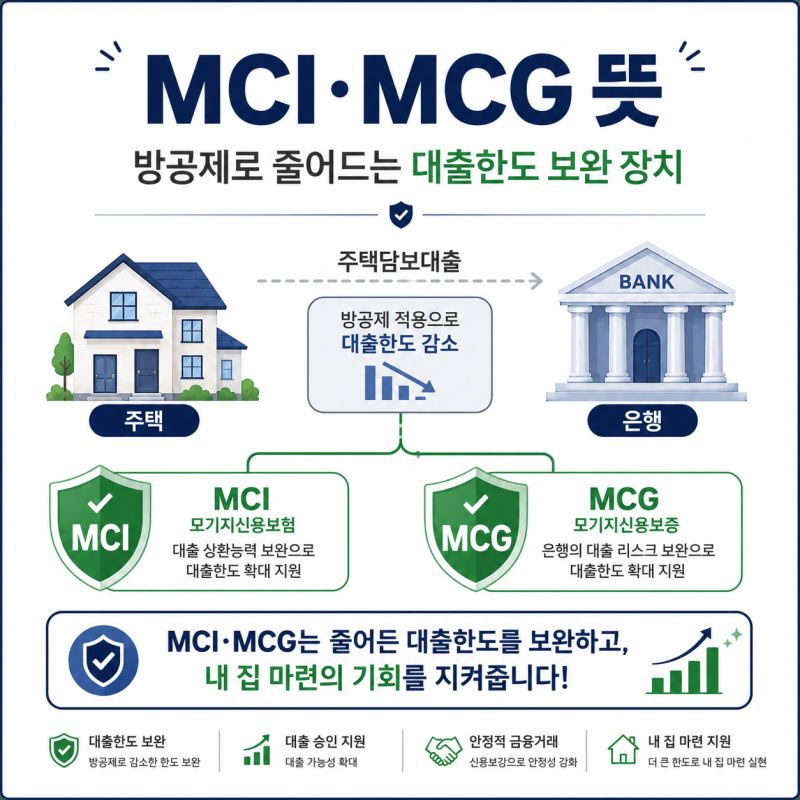
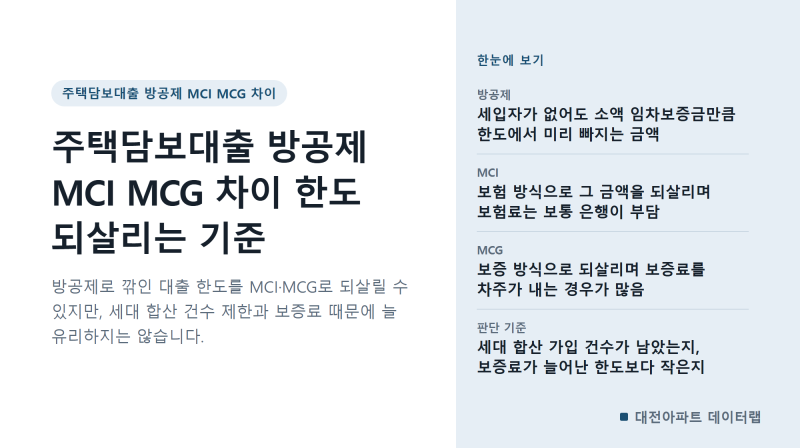
MCG(모기지신용보증)는 주택담보대출 시 발생하는 방공제(소액임차보증금 최우선변제금)로 인한 대출 한도 감소를 막아주는 보증 제도입니다. 이는 한국주택금융공사가 발급하며, 아파트뿐만 아니라 다세대, 연립 주택까지 커버하여 대출 한도를 지켜주는 역할을 합니다. 최근 정부의 가계부채 관리 강화와 은행권의 리스크 관리로 인해 많은 은행이 MCI/MCG 신규 가입을 제한하고 있어, 대출 가능 금액이 줄어드는 사례가 발생하고 있습니다.
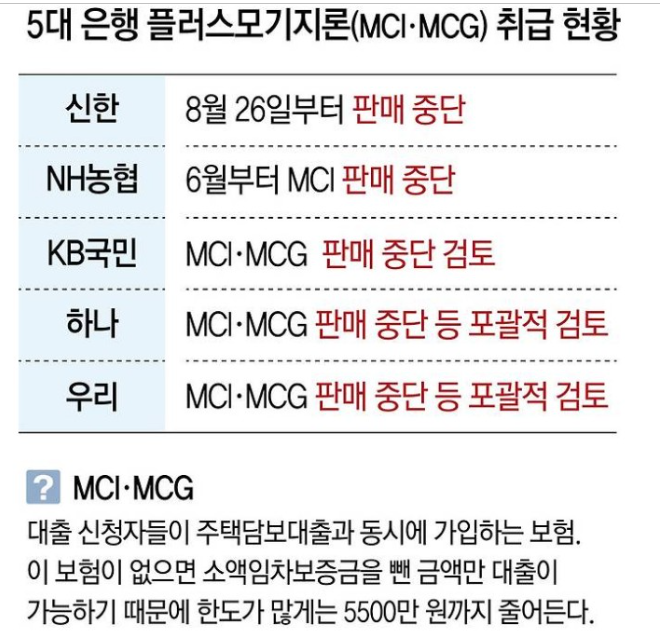
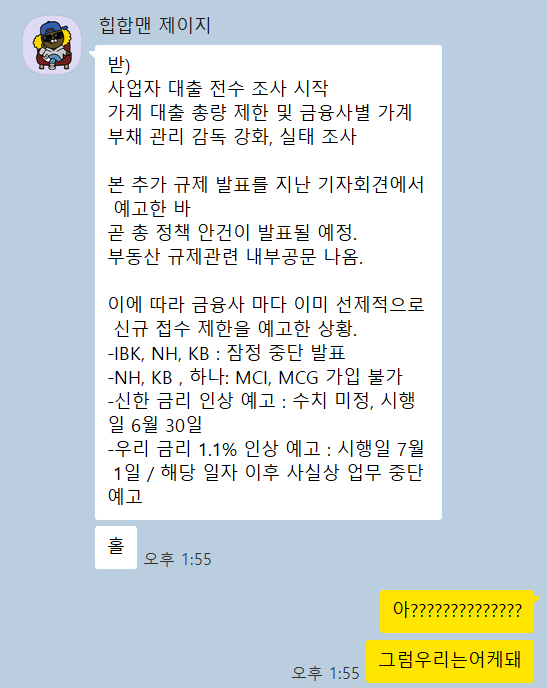
실제 블로그 후기들을 살펴보면, MCI와 MCG는 모두 대출 한도를 지켜주는 장치이지만, 발급 기관과 주로 쓰이는 주택 유형에서 차이를 보입니다. MCI는 SGI서울보증이 발급하며 주로 아파트에 적용되는 반면, MCG는 한국주택금융공사가 발급하며 다세대·연립 주택까지 보증합니다. 2026년 10월 현재 SC제일은행과 iM뱅크 등 일부 은행에서 모기지보험 접수를 재개했지만, 국민, 신한, 우리, 하나, 농협, 기업은행 등 주요 은행들은 여전히 MCI/MCG 가입이 막혀 있어 대출 한도에 영향을 미치고 있습니다.
대출 한도 감소를 피하기 위해서는 MCG 보증이 가능한 은행을 찾아 발품을 팔거나, 대출 상담사를 통해 도움을 받는 것이 효과적입니다. MCG 보증 안내는 한국주택금융공사 홈페이지에서 확인할 수 있으며, 고객센터(1688-8114)를 통해 자세한 상담을 받을 수 있습니다. 주택담보대출을 계획하고 있다면, 현재 시점에서 MCG 가입이 가능한 은행과 조건을 미리 확인하여 예상치 못한 대출 한도 감소에 대비하는 것이 중요합니다.