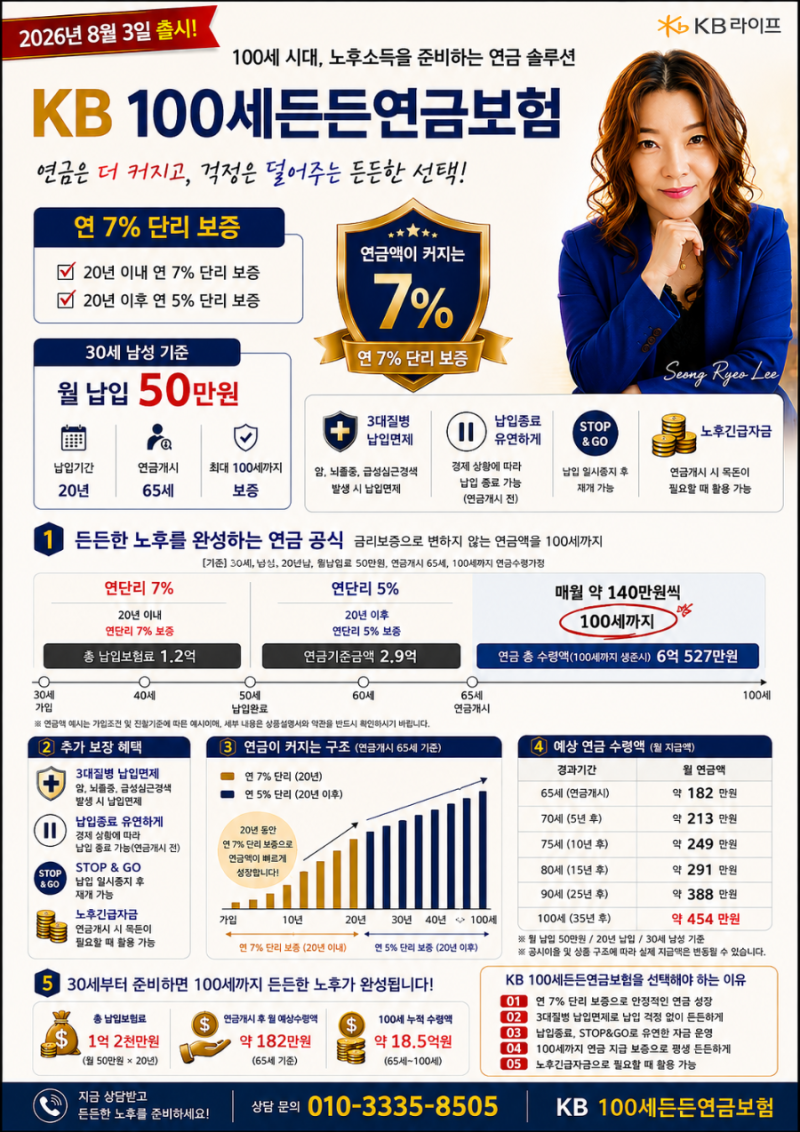

KB라이프 연금보험은 100세까지 안정적인 노후 자금 마련을 돕는 상품으로, 특히 '100세든든연금보험'과 '5년납 1억 만들기' 플랜이 주목받고 있습니다. 이 상품은 최저연금기준금액을 보증하여 공시이율 하락에도 연금액이 줄지 않는다는 점이 큰 특징입니다. 계약일로부터 20년까지 연 단리 7%, 그 이후 5%로 기준금액이 쌓이는 구조로, 노후 준비에 대한 관심이 높은 40~50대 고객층에서 큰 호응을 얻고 있습니다.
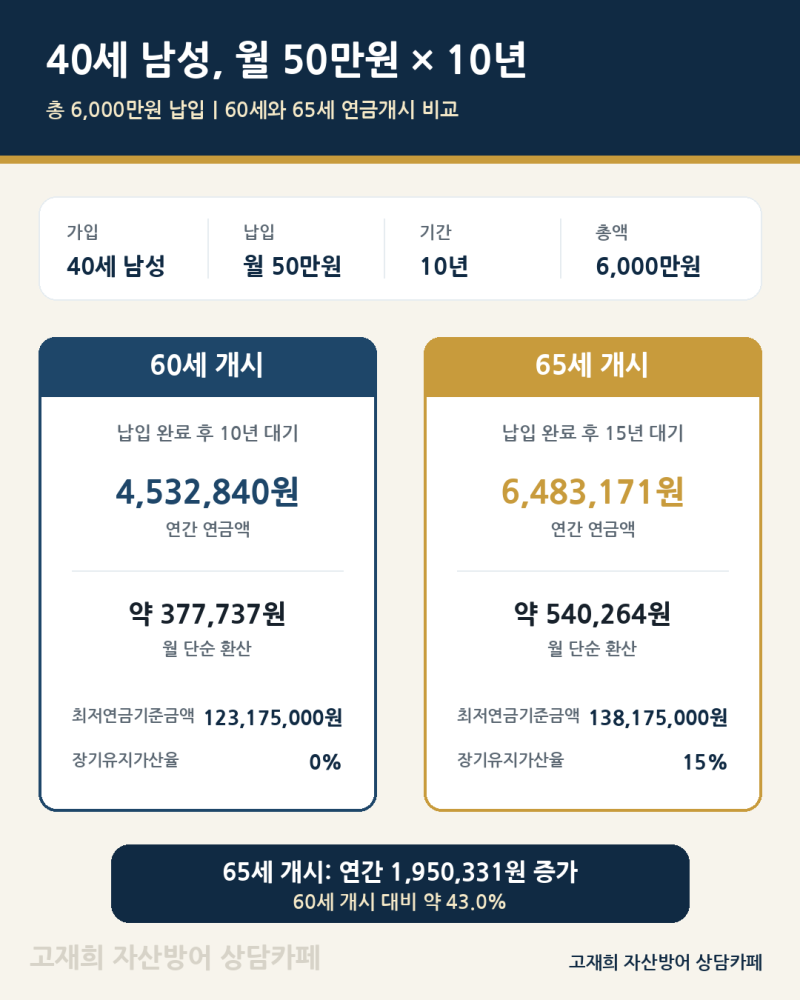
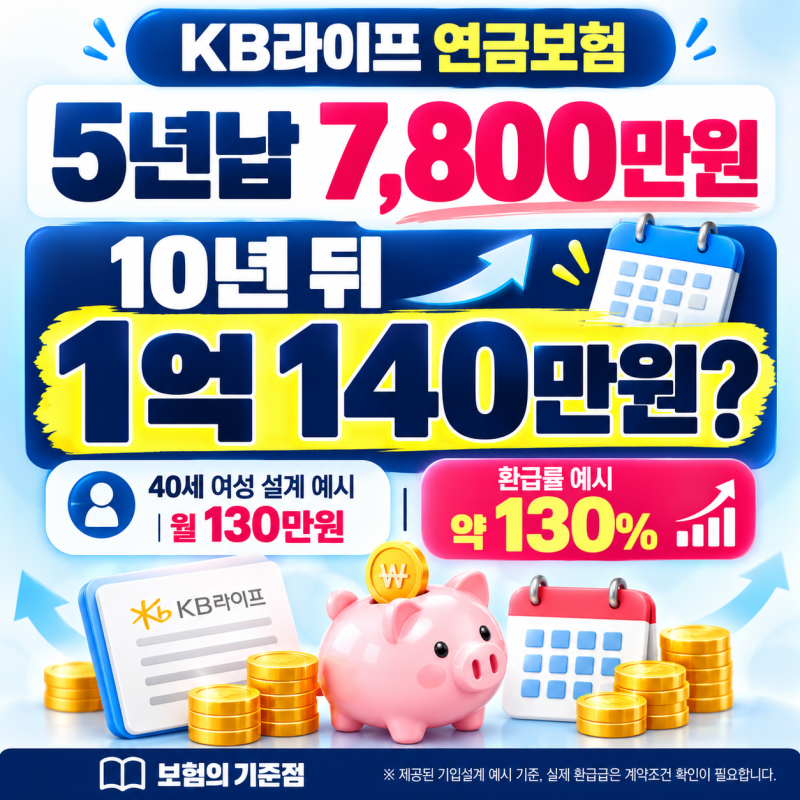
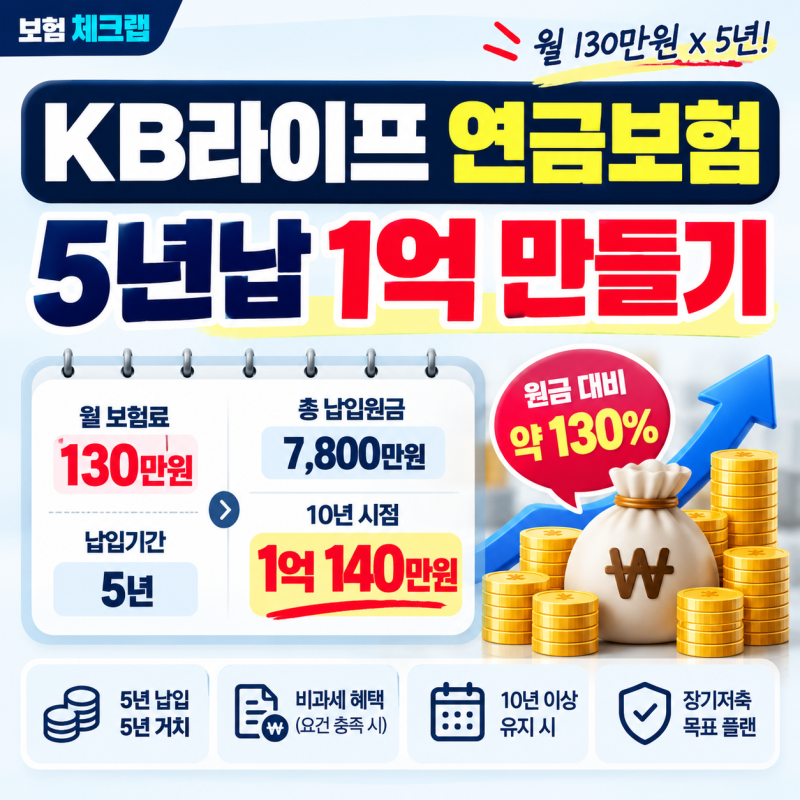
실제 블로그 후기들을 살펴보면, 연금 개시 시점을 60세에서 65세로 늦출 경우 연금액이 연간 195만 원 이상 증가하여 60세 개시보다 43% 더 많아지는 것으로 분석되었습니다. 이는 5년 추가 적립으로 인한 기준금액 증가, 기본지급률 상승, 그리고 장기유지가산율 적용 때문입니다. 또한, 월 130만 원씩 5년 납입 후 10년 시점에 1억 140만 원을 달성하는 '5년납 1억 만들기' 플랜도 높은 환급률로 관심을 모으고 있습니다.
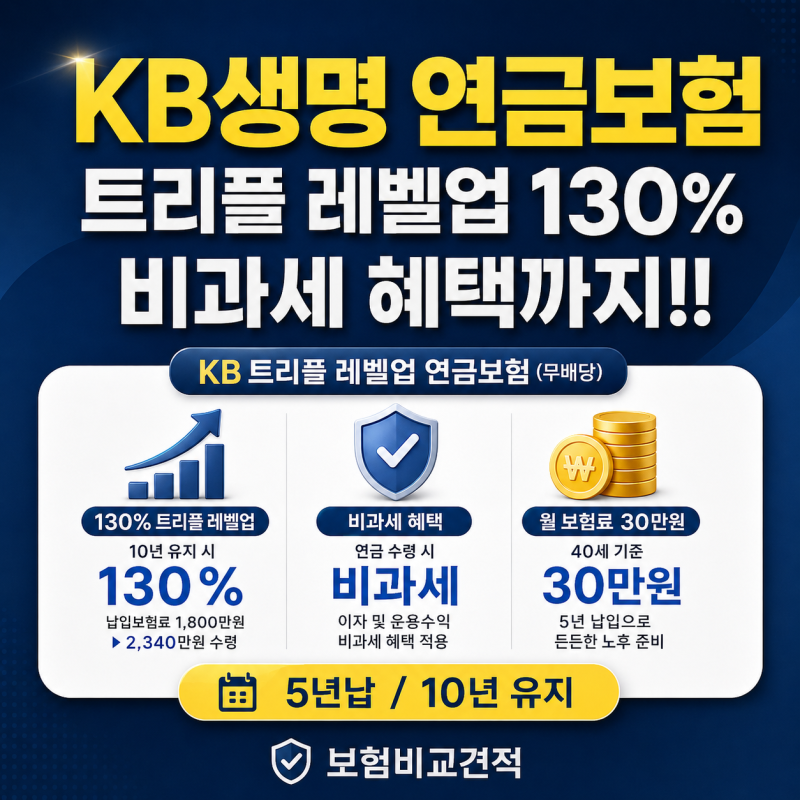
다만, '연 단리 7%'나 '환급률 130%'를 단순한 은행 적금 금리로 오해하지 않도록 주의해야 합니다. 보험 상품은 사업비와 유지 기간, 해약환급금 구조를 함께 고려해야 정확한 수익률을 파악할 수 있기 때문입니다. 따라서 가입 전에는 실제 가입설계서의 해약환급금표와 상품설명서를 꼼꼼히 확인하여 중도 해지 시 환급금 등 상세 조건을 면밀히 검토하는 것이 중요합니다.