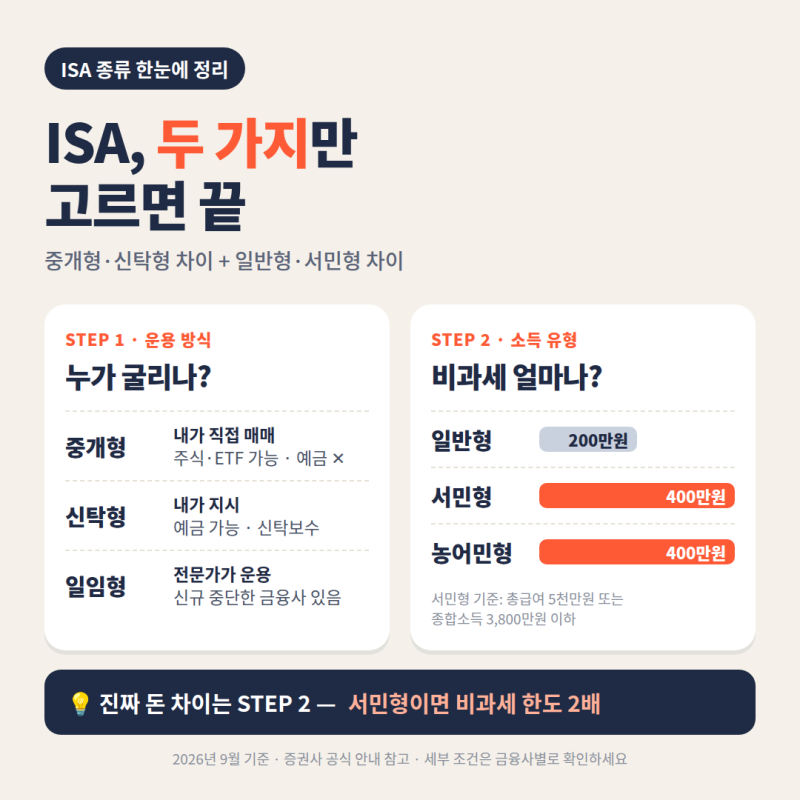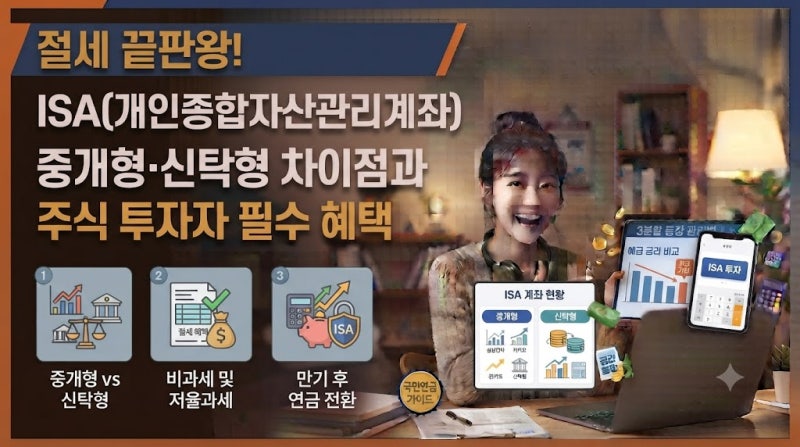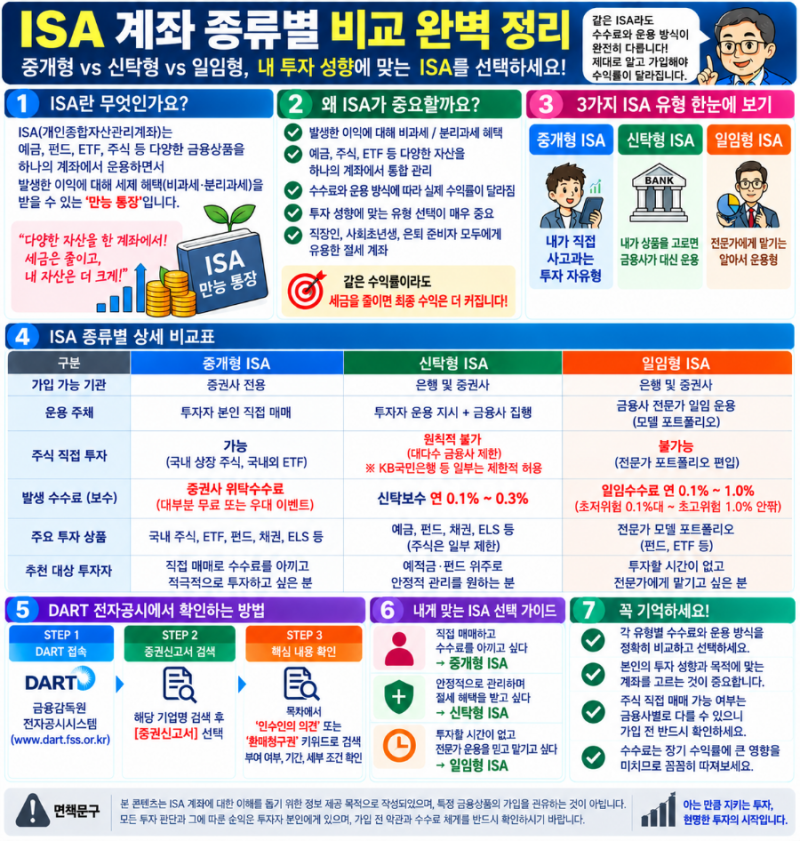
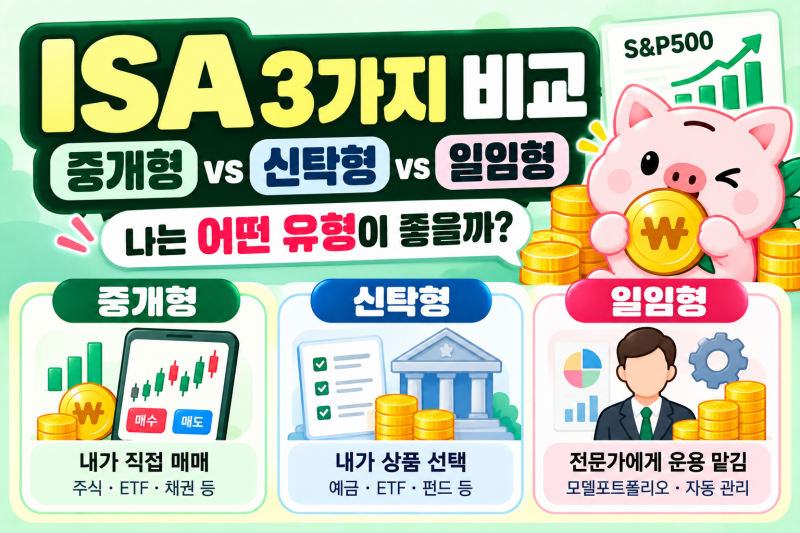


ISA(개인종합자산관리계좌)는 비과세 혜택으로 국민 재산 형성을 지원하며 최근 많은 투자자들의 주목을 받고 있습니다. 특히 현재 , 중개형, 신탁형, 일임형 세 가지 유형 중 어떤 것을 선택하느냐에 따라 투자 자율성과 수수료 구조가 크게 달라지는 점이 핵심 쟁점으로 부각되고 있습니다. 많은 분들이 신탁형 ISA의 수수료를 간과하여 예상치 못한 비용 지출에 당황하는 경우가 많습니다. 이 계좌 유형은 금융사에 운용 지시를 하는 구조로 인해 신탁보수가 발생하며, 이는 실질 수익률에 직접적인 영향을 미칩니다.
실제 블로그 후기들을 살펴보면, 신탁형 ISA는 연 0.1%에서 0.5% 내외의 신탁보수가 매년 계좌 잔고에서 차감되는 특징이 있습니다. 이는 중개형 ISA가 계좌 관리 수수료가 0원인 경우가 많다는 점과 대비됩니다. 또한 신탁형은 국내 상장 주식이나 미국 ETF 직접 매매가 불가능하거나 극도로 제한되는 경우가 많아 투자자의 자율성이 낮다는 점이 단점으로 지적됩니다. 많은 투자자들이 은행 창구 직원의 설명만 믿고 가입했다가 뒤늦게 투자 제약과 수수료 부담을 인지하고 후회하는 사례가 빈번하게 발생하고 있습니다.
신탁형 ISA의 실질 수익률을 정확히 파악하려면 계좌 신탁보수뿐만 아니라 편입된 상품별 운용보수까지 합산하여 비용을 산출해야 합니다. 특히 기존 은행 신탁형 ISA를 해지하지 않고 증권사 중개형으로 계좌이전 제도를 활용하면, 3년 의무가입 기간과 비과세 한도를 100% 승계받아 스마트폰으로 10분 만에 전환할 수 있습니다. 이는 비과세 혜택을 유지하면서 투자 자율성을 확보하고 수수료 부담을 줄일 수 있는 중요한 팁으로, 계좌 선택 전 반드시 확인해야 할 체크포인트입니다.