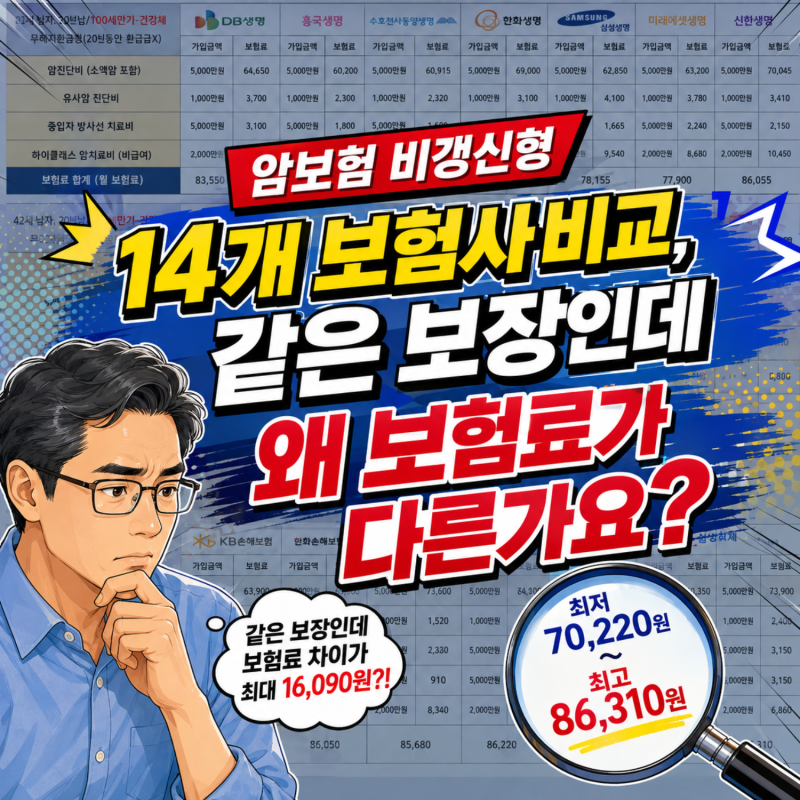
40대는 가정의 경제적 중심축이자 암 발생률이 급증하는 시기입니다. 이 시기 암보험은 건강과 재정 안정에 필수적인 대비책으로 주목받고 있습니다. 갱신형 암보험은 초기 보험료가 저렴하나, 60대 이후 보험료가 크게 인상되어 재정적 부담을 가중시킬 위험이 있습니다. 이에 만기까지 보험료 변동이 없는 비갱신형 상품을 선호하는 경향이 뚜렷합니다.
실제 블로그 후기에서는 갱신형 대비 비갱신형이 총납입 보험료를 수천만 원 이상 절감할 수 있다는 점이 큰 장점으로 꼽힙니다. 암 진단비 외에 실제 치료 과정에서 발생하는 비급여 암주요치료비의 중요성도 강조됩니다. 산정특례만으로는 모든 치료비를 감당하기 어려워 추가 보장을 준비하는 경우가 많습니다.
40대는 보험료 납입 여력이 있는 마지막 골든타임으로, 20년납 90세 또는 100세 만기 비갱신형 상품으로 납입을 일찍 끝내는 것이 유리합니다. 다이렉트 암보험은 사업비가 적어 설계사를 통하는 것보다 10~15% 저렴하지만, 일반암 진단비와 비급여 치료비 등 핵심 보장을 스스로 꼼꼼히 확인해야 합니다.