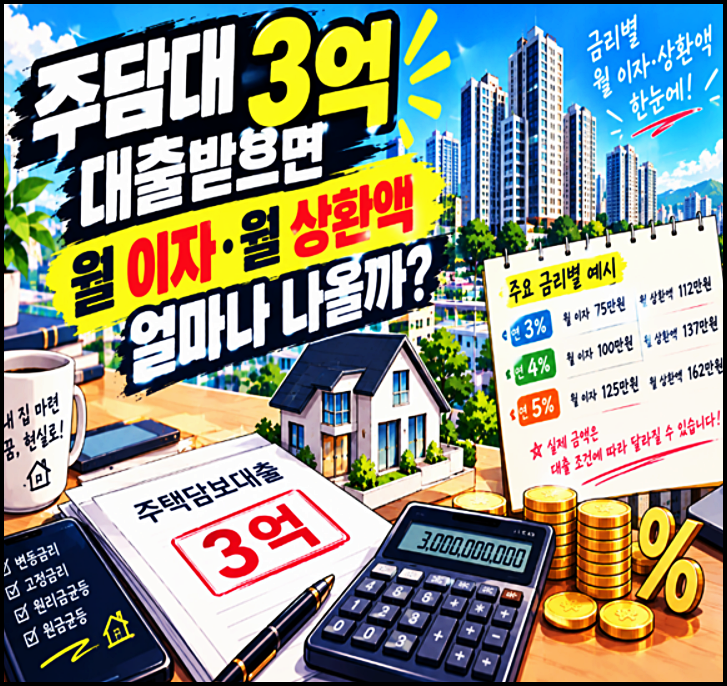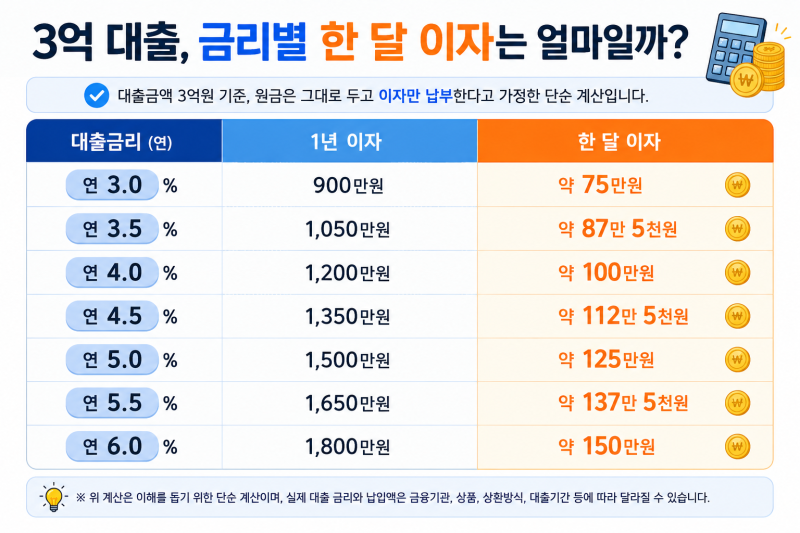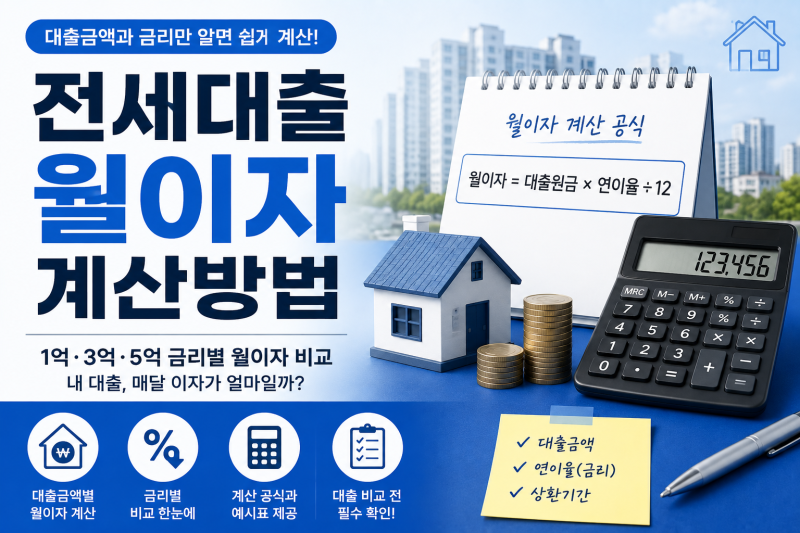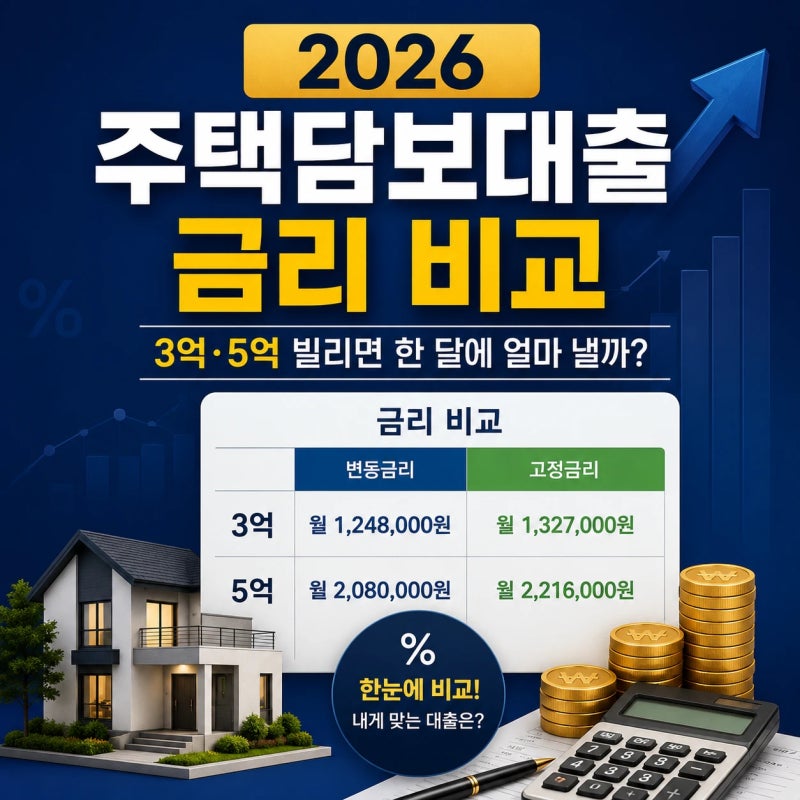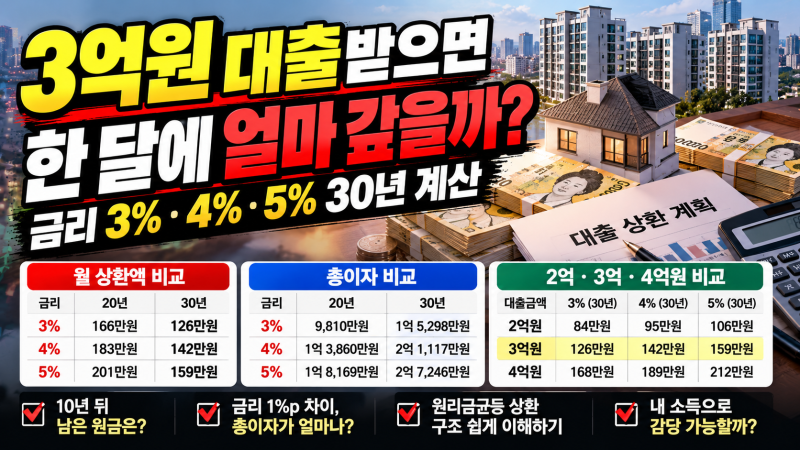
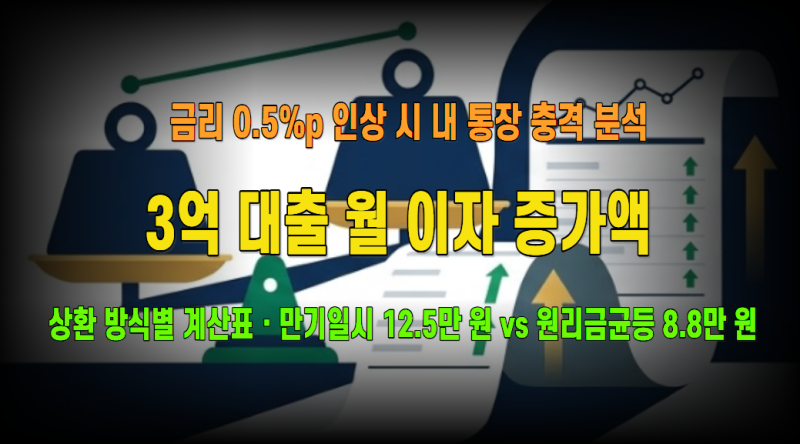
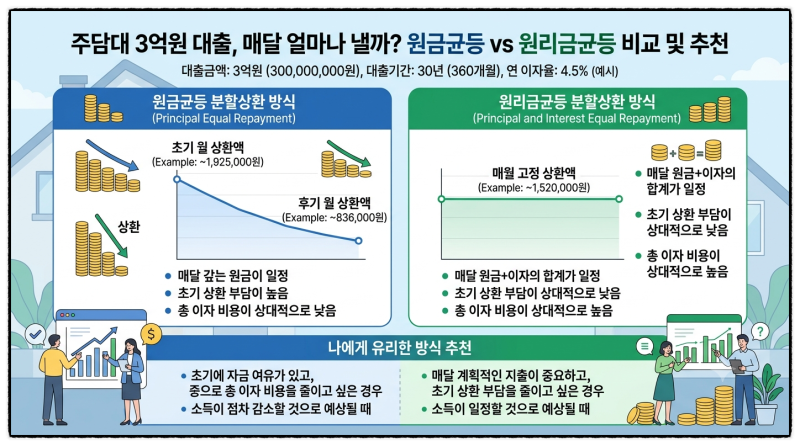
주택담보대출 3억 원을 고려하는 소비자들이 월 상환액에 대한 높은 관심을 보이고 있습니다. 특히 금리 변동에 따른 월 납부액 변화와 대출 기간에 따른 총이자 부담 차이가 주요 관심사입니다. 원리금균등상환 방식이 가장 일반적이며, 금리 3%에서 5%로 2%포인트 상승 시 월 부담이 약 33만 원 증가하는 것으로 나타났습니다. 이는 1년으로 환산하면 약 400만 원에 달하는 큰 차이입니다.
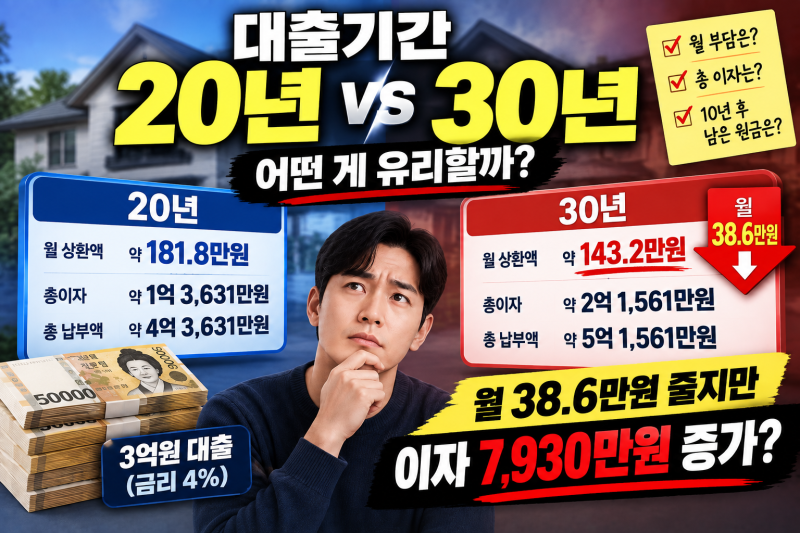
실제 블로그 분석에 따르면, 3억 원을 30년 만기로 대출받을 경우 금리 4%에서는 월 약 142만 원, 5%에서는 약 159만 원을 납부하게 됩니다. 대출 기간을 20년에서 30년으로 늘리면 월 상환액은 줄어들지만, 총이자 부담은 크게 늘어나는 경향을 보였습니다. 예를 들어, 1억 원 대출 시 30년 만기가 20년 만기보다 총이자가 약 2,600만 원 더 많아지는 것으로 계산되었습니다.
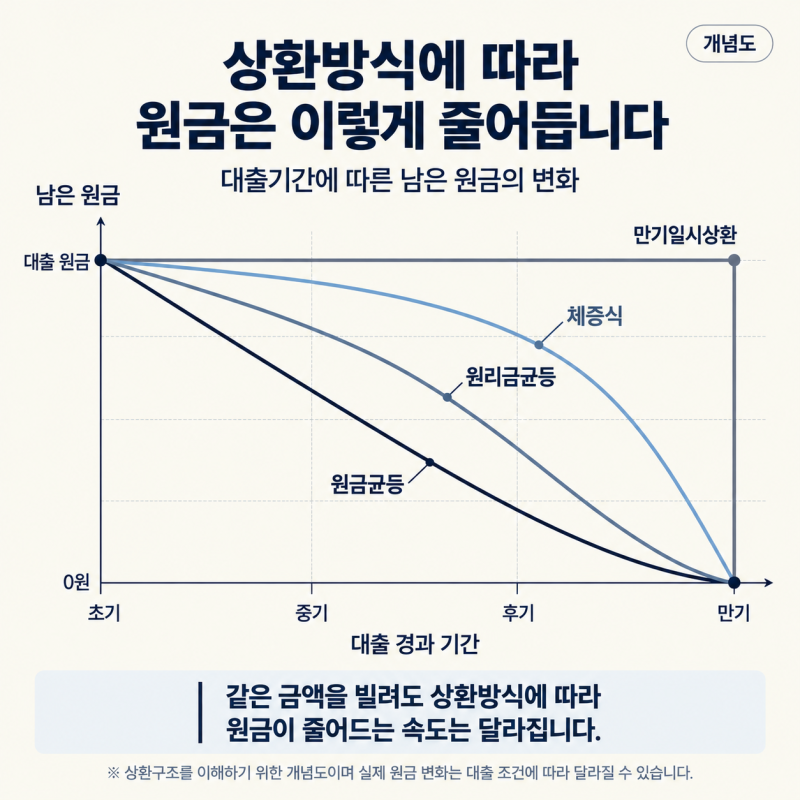
대출 상품 선택 시에는 단순히 월 납부액만 볼 것이 아니라, 총이자 부담과 상환 방식별 장단점을 종합적으로 고려해야 합니다. 특히 중도상환수수료, 우대금리 적용 여부, 그리고 본인의 소득 대비 감당 가능한 월 상환액 수준을 미리 파악하는 것이 중요합니다. 이자만 납부하는 거치식 방식은 초기 부담이 적지만, 이후 원금 상환 시 월 부담이 급증할 수 있으므로 신중한 접근이 필요합니다.