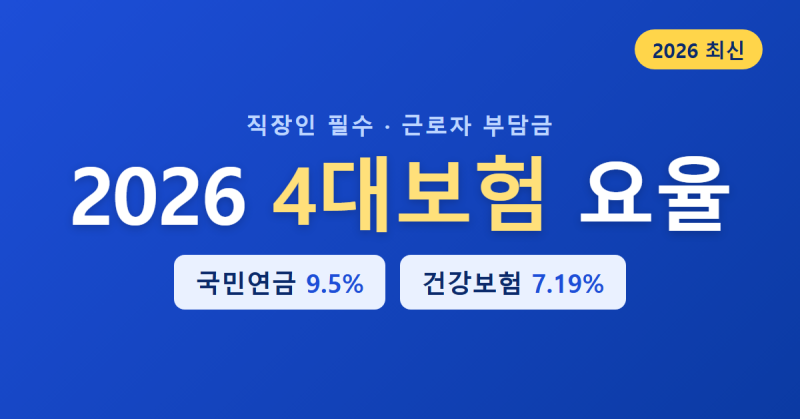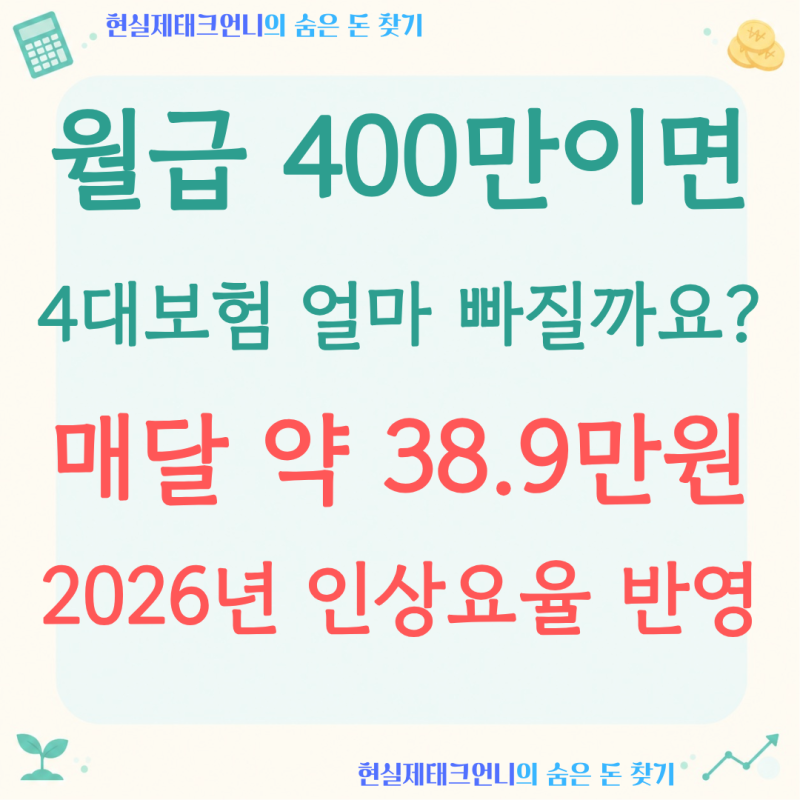
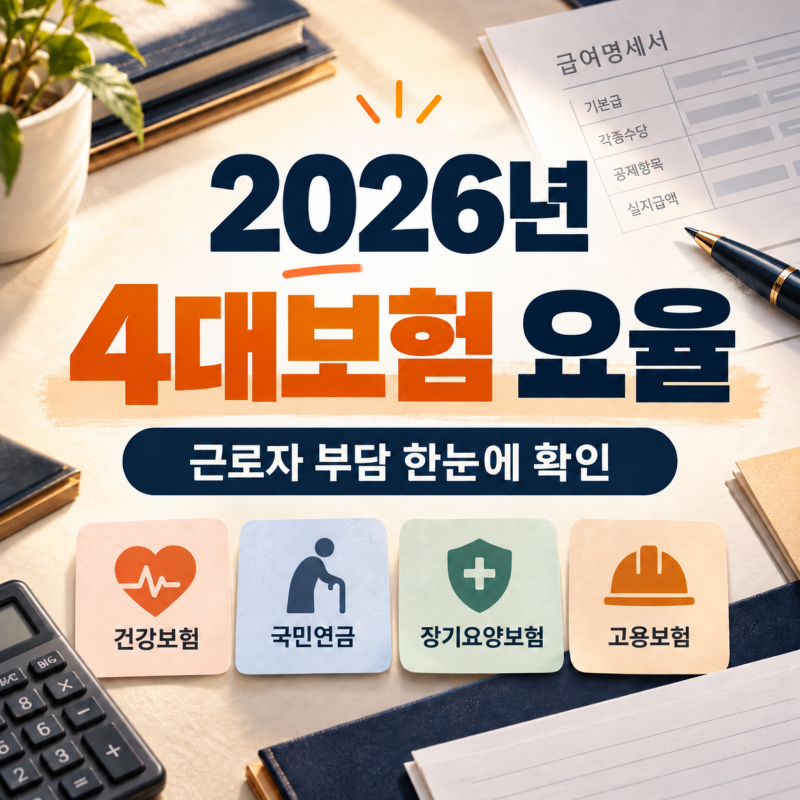

2026년에는 4대보험 요율에 중요한 변화가 있었습니다. 특히 국민연금은 18년 만에 9%에서 9.5%로 인상되었고, 건강보험료율도 7.09%에서 7.19%로 조정되었습니다.
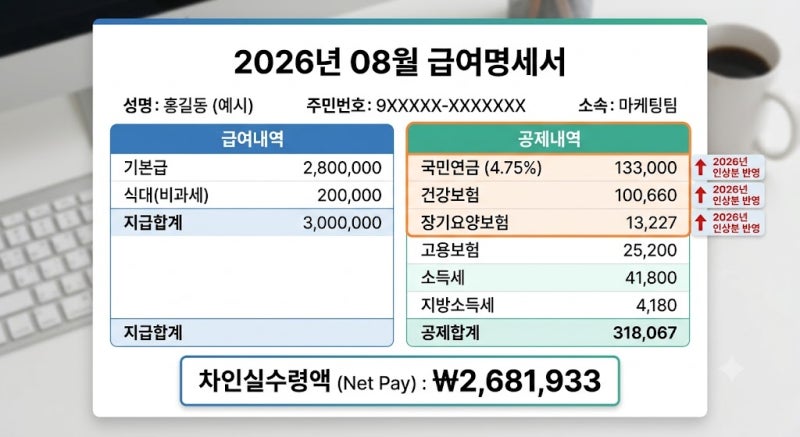
장기요양보험료율 또한 상승하여, 많은 직장인이 급여명세서상 실수령액 감소를 체감하고 있습니다. 이러한 동시다발적인 요율 인상은 개인의 재정 계획에 직접적인 영향을 미칩니다. 실제 블로그 후기에서는 연봉은 그대로인데 실수령액이 줄어든 현상에 대한 관심이 높습니다.
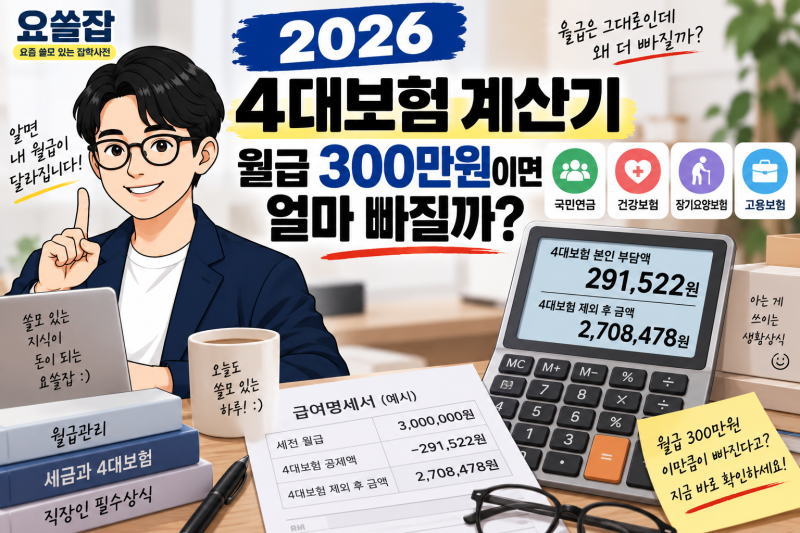
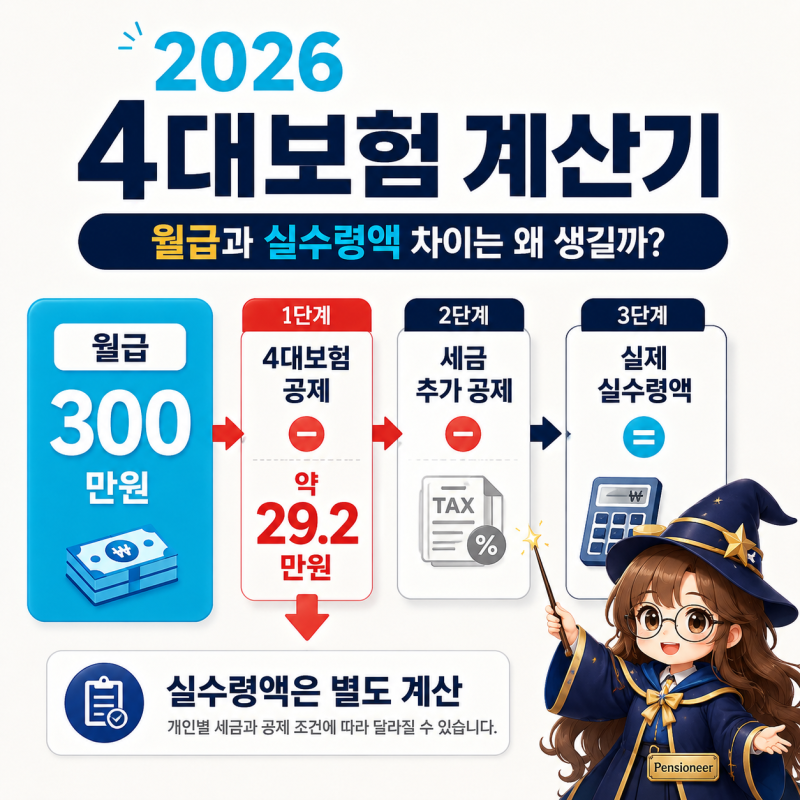
월 300만원 직장인의 경우 4대보험료로 약 29만원이 공제되는 것으로 분석됩니다. 산재보험은 근로자 부담이 없으며, 장기요양보험료는 건강보험료에 연동되어 계산되는 점을 유의해야 합니다.
4대보험 계산 시에는 산재보험이 사업주 전액 부담이라는 점과 장기요양보험료의 산정 방식을 정확히 이해하는 것이 중요합니다. 또한, 4대보험 공제액 외에 소득세와 지방소득세가 추가로 공제되므로 실제 실수령액은 더 적을 수 있습니다.
이러한 변화를 정확히 파악하여 합리적인 재정 관리에 도움이 되시기를 바랍니다.