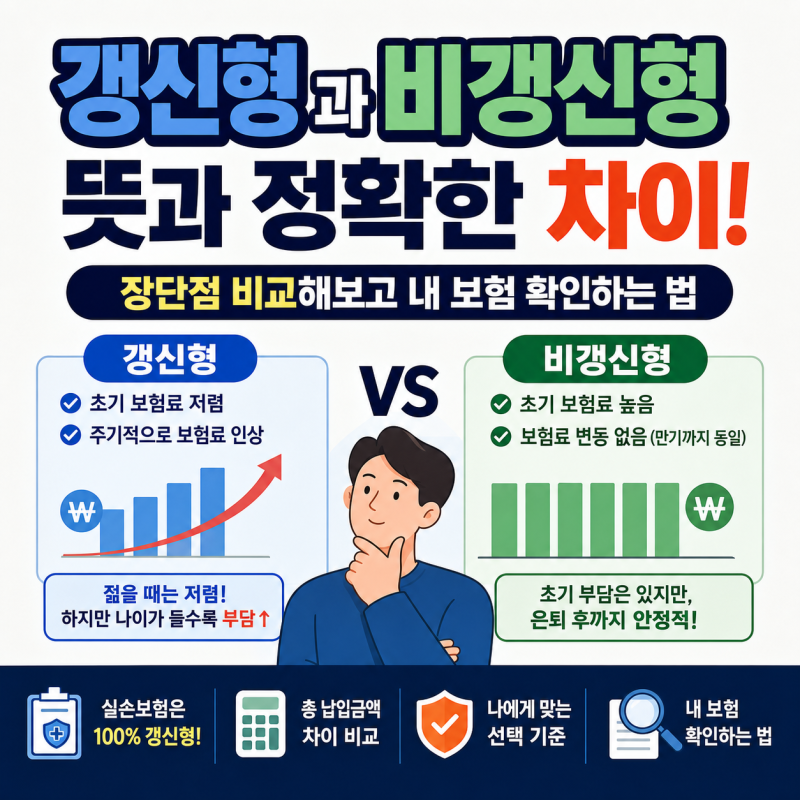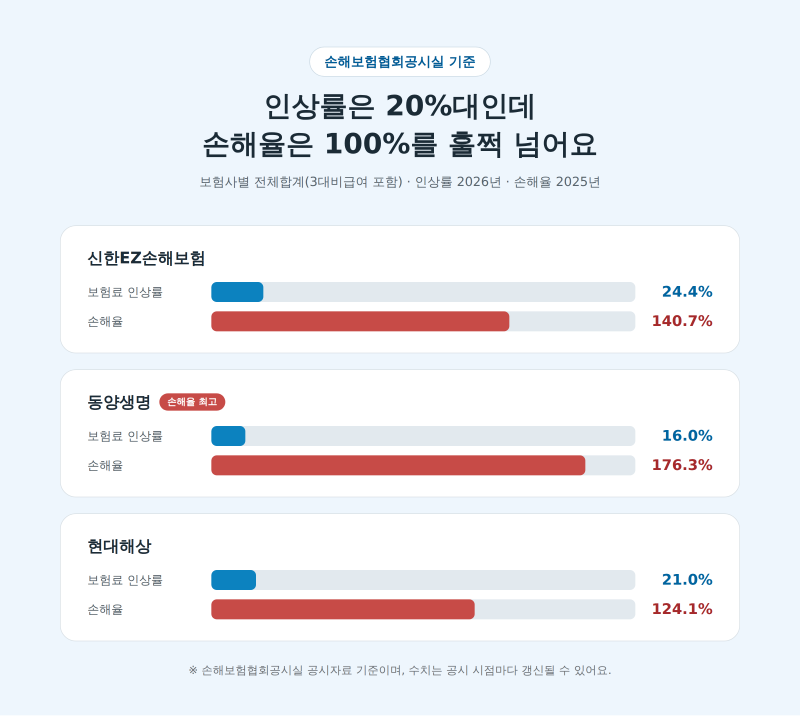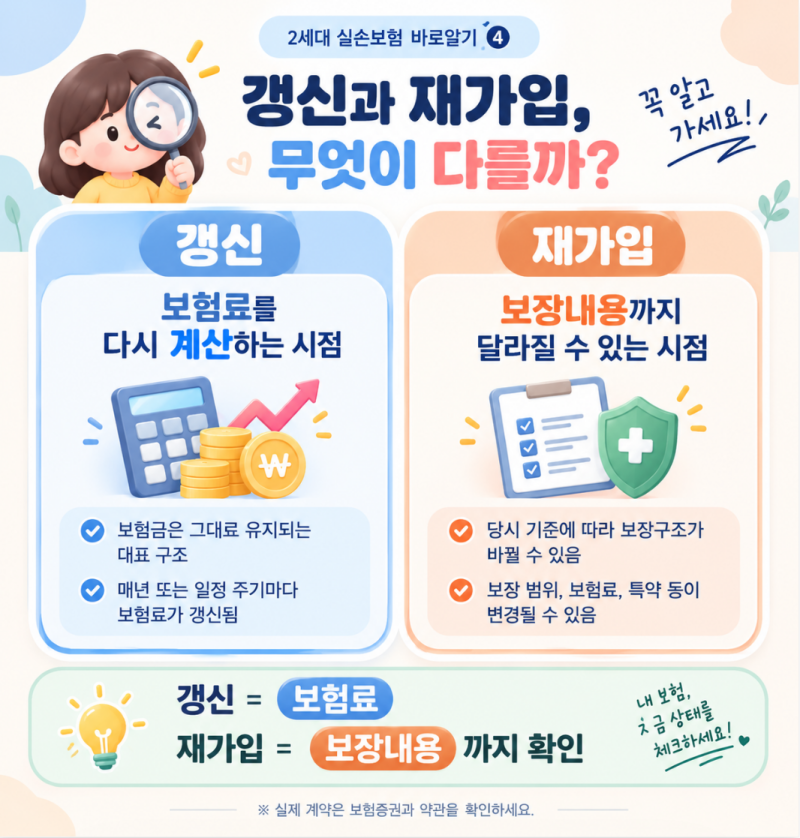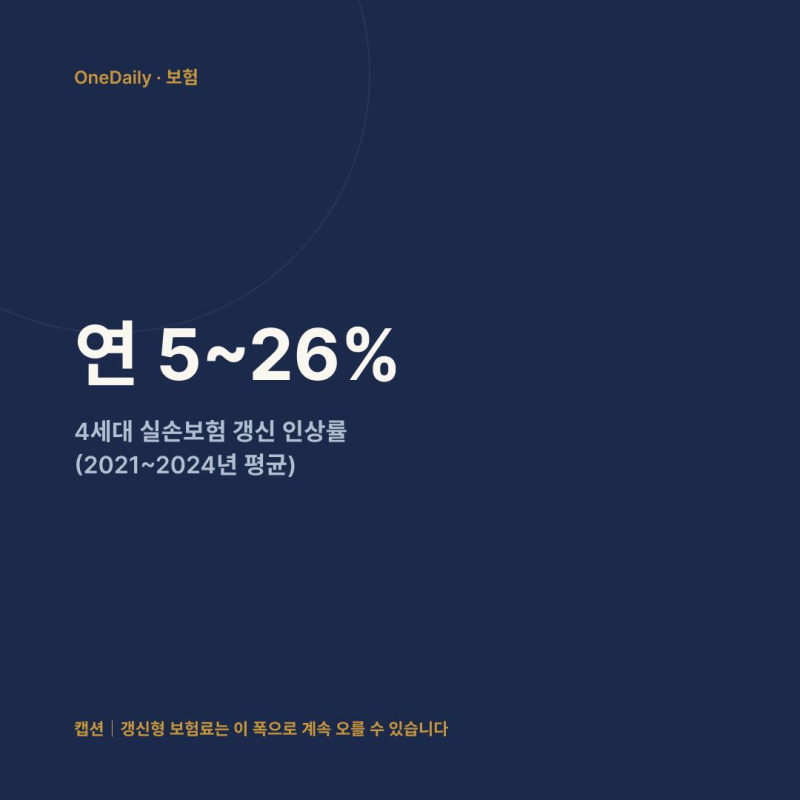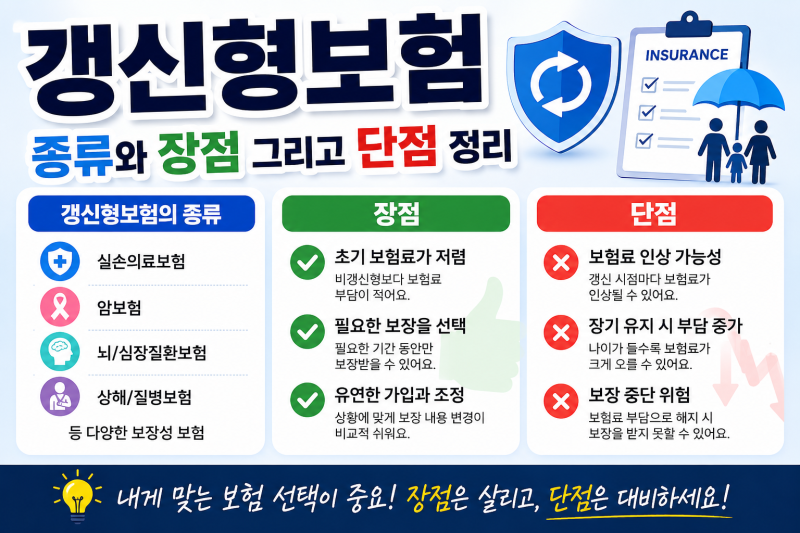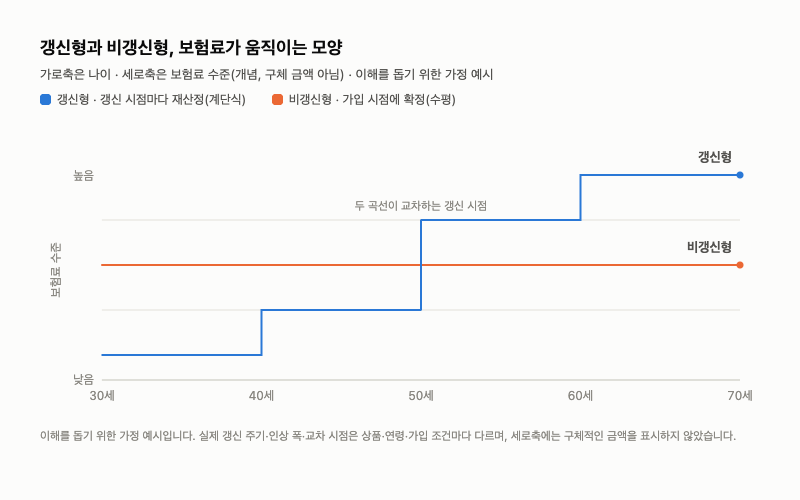
갱신형 보험은 초기 보험료가 저렴하지만, 일정 주기마다 보험료가 재산정되는 특징을 가집니다. 특히 4세대 실손보험의 경우 2021년부터 2024년까지 연간 5~26%에 달하는 높은 인상률을 기록하며 많은 가입자의 우려를 사고 있습니다.
이는 나이 증가에 따른 위험률 변화와 손해율 등을 반영한 결과로, 금융감독원 인가를 통해 결정되는 구조입니다. 실제 가입자들은 갱신 시점마다 크게 오르는 보험료에 부담을 느끼며, 특히 30~40대에서는 비갱신형으로의 전환을 고려하는 경우가 많습니다.
갱신형은 초기 부담이 적어 고연령층이나 단기 집중 보장이 필요한 경우 유리할 수 있으나, 장기 유지 시 총 납입액이 비갱신형보다 훨씬 커질 수 있다는 점이 주요 단점으로 꼽힙니다.
갱신형 보험료 인상률은 가입자의 연령, 성별, 상품, 갱신 시점 등 다양한 요인에 따라 달라집니다. 따라서 자신의 갱신 안내서를 통해 정확한 인상 폭을 확인하는 것이 중요합니다.
보험료 인상이 손해율 연동 구조임을 이해하고, 장기적인 관점에서 자신에게 맞는 보험 형태를 신중하게 선택하는 것이 필요합니다.