
자동차보험 할증 지원금이라는 키워드는 운전자들이 사고 후 보험료 인상 부담을 줄이고자 하는 관심사를 반영합니다.
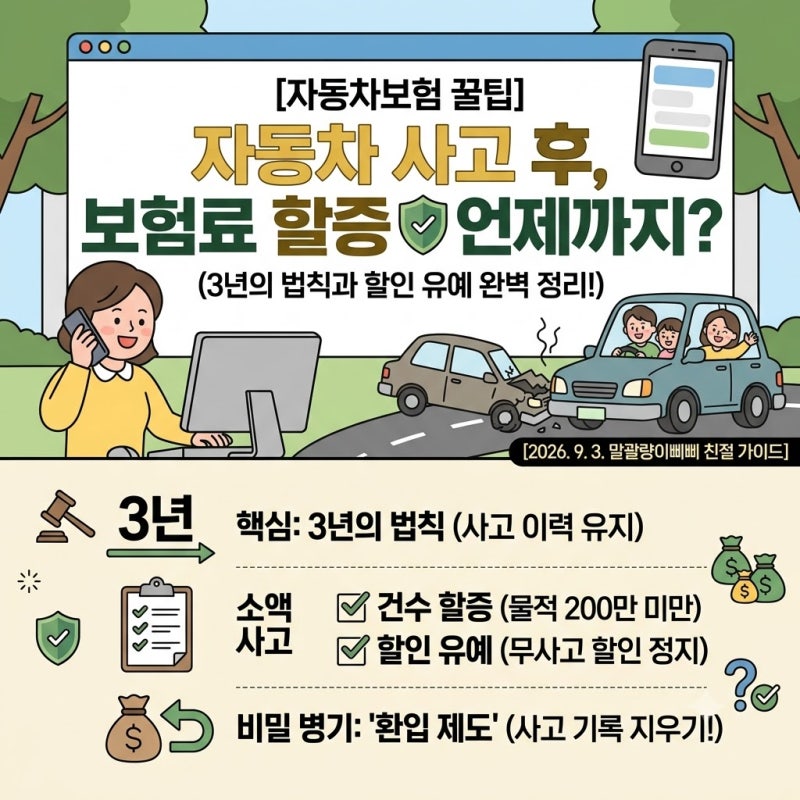
자동차보험료는 사고 발생 시 할증 등급과 사고 건수 요율에 따라 최소 3년간 영향을 받으며, 이는 운전자에게 예상치 못한 재정적 부담으로 작용할 수 있습니다. 특히 사고점수와 물적사고 할증기준금액 초과 여부가 보험료 변동에 결정적인 역할을 합니다.
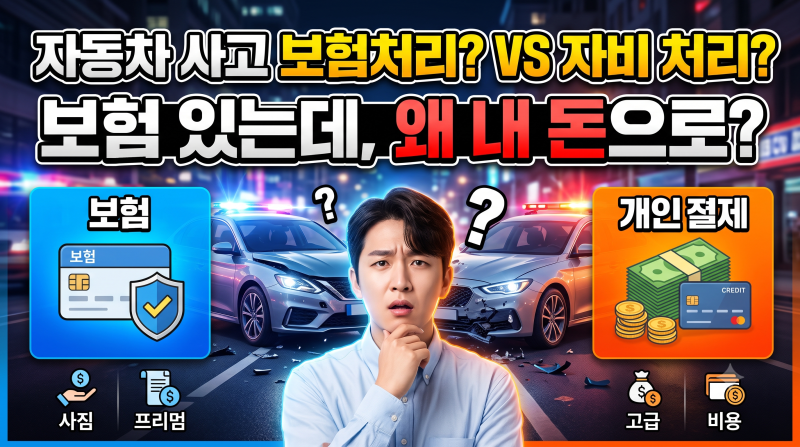
운전자들은 사고 처리 시 자비 처리와 보험 처리 중 어떤 것이 유리한지 신중하게 판단해야 합니다. 실제 운전자들은 사고 후 보험료 할증 기간이 최소 3년이라는 점과 무사고 할인이 3년간 유예되는 점을 가장 큰 부담으로 꼽습니다.
수리비가 적어 할증을 피하더라도 할인 혜택이 중단되어 실질적인 손해를 볼 수 있습니다. 또한, 소액 사고라도 횟수가 누적되면 사고 건수 요율이 적용되어 보험료가 폭등할 수 있으므로, 단순 수리비뿐만 아니라 장기적인 보험료 인상 효과를 함께 고려해야 합니다.
자동차보험 할증에 따른 재정적 손실을 최소화하기 위해서는 보험 증권에서 자차 가입 여부, 물적사고 할증기준금액, 자기부담금을 미리 확인하는 것이 중요합니다.
특히 과실 비율은 보험료 할증에 직접적인 영향을 미치므로, 사고 초기부터 객관적인 자료를 바탕으로 정당한 과실 비율을 주장해야 합니다. 소액 사고 시에는 자비 처리와 보험 처리 비용을 비교하여 합리적인 선택을 하는 것이 현명합니다.