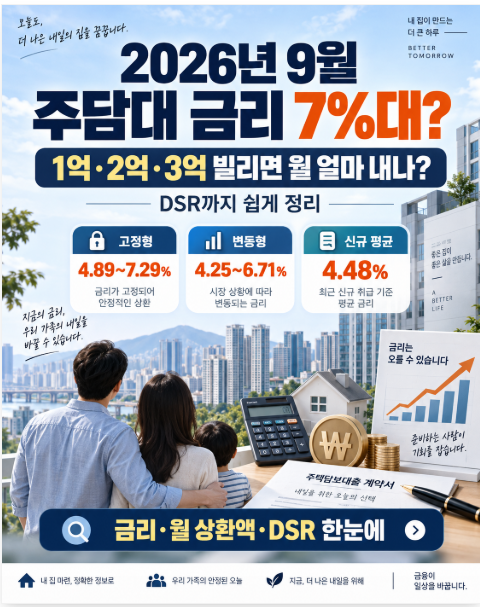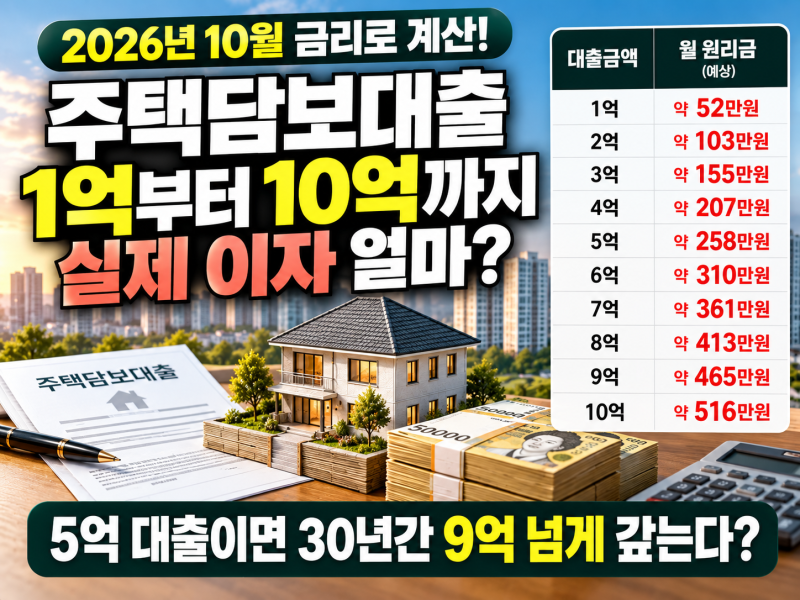

최근 주택담보대출 금리가 7%대까지 오르면서 대출 이자에 대한 관심이 높아지고 있습니다. 특히 1억 대출 월 이자가 얼마인지, 금리 변동에 따라 총 이자 부담이 어떻게 달라지는지 궁금해하는 분들이 많습니다. 대출 상환 방식과 금리, 기간에 따라 월 납입액과 총 이자가 크게 달라지므로, 단순 금리 비교를 넘어 실제 부담을 정확히 계산하는 것이 중요합니다.
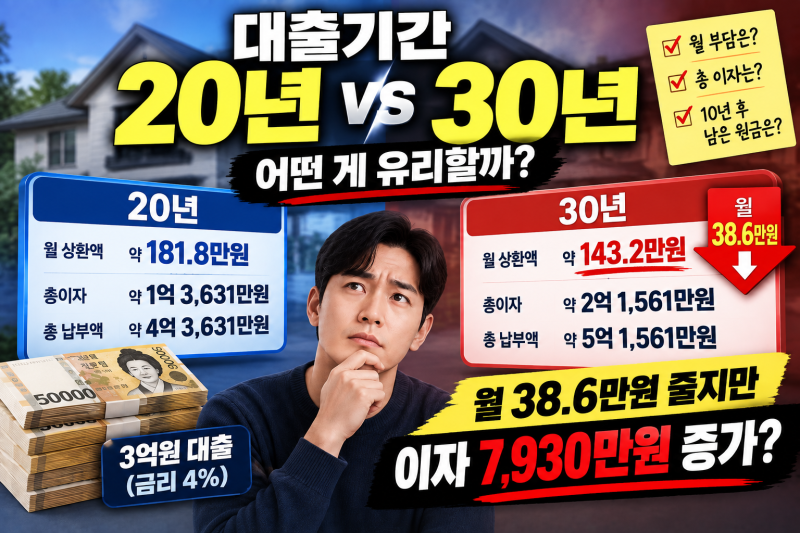
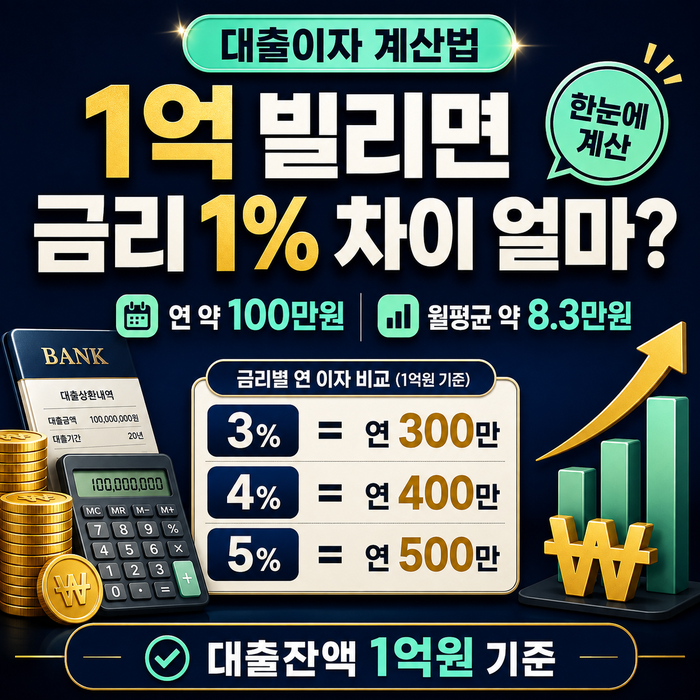
실제 블로그 후기들을 살펴보면, 대출 금리가 1%만 달라져도 총 이자 부담이 수천만 원까지 차이 날 수 있음을 알 수 있습니다. 원리금균등상환 방식은 매달 일정한 금액을 납부하여 계획적인 상환이 가능하며, 원금균등상환은 초기 부담은 크지만 점차 이자 부담이 줄어드는 특징이 있습니다. 대출 잔액이 많이 남았을수록 조기 상환 효과가 커지므로, 대출 초기 1억 원을 상환하면 장기적인 이자 절감 효과를 기대할 수 있습니다.
대출을 고려할 때는 금리뿐만 아니라 상환 방식, 대출 기간, 그리고 DSR(총부채원리금상환비율)과 같은 규제까지 종합적으로 고려해야 합니다. 특히 1억 원과 같은 큰 금액을 대출받을 경우, 금리 1% 차이가 수천만 원의 이자 부담으로 이어질 수 있으므로, 다양한 시뮬레이션을 통해 자신에게 가장 유리한 조건을 찾는 것이 현명합니다. 앞으로의 금리 변동과 개인의 재정 상황을 면밀히 분석하여 신중하게 결정하시기 바랍니다.