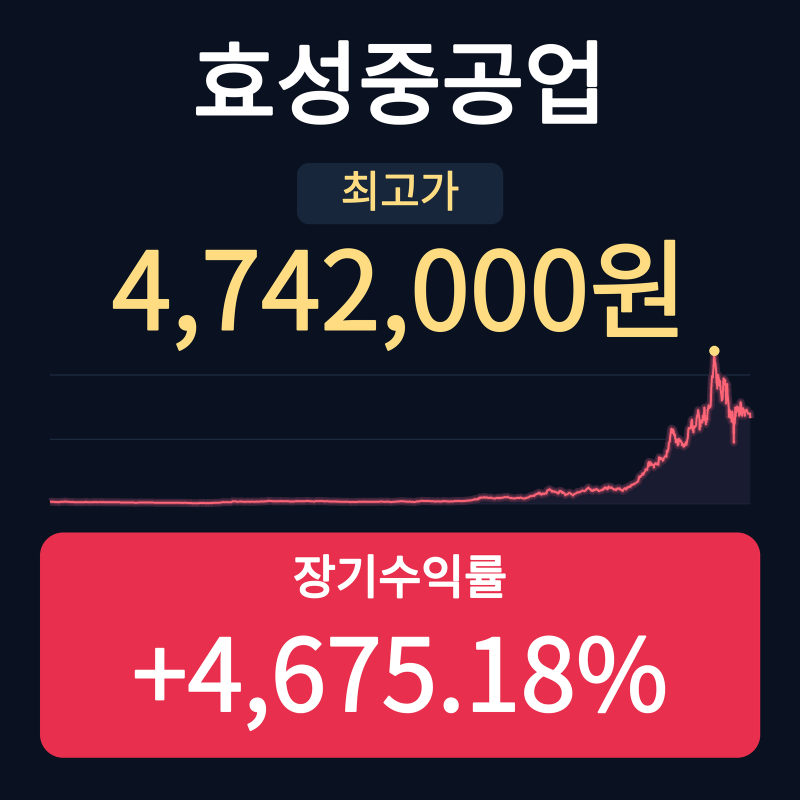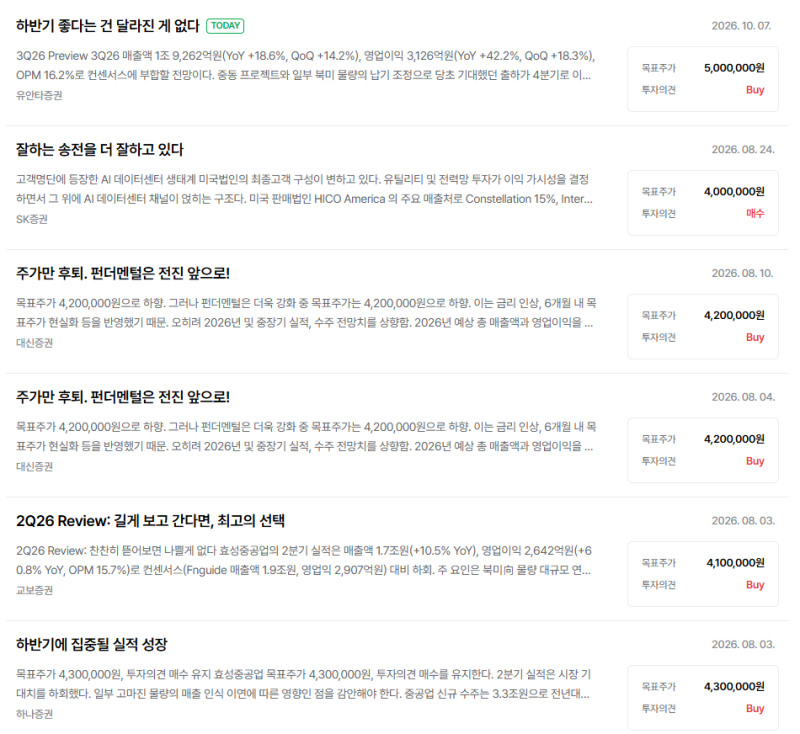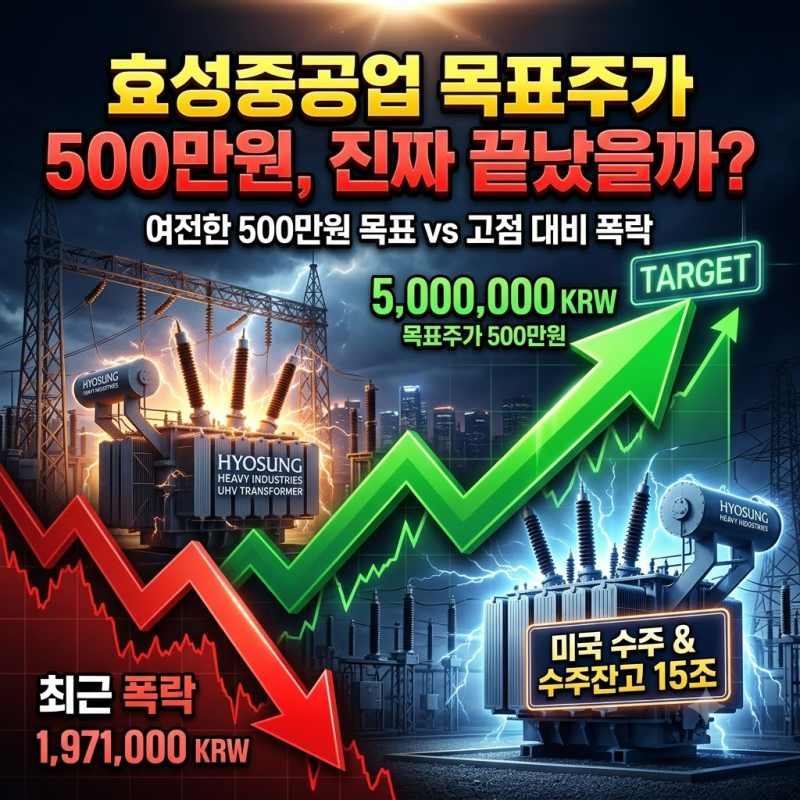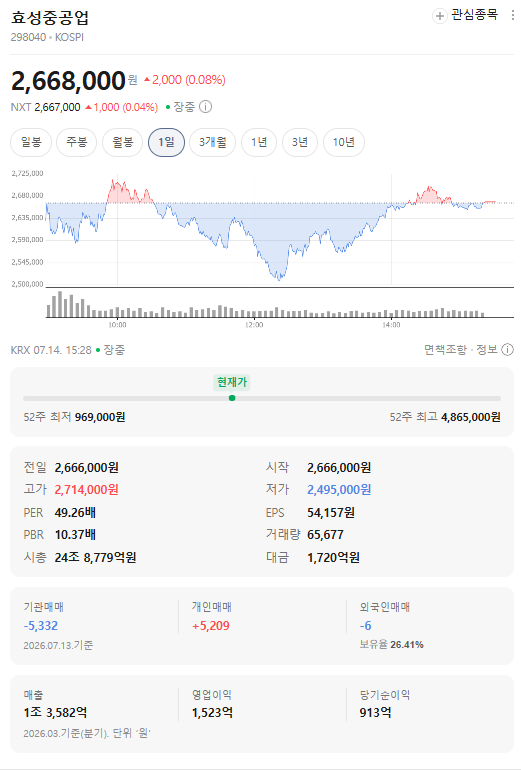
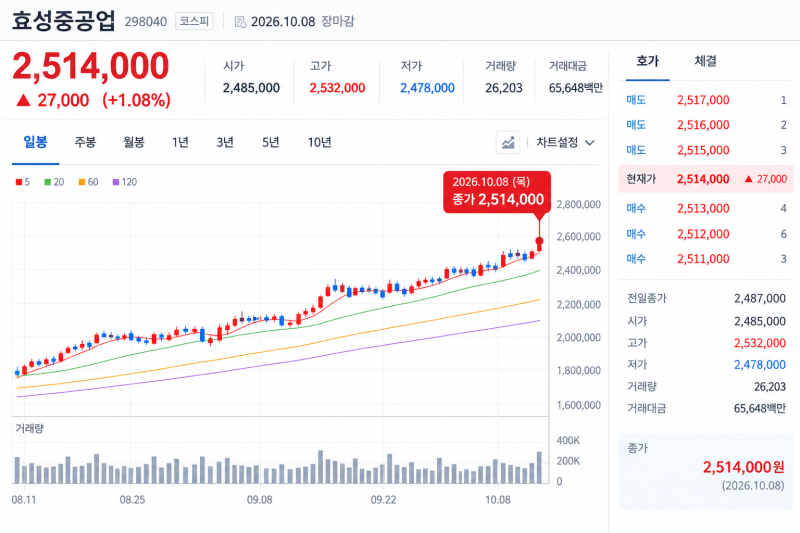
효성중공업 목표주가는 AI 데이터센터 확산에 따른 전력기기 수요 증가 기대감으로 다양한 정보가 공유되고 있습니다. 증권사들은 400만 원대 목표주가를 제시하며 매수 의견을 유지하고 있으나, 일부 증권사는 단기 실적 변동성 등을 반영하여 목표주가를 하향 조정하기도 했습니다. 이는 AI 전력 수요 증가가 반드시 기업의 매출 및 이익 증가로 직결되지 않을 수 있다는 분석에 기반합니다.
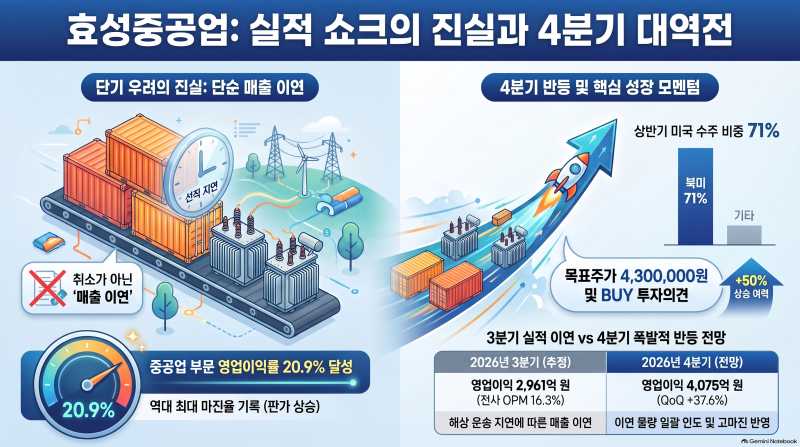
블로거들은 효성중공업의 3분기 실적이 일부 고마진 물량의 매출 인식 이연으로 시장 기대치를 하회할 것으로 전망했습니다. 그러나 4분기 중 고객사 인도가 정상적으로 마무리되면 연간 가이던스를 충족할 것으로 예상하며, 특히 500kV 이상 고마진 제품 비중 확대가 중장기 실적 성장을 견인할 것으로 분석했습니다. 따라서 분기별 매출액보다는 고객 인도 정상화 여부와 연간 매출 성장 목표 달성 가능성을 함께 살펴보는 것이 중요합니다.
효성중공업의 주가 향방은 신규 수주액, 수주잔고, 북미 매출 비중, 영업이익률, 그리고 증설 설비의 가동 상황에 따라 달라질 수 있습니다. 특히 생산능력 확대에도 불구하고 납품 지연이나 원가 상승은 예상 이익에 영향을 미칠 수 있습니다. 블로거들은 AI 전력 수요 확대라는 장기 성장 기대와 단기 주가 상승을 구분하여 판단하고, 실제 실적이 시장 기대를 충족하는지 지속적인 확인이 필요하다고 강조했습니다.