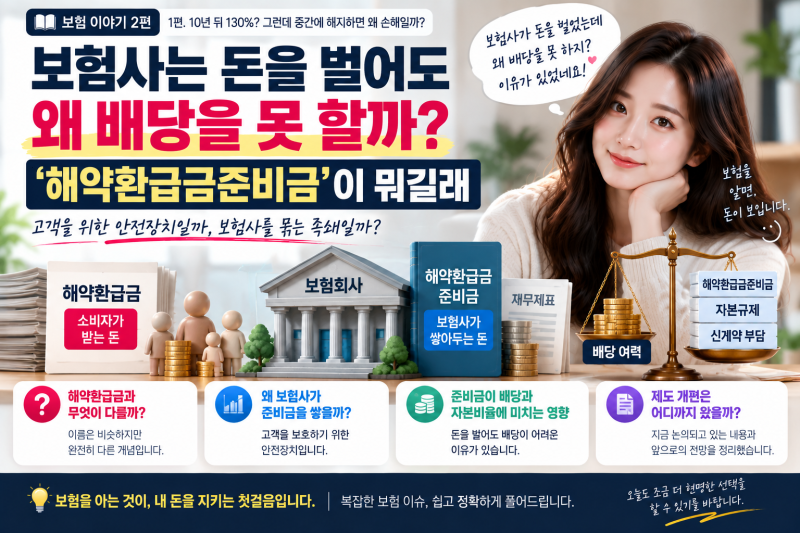
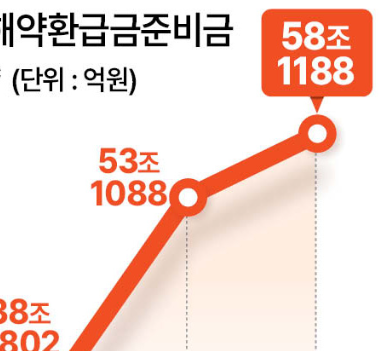
해약환급금 준비금 제도는 2023년 IFRS17 도입과 함께 보험사가 고객에게 돌려줄 환급금을 미리 쌓아두도록 만든 법정준비금입니다. 이 준비금은 보험사의 이익잉여금에 포함되지만 배당으로 사용할 수 없어, 보험사들이 순이익을 내고도 주주 배당을 하지 못하는 주요 원인으로 지목되고 있습니다. 특히 2026년 1분기 기준 주요 생명·손해보험사 10곳의 해약환급금 준비금은 약 38.8조원에 달하며, 업계 전체 규모는 2025년 말 50조원을 넘어설 것으로 전망됩니다.
실제 블로그 후기들을 살펴보면, 해약환급금 준비금의 급증은 보험사들이 공격적으로 진행한 신계약 판매 경쟁과 강화된 회계 기준에 따른 것으로 분석됩니다. 이 제도로 인해 보험사들은 돈을 벌어도 배당가능이익이 잠식되어 주주환원에 어려움을 겪고 있으며, 이는 코리아 디스카운트 해소를 추진하는 정부 입장에서도 난감한 상황입니다. 하지만 소비자가 보험을 해지할 때 받는 해약환급금이 이 준비금 때문에 줄어드는 것은 아니므로 혼동하지 않아야 합니다.
금융당국은 2024년 말 K-ICS 지급여력비율 190% 이상인 보험사에 한해 준비금의 80%만 적립하도록 완화하는 등 제도 개선을 추진했습니다. 이후 K-ICS 기준은 2026년 160%, 2029년 130%까지 단계적으로 낮춰질 예정입니다. 이러한 완화 조치에도 불구하고 2026년에도 준비금 부담은 계속 커지고 있어, 보험업계와 금융당국은 추가적인 제도 개선 방안을 지속적으로 논의하고 있습니다.