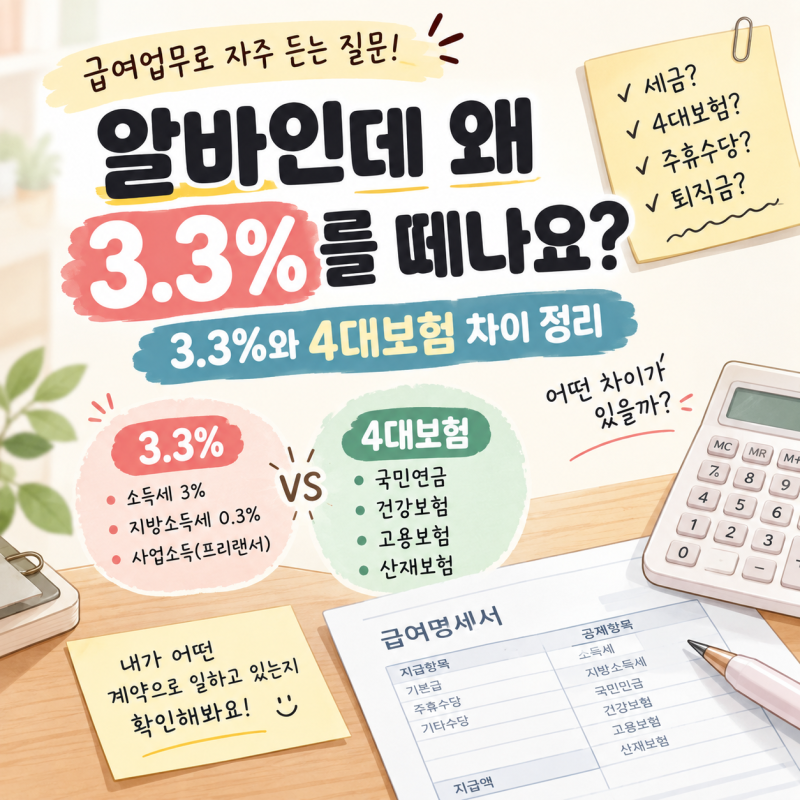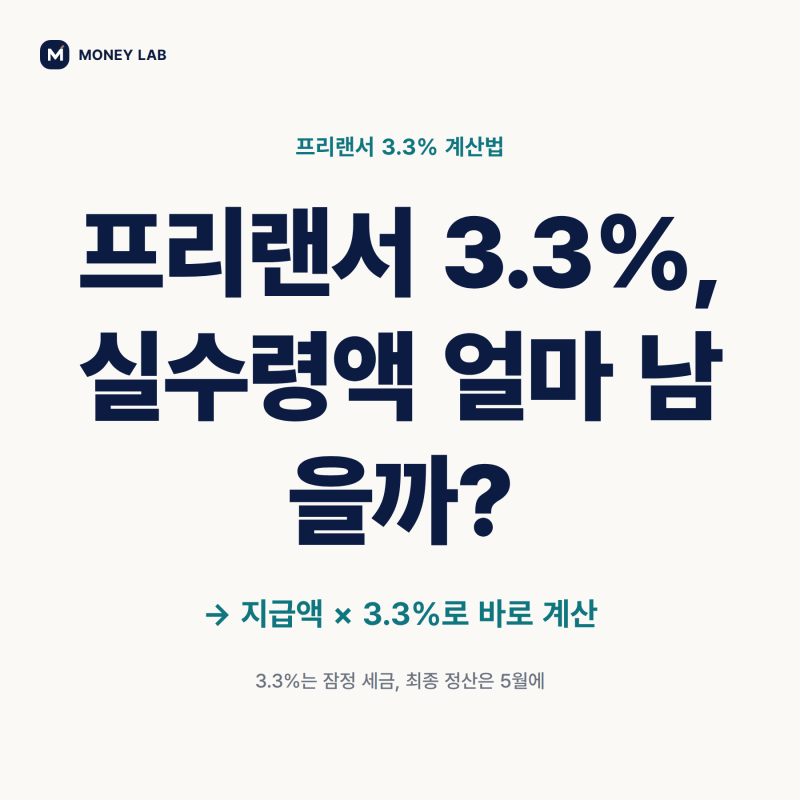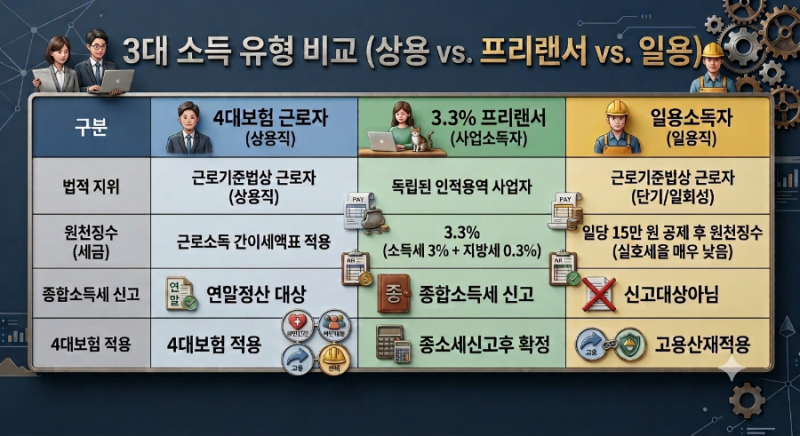
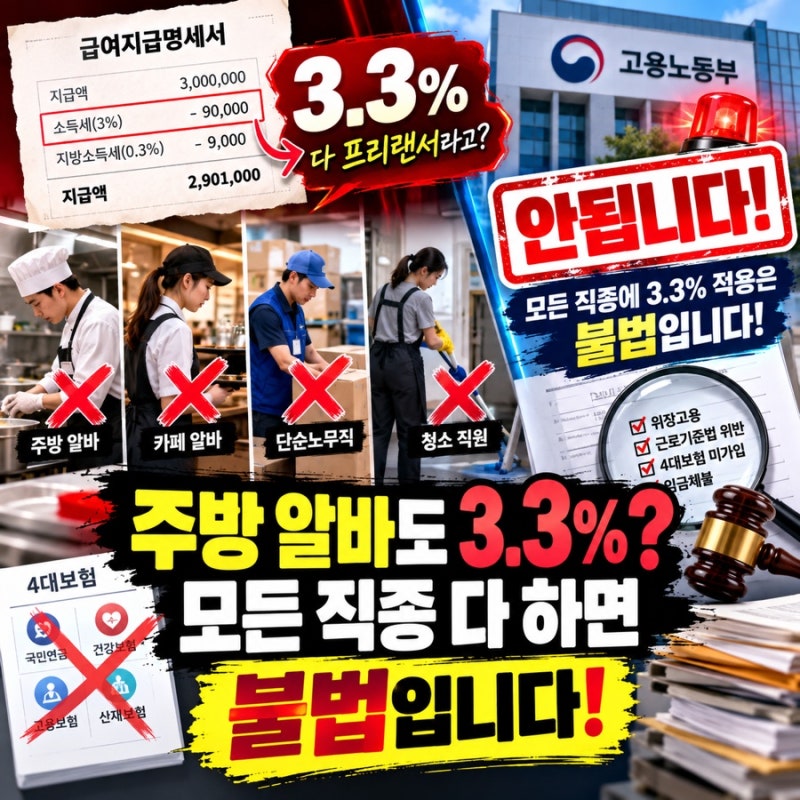
프리랜서가 소득을 지급받을 때 3.3%를 공제하는 것은 소득세 3%와 지방소득세 0.3%를 합한 원천징수세액을 의미합니다. 이는 최종 세금이 아니라 미리 떼어 납부하는 세금이며, 모든 프리랜서 소득에 무조건 3.3%가 적용되는 것은 아닙니다. 고용관계 유무, 독립성, 계속 반복적인 용역 제공 여부에 따라 근로소득, 사업소득, 기타소득으로 구분될 수 있습니다. 특히 사업주가 4대 보험 부담을 피하기 위해 근로자를 프리랜서로 위장하는 '가짜 3.3% 위장고용' 사례가 늘고 있어 주의가 필요합니다.
실제 블로그 후기들을 살펴보면, 3.3% 공제는 프리랜서의 소득 처리 방식일 뿐, 고용 형태를 결정하는 기준이 아님을 강조하고 있습니다. 고용노동부는 실제 근무 형태를 종합적으로 판단하여 근로자성을 인정하며, 계약서상 프리랜서로 명시했더라도 실제 근로자라면 4대 보험 미가입에 따른 소급 부과 등 사업주에게 큰 리스크가 발생할 수 있습니다. 특히 주방 알바, 홀서빙 등 특정 직종이라도 실제 일하는 방식에 따라 근로자로 인정될 수 있어 신중한 접근이 요구됩니다.
사업주는 직원을 채용할 때 정규직과 3.3% 프리랜서 중 어떤 방법이 유리할지 고민하지만, 4대 보험료 부담을 피하려다 위장 프리랜서로 적발될 경우 예상치 못한 위험에 직면할 수 있습니다. 4대 보험 요율과 사업주 부담 항목을 정확히 이해하고, 근로자성 판단 기준을 숙지하는 것이 중요합니다. 프리랜서의 고용보험 임의 가입이나 실업급여 수급 조건 등은 일반 근로자와 차이가 있으므로, 관련 법규를 면밀히 검토하여 현명한 선택을 해야 합니다.