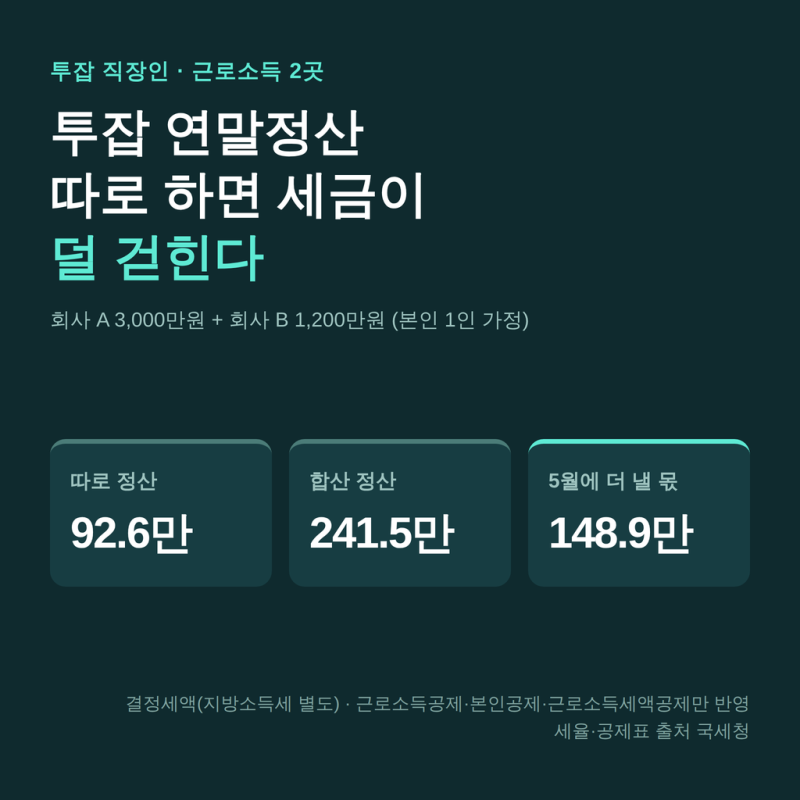


직장인의 투잡 소득은 연말정산 시 회사에 알려질까 하는 우려가 많습니다. 국세청은 개인의 프라이버시 보호를 위해 본업 회사에 부업 내역을 공유하지 않으므로, 1~2월 회사 연말정산 시에는 본업 근로소득만 제출하고, 5월 종합소득세 신고 기간에 개인이 직접 근로소득과 부업 소득을 합산하여 신고하는 것이 일반적인 방법입니다. 이 과정을 통해 회사 인사팀은 직원의 부업 소득을 알 수 없습니다.
실제 블로그 후기들을 살펴보면, 투잡 소득을 5월 종합소득세 신고 시 합산하는 것이 중요하다고 강조합니다. 특히 프리랜서 등 3.3% 원천징수된 사업소득의 경우, 이 금액은 최종 세율이 아닌 미리 낸 세금의 성격이므로 실제 계산 결과에 따라 추가 납부 또는 환급이 발생할 수 있습니다. IRP(개인형 퇴직연금)는 투잡러에게도 연금계좌 세액공제를 제공하여 절세에 도움이 될 수 있습니다.
투잡으로 인해 소득세율 구간이 상승하는 것을 방어하기 위해 연금저축계좌나 IRP 납입액을 활용하는 것이 좋습니다. 또한, 소득공제 및 세액공제는 중복 적용되지 않으므로, 신용카드 소득공제나 의료비·교육비 공제 등은 소득 구간과 한도를 고려하여 유리한 쪽으로 활용하는 전략이 필요합니다. 5월 종합소득세 신고 시 필요경비를 인정받아 과세표준을 낮추는 방법도 있습니다.