
태아보험은 임신 중 태아 특약을 추가하여 가입하는 형태로, 출생 후에는 자녀의 주민등록번호를 증권에 반영하는 ‘태아등재’ 과정을 거쳐 일반 어린이보험으로 유지됩니다. 많은 부모님들이 이 전환 과정을 자동으로 오해하시지만, 실제로는 부모님이 직접 자녀등록 절차를 진행해야 정상적으로 보장이 이어집니다. 특히 20세, 30세 만기 플랜의 경우, 계약전환 특별약관을 통해 100세 만기까지 연장할 수 있어 자녀의 과거 치료력과 관계없이 보장을 유지할 수 있다는 장점이 있습니다.
실제 블로그 후기들을 살펴보면, 태아등재를 깜빡하여 자녀가 아파도 보상을 받지 못하거나 추징금이 발생하는 경우가 빈번하게 언급됩니다. 또한, 30세 만기 후 100세까지 자동 연장될 것이라는 오해로 인해 계약전환 시기와 조건을 놓치는 사례도 많습니다. 모든 특약이 전환되는 것이 아니며, 보험회사와 상품에 따라 전환 가능한 특약, 최대 보장 연령, 전환 후 형태 및 보험료가 달라질 수 있으므로 가입 시부터 계약전환 조건을 꼼꼼히 확인하는 것이 중요합니다.
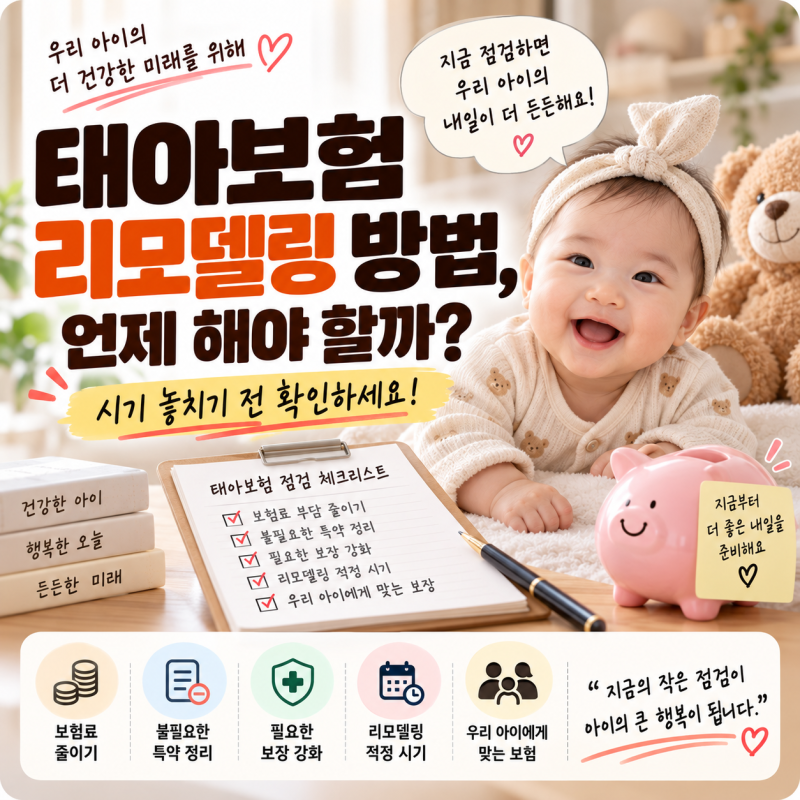
블로거들은 태아보험 리모델링 시 기존 보험을 무조건 해지하기보다는 필요한 보장은 남기고 중복되거나 불분명한 보장을 점검하는 것이 중요하다고 조언합니다. 특히 아이의 병력이 생긴 후 해지하면 새 보험 가입이 어려울 수 있으므로 ‘해지부터 하지 않는 것’이 핵심 원칙입니다. 월 보험료가 가계에 부담되기 시작하거나 출산 후 계약 내용을 제대로 확인하지 않았다면 현재 보장과 보험료를 점검해볼 시점입니다.