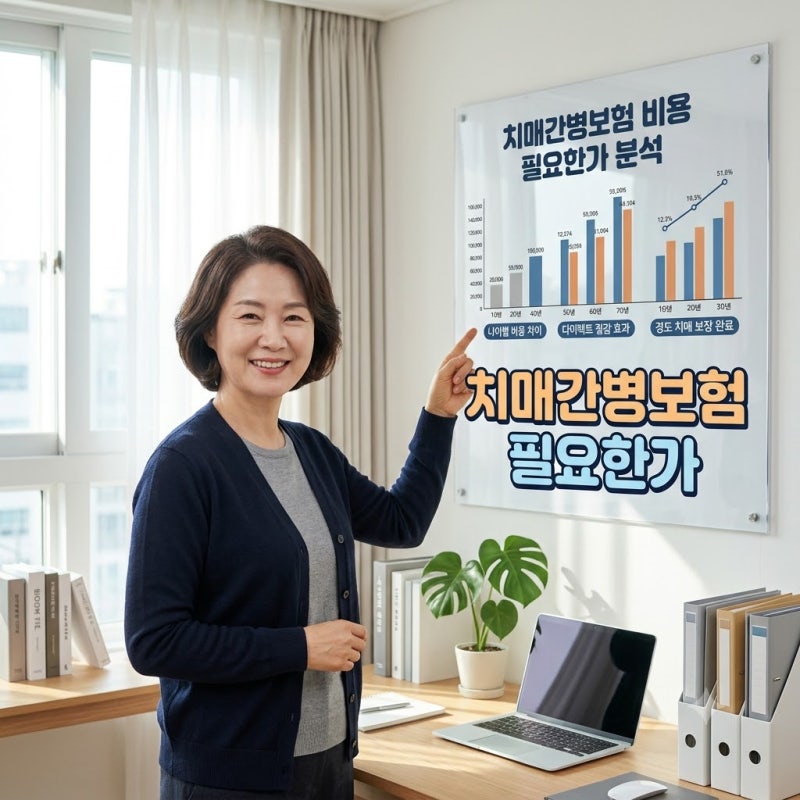
고령화 사회 심화와 치매 환자 증가로 치매보험에 대한 관심이 높아지고 있습니다. 2023년 조사에 따르면 65세 이상 치매 유병률은 9.25%이며, 2026년에는 치매 환자가 100만 명을 넘어설 것으로 추정됩니다.
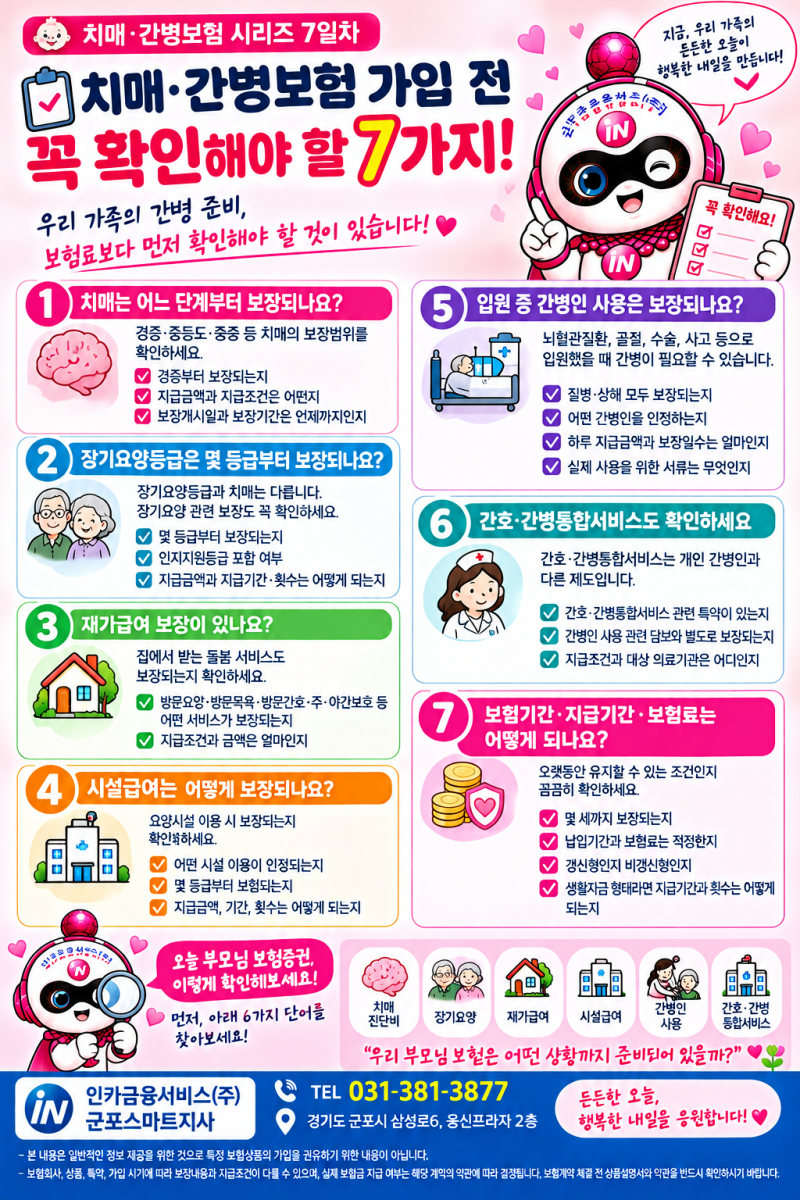
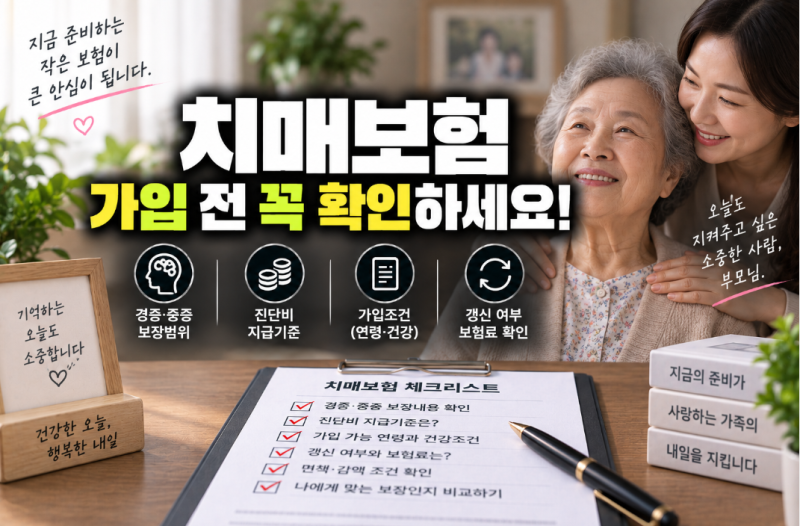
치매는 장기적인 간병 비용으로 인해 가계 경제에 큰 부담을 줄 수 있어, 경제적 대비책 마련이 필수적인 과제로 떠올랐습니다. 실제 치매보험 가입 시 가장 중요한 점은 '어느 단계의 치매부터 얼마를 받는가'를 확인하는 것입니다.
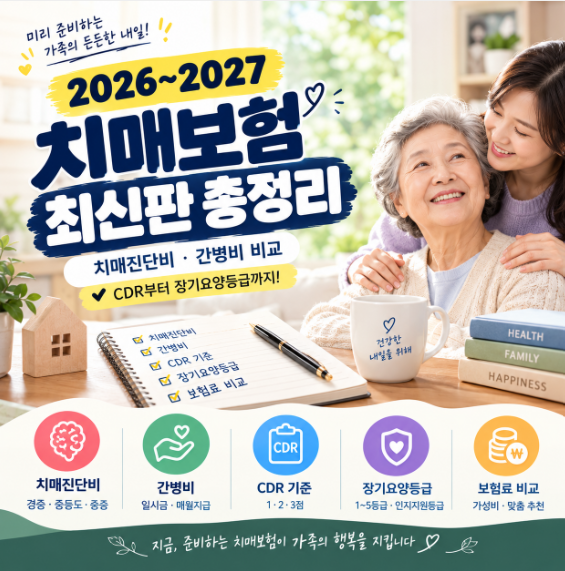
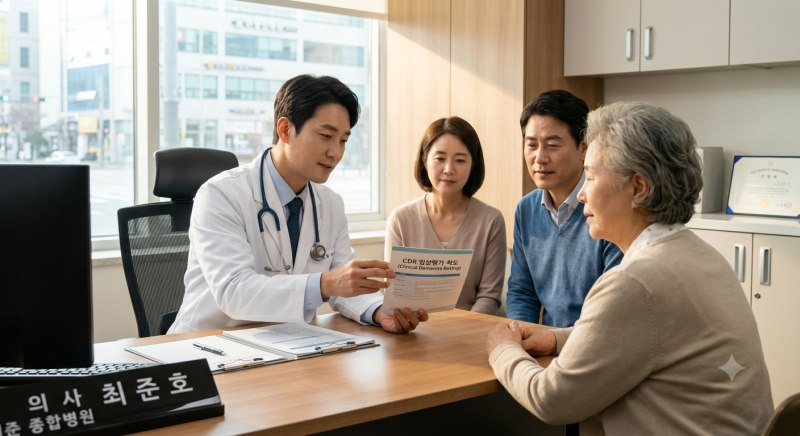
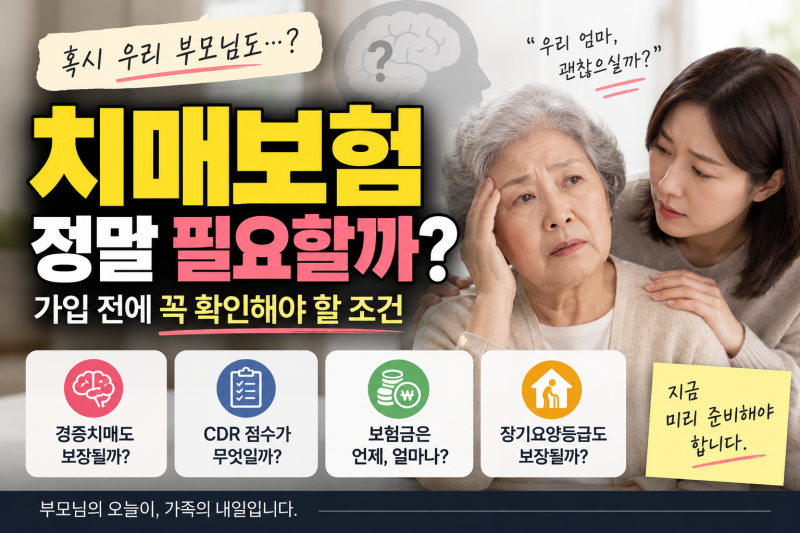
보험증권에 치매라는 단어가 있어도 경증치매부터 보장되는지, 중증 상태에서만 지급되는지 상품마다 보장 방식이 다릅니다. 특히 CDR(임상치매평가척도) 점수에 따라 보험금 지급 여부와 금액이 결정되므로 이를 면밀히 살펴야 합니다.
치매보험 가입을 고려할 때는 가입 나이보다 현재 가진 다른 보험의 치매 관련 보장부터 확인하는 것이 현명합니다. 기존 보장으로 부족한 부분이 있고 보험료 납입 여력이 충분하다면 구체적인 비교를 시작할 수 있습니다.
또한, 다이렉트 상품을 통해 가입하면 월 납입 보험료를 최대 30% 이상 절감할 수 있으며, 진료나 검사를 권유받았다면 보험 가입을 위해 이를 미루지 않아야 합니다.