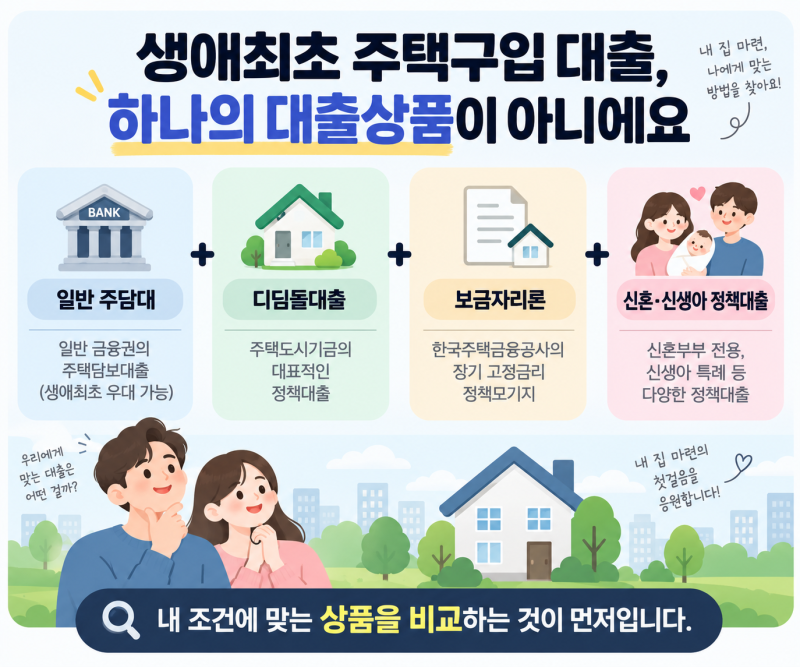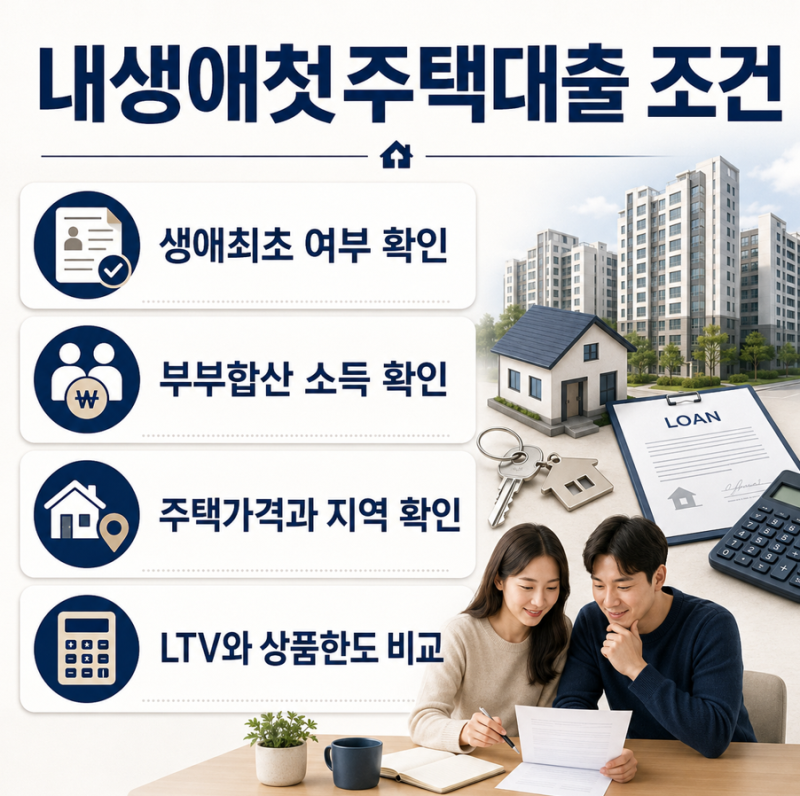
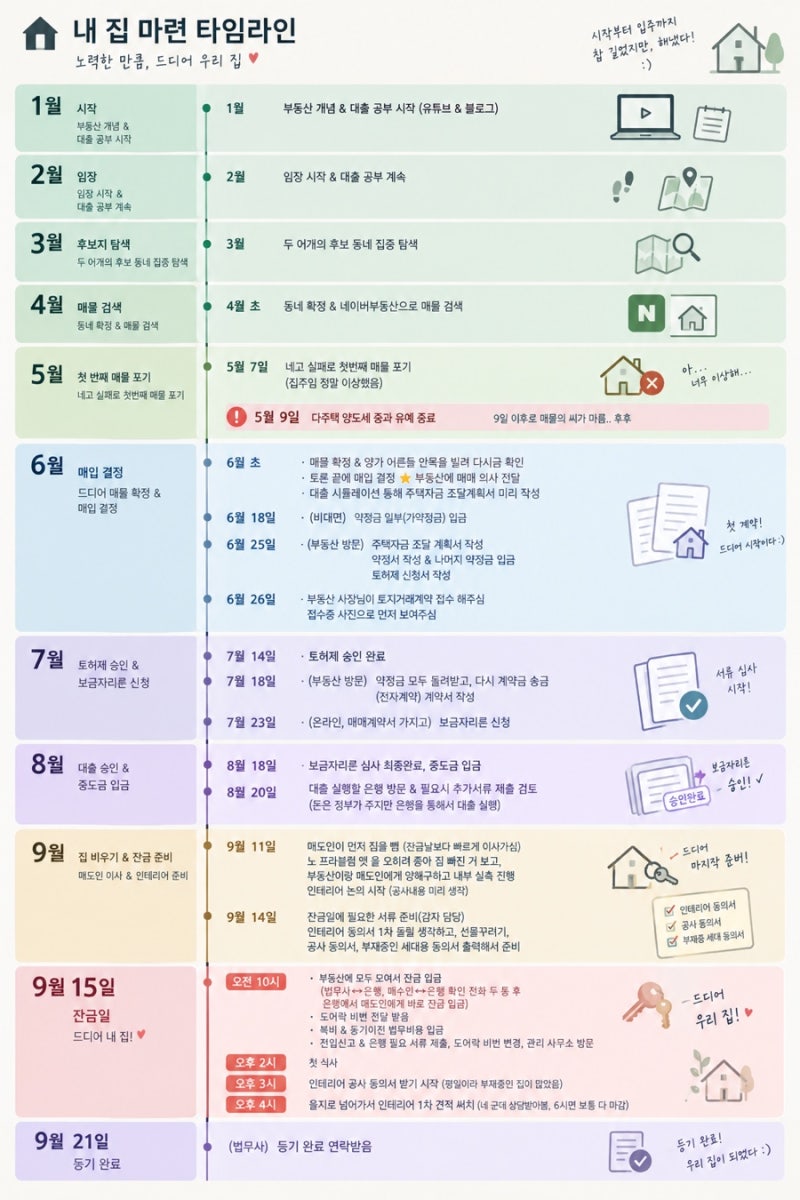
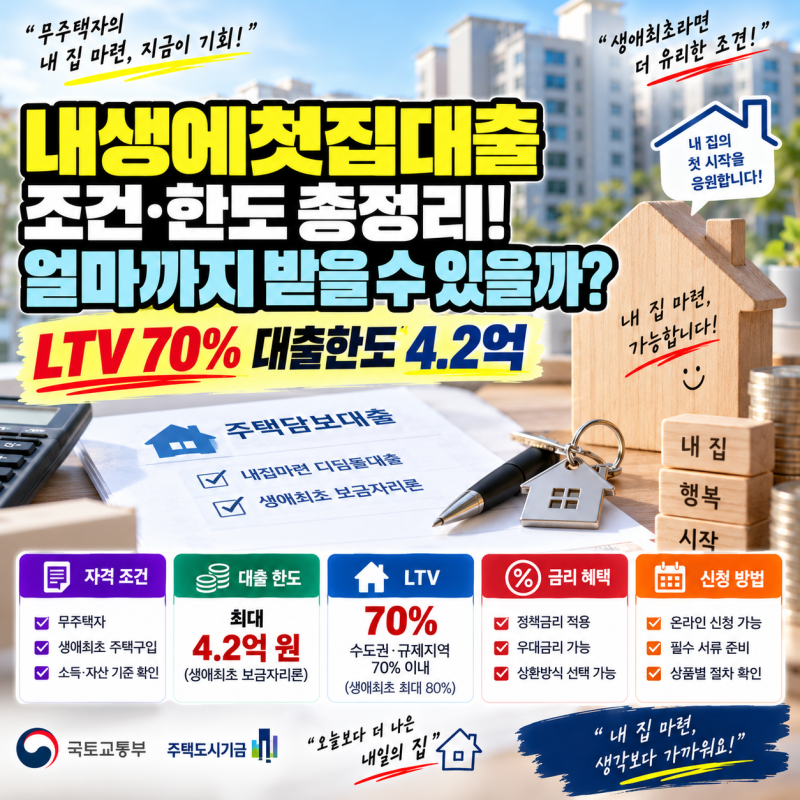
생애 첫 매매 대출 조건은 내 집 마련을 희망하는 이들에게 중요한 정보입니다. 생애최초 주택 구입자를 위한 다양한 정책 대출 상품이 존재하지만, 단순히 첫 집을 산다는 이유만으로 모든 혜택을 받는 것은 아닙니다.
무주택 여부와 생애최초 주택 구입 이력은 다른 개념이며, 소득, 자산, 주택 가격 등 여러 조건을 종합적으로 충족해야 합니다. 실제 블로그 후기들을 보면, 많은 이들이 '무주택'과 '생애최초' 개념을 혼동하는 경우가 많습니다.
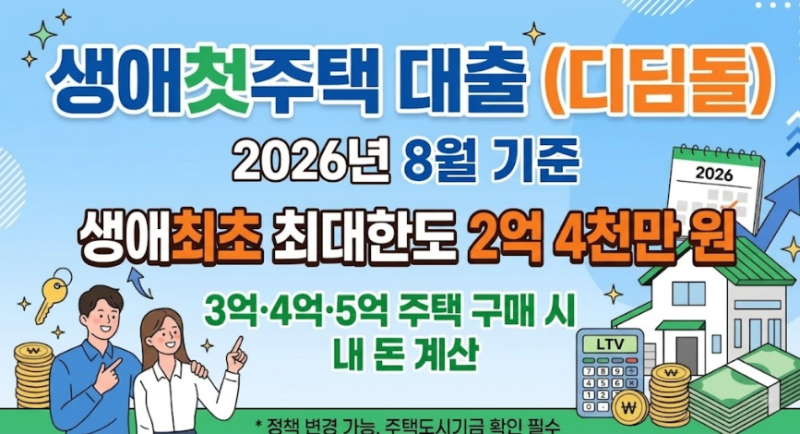
과거 주택 소유 이력이 있다면 현재 무주택이더라도 생애최초 대출 자격이 되지 않을 수 있습니다. 생애최초 대출 시 집값의 80%까지 대출이 가능하다고 알려져 있지만, 이는 상품 및 주택 소재 지역에 따라 달라질 수 있습니다.
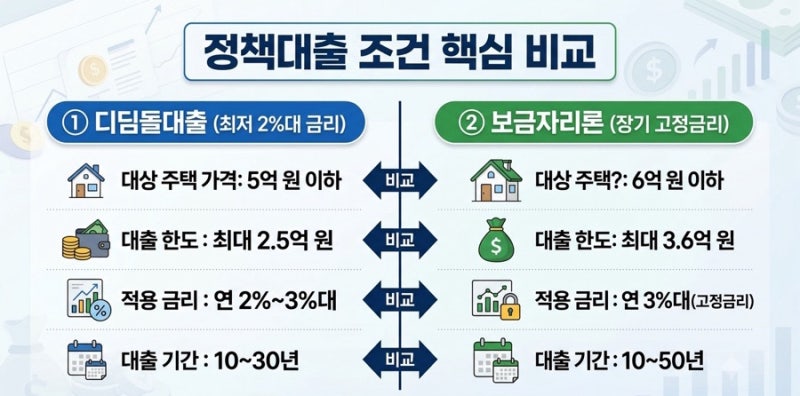
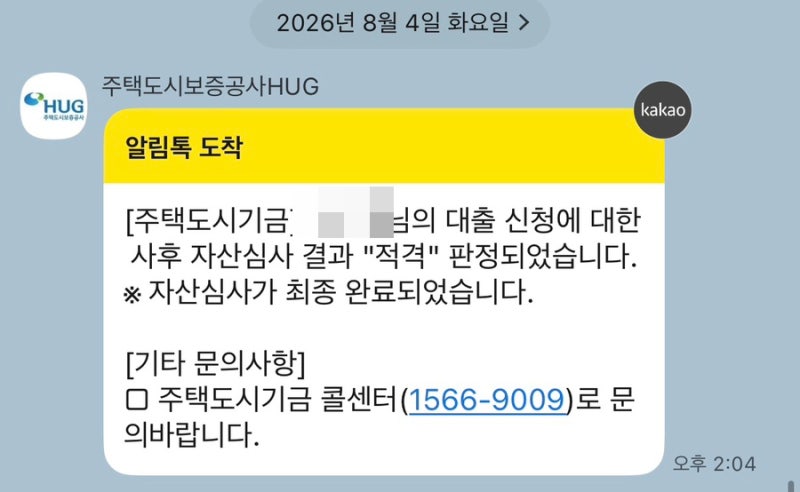
따라서 디딤돌대출, 보금자리론 등 여러 상품을 비교하고 계약 전 정확한 한도 확인이 필수적입니다. 생애 첫 매매 대출을 준비할 때는 인터넷 정보보다 주택도시기금 공식 홈페이지 등 신뢰할 수 있는 출처에서 최신 정보를 확인해야 합니다.
소득, 자산, 주택 가격 기준은 물론, 배우자의 주택 소유 이력까지 꼼꼼히 점검하는 것이 중요합니다. 상속이나 증여로 주택을 취득하거나 만 30세 미만 단독세대주 등 특정 조건에서는 대출이 제한될 수 있으니 사전에 충분히 알아보시기 바랍니다.