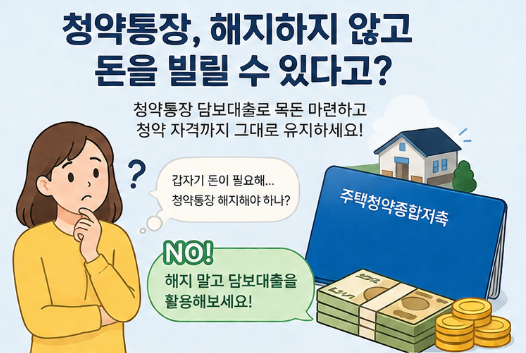
청약통장 해지자가 최근 들어 44만 명을 넘어서며, 급전 마련을 위해 가입 기간과 가점을 포기하는 사례가 늘고 있습니다. 하지만 청약통장을 해지하면 그동안 쌓아온 가입 기간, 납입 횟수, 청약 가점 등이 모두 소멸되어 재가입 시 0부터 다시 시작해야 하는 큰 손실이 발생합니다. 특히 현재 , 청년 주택드림 청약통장과 같은 정책 상품은 저축 단계부터 주택담보대출까지 연계되는 중요한 주거 사다리 역할을 하고 있습니다.
실사용자들은 급전이 필요할 때 청약통장 해지 대신 담보대출을 활용하는 것이 훨씬 유리하다고 입을 모읍니다. 청약통장 담보대출은 통장에 납입된 잔액의 최대 90~95%까지 대출이 가능하며, 일반 신용대출보다 훨씬 저렴한 3%대 안팎의 금리로 이용할 수 있습니다. 가장 큰 장점은 대출을 받더라도 청약통장의 효력(납입 횟수, 가입 기간)이 100% 그대로 유지되어 정상적으로 아파트 청약이 가능하다는 점입니다.
따라서 목돈이 급하게 필요하더라도 오랜 기간 유지해 온 청약통장을 섣불리 해지하기보다는 담보대출을 통해 현금을 융통하는 방안을 먼저 고려해야 합니다. 특히 무주택 기간과 가입 기간이 중요한 청약 가점을 지키면서 자금을 확보할 수 있는 현명한 대안이 됩니다. 소득공제 추징 등의 불이익 없이 통장을 유지하며 미래 청약 기회를 보존하는 것이 중요합니다.