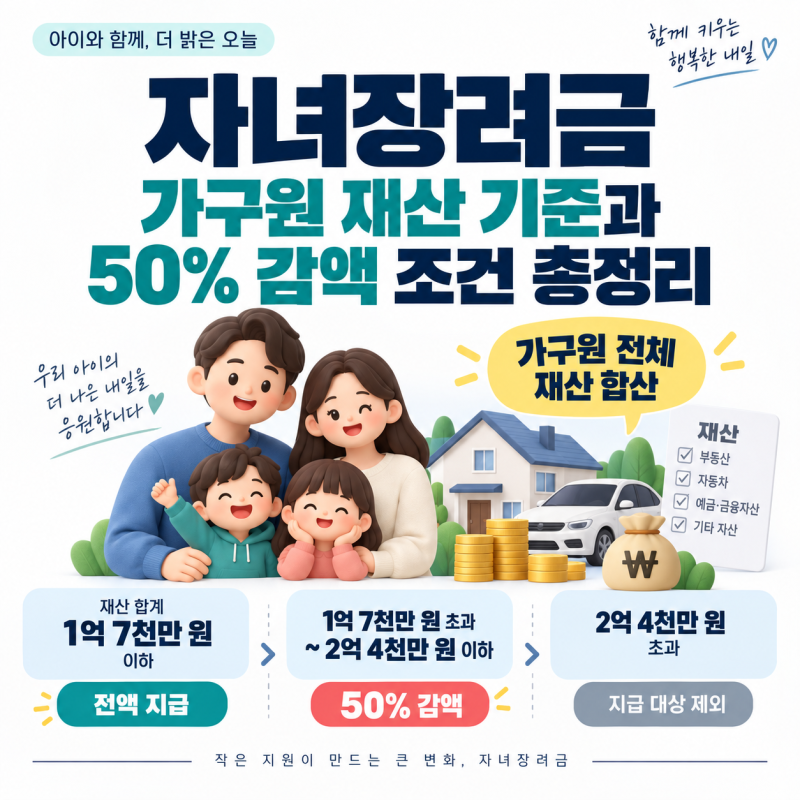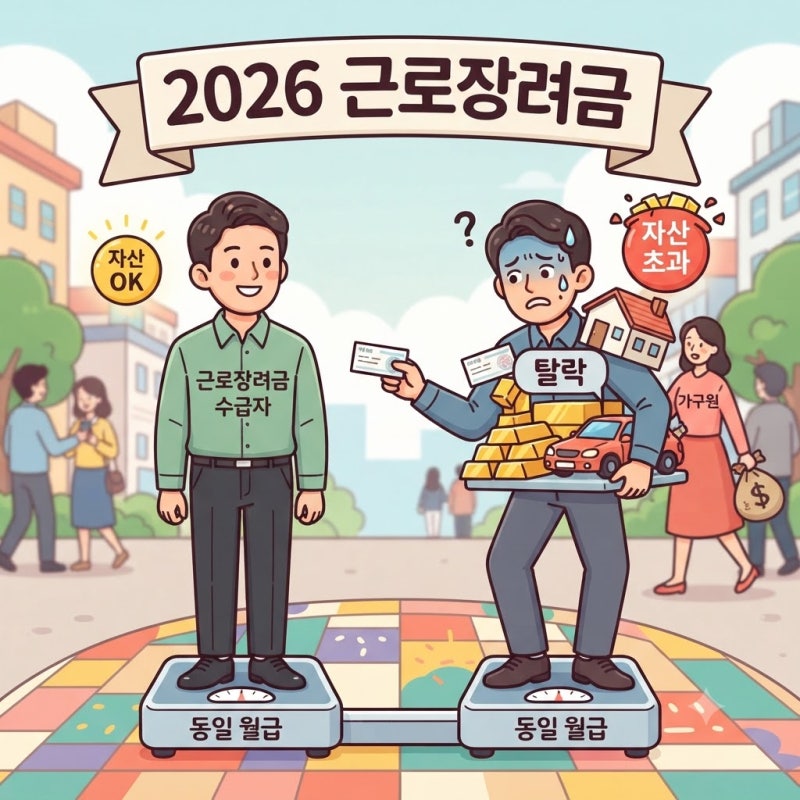

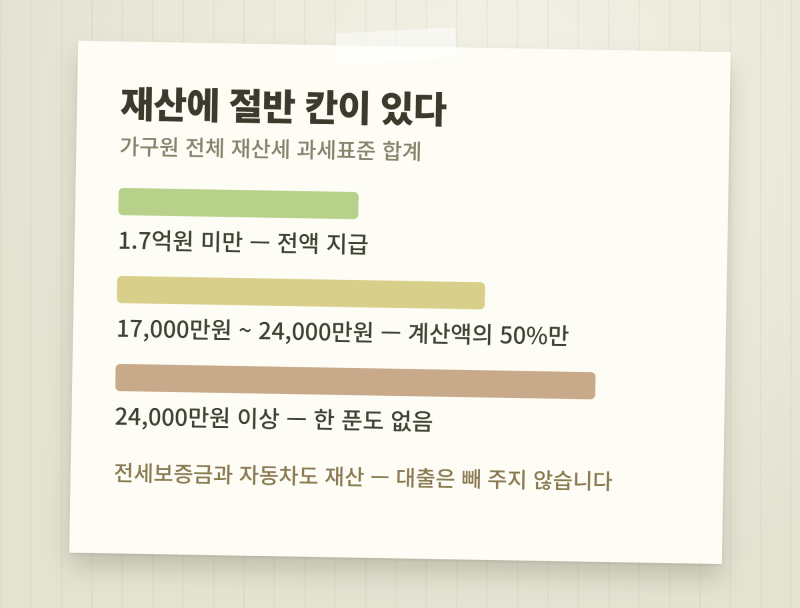
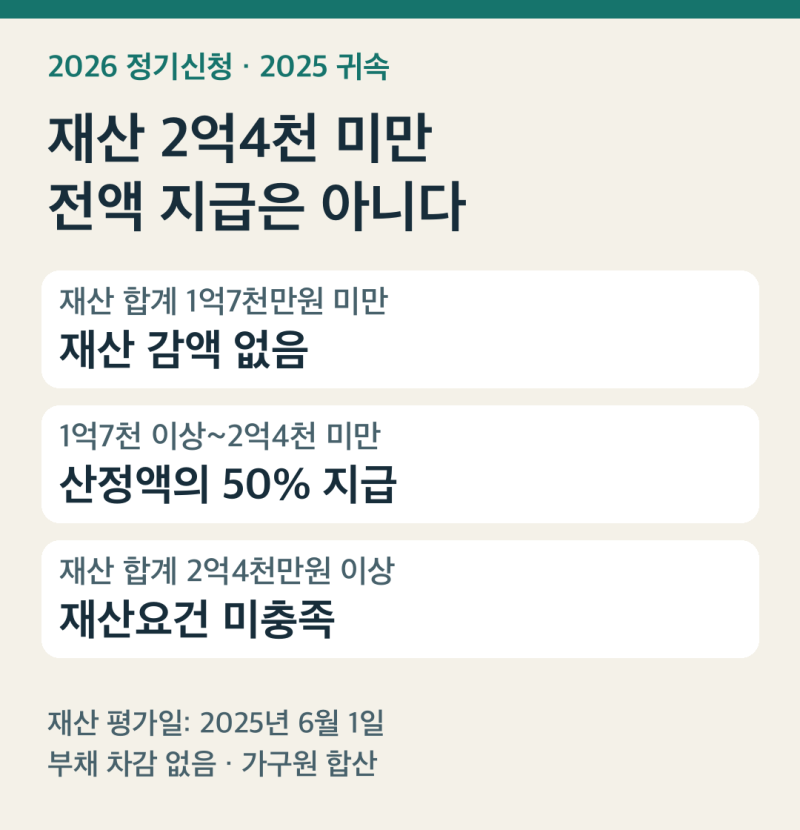
근로장려금 및 자녀장려금 신청 시 가구원 재산 합계 기준은 중요한 심사 요건입니다. 가구원 전체 재산 합계가 2억 4천만원 미만이어야 기본 요건을 충족하며, 1억 7천만원 이상 2억 4천만원 미만인 경우 산정된 장려금의 50%만 지급됩니다. 이 기준은 신청인 본인뿐만 아니라 배우자, 부양자녀, 직계존속 등 가구원으로 판단되는 모든 구성원의 재산을 합산하여 적용됩니다.
실제 블로그 후기들을 살펴보면, 많은 신청자가 부채(대출)가 있으면 재산에서 차감될 것으로 오해하는 경우가 많습니다. 그러나 주택담보대출이나 전세자금대출 잔액은 재산 평가액에서 차감되지 않으며, 국세청이 정한 평가방식에 따라 가액이 산정됩니다. 또한, 집, 토지, 자동차, 예금, 주식뿐만 아니라 전세금, 회원권, 분양권 등 다양한 자산이 재산 합계에 포함되므로 주의가 필요합니다.
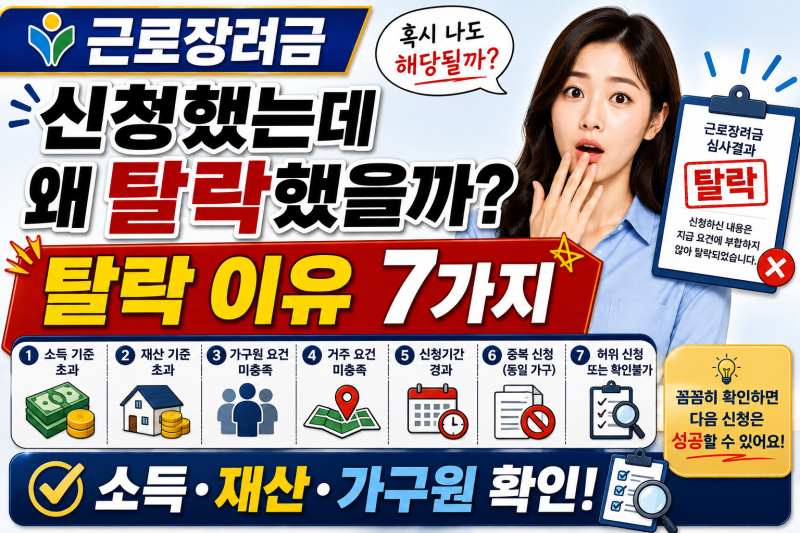
특히 전세보증금의 경우 실제 계약서 금액과 별개로 간주전세금이 적용될 수 있으며, 임대인과의 관계에 따라 평가 방식이 달라질 수 있습니다. 따라서 장려금 신청 전에는 소득 귀속연도의 6월 1일을 기준으로 가구원 범위와 보유 재산 항목을 면밀히 점검하는 것이 중요합니다. 예상치 못한 감액이나 탈락을 피하기 위해 재산의 범위와 평가 방식을 정확히 이해하고 준비해야 합니다.