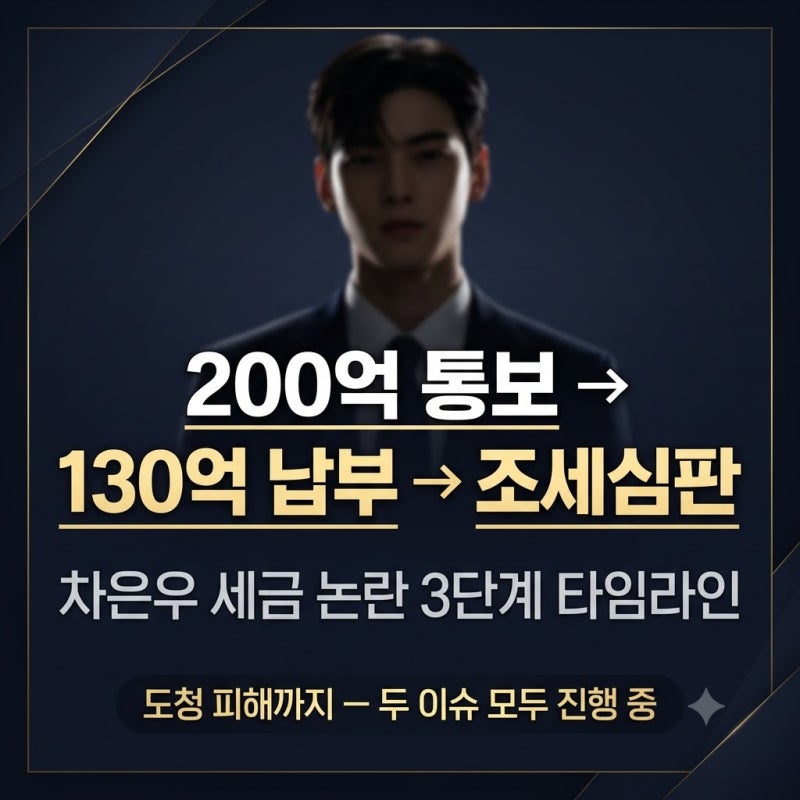

가수 겸 배우 차은우 씨의 세금 논란이 최근 블로거들 사이에서 큰 주목을 받고 있습니다. 국세청으로부터 200억 원이 넘는 소득세 추징 통보를 받았던 차은우 씨는 이후 조정 과정을 거쳐 약 130억 원을 납부했으나, 국세청의 과세 처분에 불복하여 조세심판원에 심판을 청구한 상태입니다. 이 논란의 핵심은 차은우 씨의 모친이 설립한 법인이 실제 사업을 수행하는 정상적인 회사였는지, 아니면 차은우 씨 개인에게 귀속되어야 할 소득을 법인으로 분산한 사실상의 페이퍼컴퍼니였는지에 있습니다.
블로거들은 차은우 씨가 이미 세금을 납부했음에도 불복 청구를 진행한 점에 대해 다양한 관점을 제시하고 있습니다. 일부는 130억 원 납부가 모든 문제를 해결하는 것이 아니며, 세금 추징과 조세포탈에 대한 형사책임은 별개라는 점을 강조합니다. 반면, 소속사 측은 해당 법인이 실질적인 과세 대상에 해당하는지, 관련 법률을 어떻게 적용해야 하는지가 다툼의 핵심이라는 입장을 밝히며, 단순히 세금 납부 여부가 아닌 법률적 판단을 구하는 과정임을 설명합니다. 이는 국세청의 판단과 당사자 측 주장이 서로 다른 상태임을 보여줍니다.
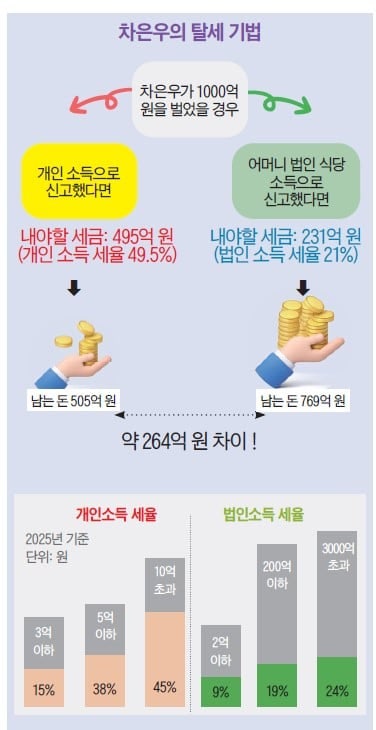
이번 논란을 이해하기 위해서는 단순히 추징된 금액이 아닌, 가족 법인이 실제 매니지먼트 업무를 수행했는지, 개인이 벌어들인 소득을 법인 매출로 처리하여 낮은 법인세율을 적용받으려 한 것인지, 그리고 이미 낸 세금과 추가 부과된 세금이 왜 중복되었는지를 살펴보는 것이 중요합니다. 블로거들은 이러한 쟁점들을 면밀히 분석하며 독자들이 사건의 구조를 이해할 수 있도록 돕고 있습니다.