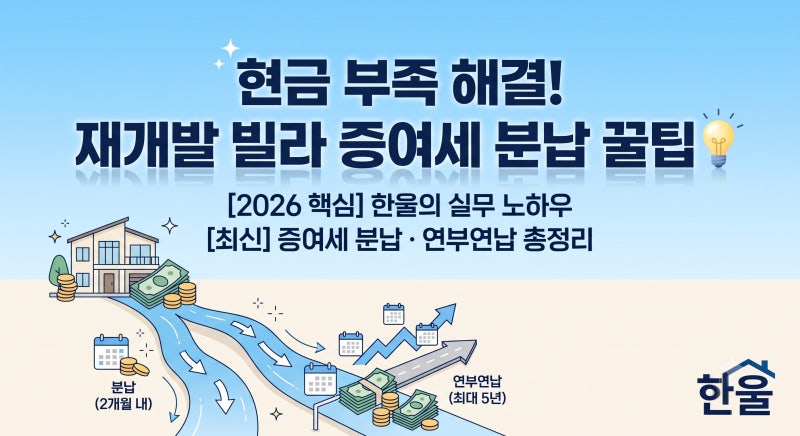
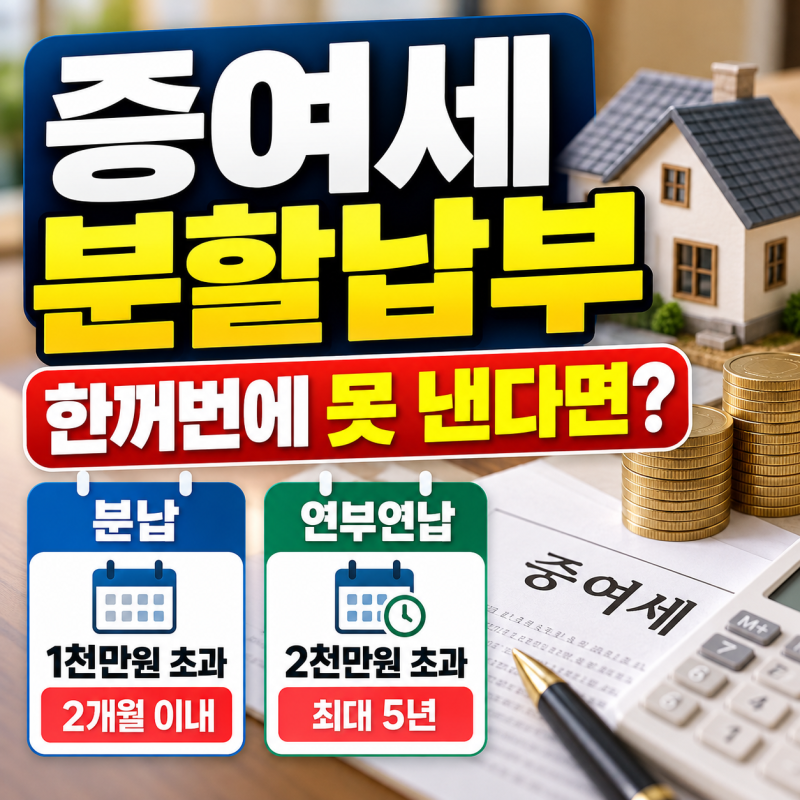
증여세 연부연납은 납부세액이 2천만원을 초과할 경우 신청을 고려할 수 있는 제도입니다. 이는 증여받은 재산을 급하게 처분하지 않고도 세금을 나눠 낼 수 있도록 국세청이 허가하는 방식으로, 납세자의 부담을 덜어주는 역할을 합니다. 신청은 증여세 신고기한 내에 이루어져야 하며, 수증자의 주소지를 기준으로 관할 세무서에 신청서와 법정 납세담보를 함께 제출해야 합니다.
실제 블로그 후기들을 살펴보면, 연부연납 기간에 대한 오해가 많다는 점이 공통적으로 지적됩니다. 일반 증여재산의 경우 최대 5년까지 연부연납이 가능하며, 10년은 일반 상속재산에 적용되는 기간이므로 혼동하지 않도록 주의해야 합니다. 또한, 각 회분 납부액은 1천만원을 초과해야 하며, 연부연납 기간 동안에는 이자 성격의 가산금이 추가로 붙는다는 점을 인지해야 합니다.
연부연납 신청 시 담보 제공이 필수적이므로, 세액이 크다는 것을 미리 알았다면 신고기한 안에 담보 서류를 미리 준비하는 것이 중요합니다. 국세청 홈택스나 관할 세무서에 문의하여 정확한 이자율과 신청 절차를 확인하는 것이 좋으며, 분납과는 다른 제도이므로 각 제도의 요건과 차이점을 명확히 이해하고 자신에게 맞는 방식을 선택해야 합니다.