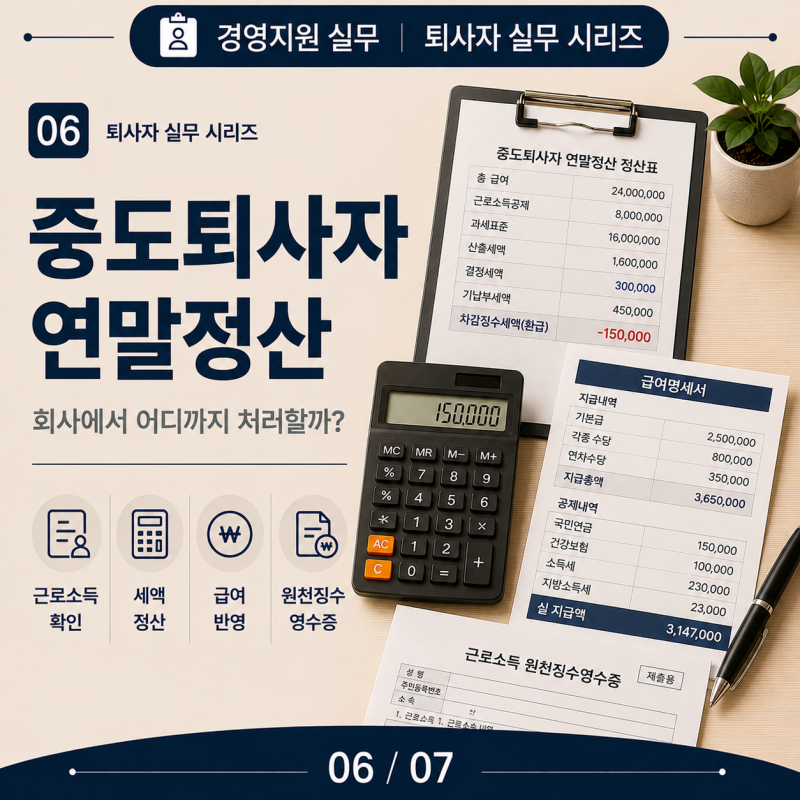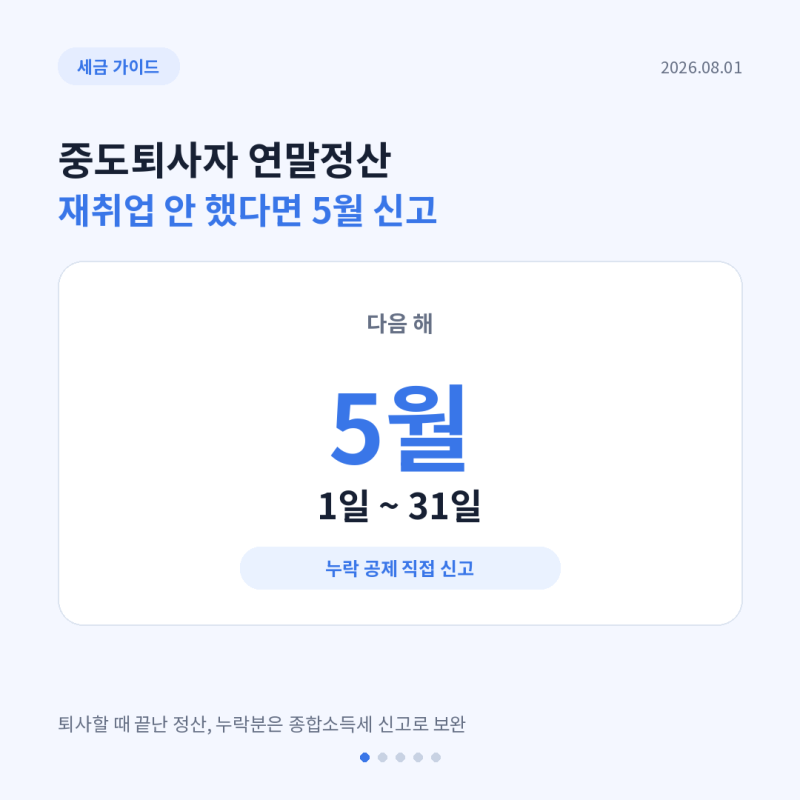


중도퇴사자의 소득세 정산은 재취업 여부와 퇴사 시점에 이루어진 정산 내용에 따라 달라집니다. 같은 해에 재취업했다면 새로운 직장에서 이전 직장의 근로소득까지 합산하여 연말정산을 진행하는 것이 일반적입니다. 반면 재취업하지 않았거나 퇴사 시 누락된 공제 항목이 있다면 다음 해 5월 종합소득세 신고를 통해 추가 환급을 받을 수 있습니다. 단순히 퇴사 시 정산이 완료되었다고 해서 모든 공제가 반영된 것은 아니므로, 개인별 상황에 맞는 정확한 판단이 중요합니다.
실제 블로그 후기들을 살펴보면, 많은 중도퇴사자들이 퇴사 시 정산과 5월 종합소득세 신고 여부 판단에 어려움을 겪는 것으로 나타났습니다. 특히 신용카드 사용액, 의료비, 교육비, 기부금 등 연말에 확정되는 공제 항목들이 퇴사 시 정산에 반영되지 않아 환급금을 놓치는 경우가 많습니다. 재취업 시 전 직장 원천징수영수증을 제때 제출하지 못해 5월 신고를 통해 정정해야 하는 상황도 빈번하게 발생합니다.
중도퇴사자는 퇴사 시 받은 근로소득 원천징수영수증을 꼼꼼히 확인하고, 홈택스에서 지급명세서를 조회하여 누락된 공제 항목이 없는지 점검하는 것이 좋습니다. 만약 재취업을 하지 않았거나 추가 공제를 받고 싶다면 다음 해 5월 종합소득세 정기신고를 활용할 수 있습니다. 경정청구의 기산점은 모든 근로자에게 동일하지 않으므로, 본인의 상황에 맞춰 정확한 신고 방법을 파악하는 것이 중요합니다.