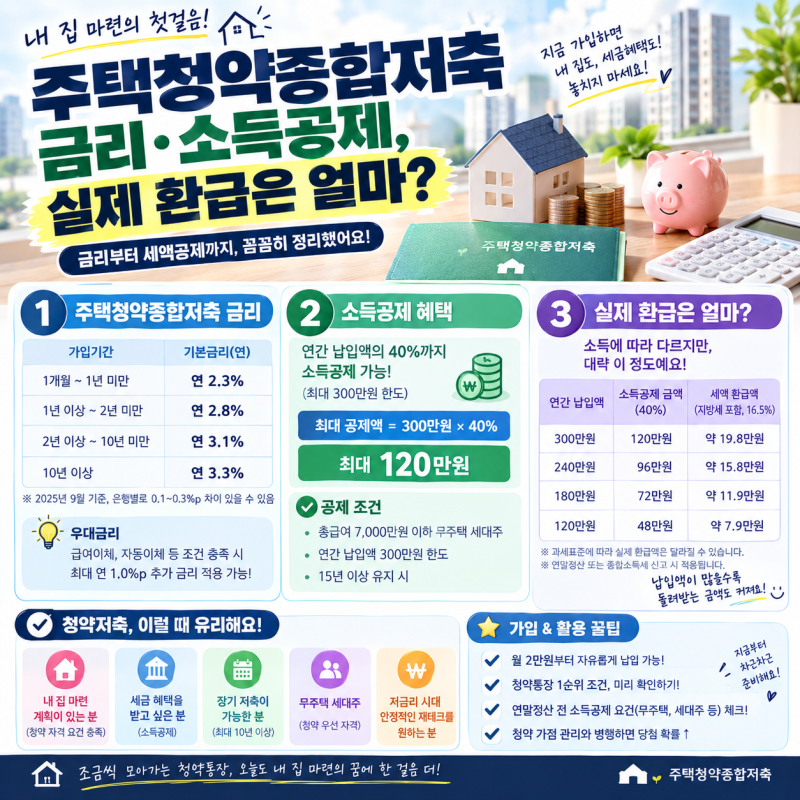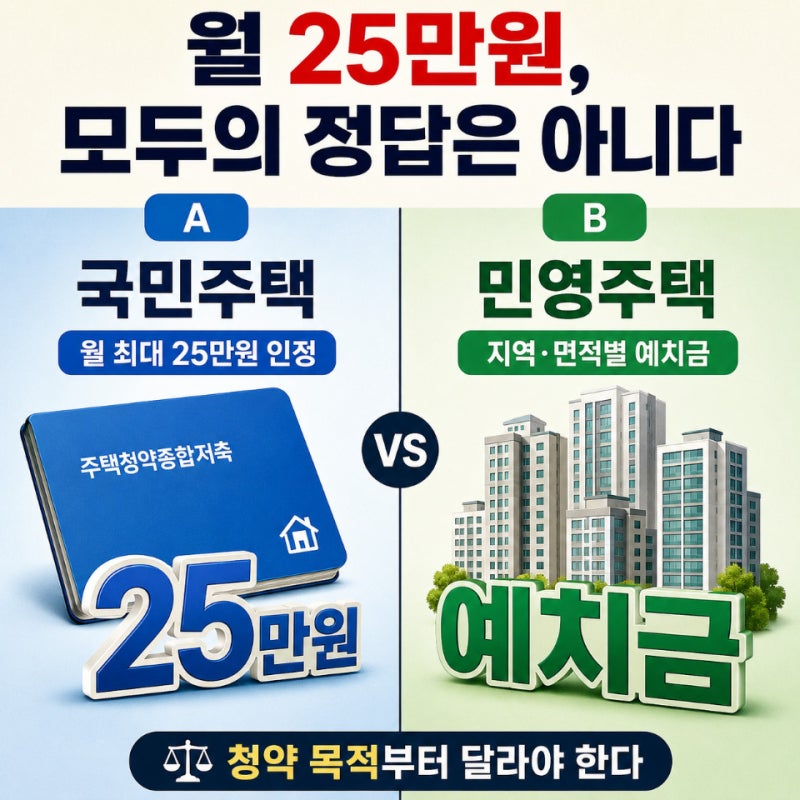
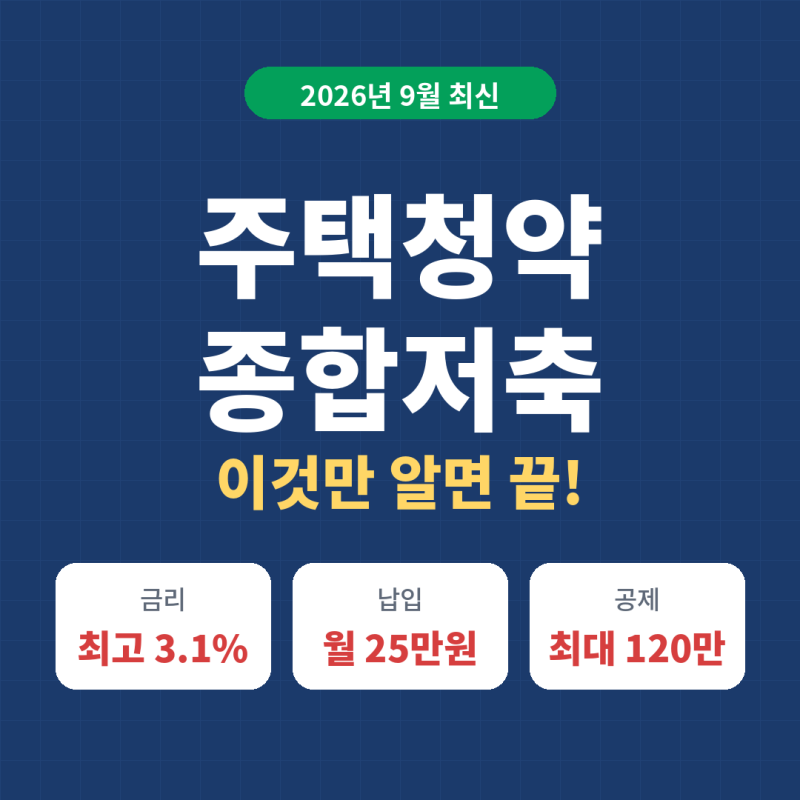
주택청약종합저축은 국민주택과 민영주택 청약을 위한 기본적인 입주자저축 상품으로, 내 집 마련의 기회와 세제 혜택을 동시에 제공하며 최근 많은 관심을 받고 있습니다. 특히 현재 일반 주택청약종합저축의 이자율은 가입 기간에 따라 연 2.3%에서 최대 3.1%까지 적용되고 있으며, 청년 주택드림 청약통장은 특정 요건 충족 시 최대 연 4.5%의 금리를 제공하여 청년층의 주목을 받고 있습니다. 단순한 적금 이상의 가치를 지닌 이 통장은 청약 자격 관리와 함께 이자 및 세제 혜택을 받을 수 있어 장기적인 관점에서 중요한 재테크 수단으로 평가됩니다.
실제 블로그 후기들을 살펴보면, 주택청약종합저축의 이자는 일반 정기예금과 달리 해지 시 원금과 함께 일괄 지급되는 단리 방식으로 운영됩니다. 많은 사용자들이 통장 잔액만 보고 이자가 붙지 않는다고 오해하기도 하지만, 실제 해지 시점에는 가입 기간과 금리 적용 기간을 반영하여 이자가 계산됩니다. 또한, 기존 청약통장을 주택청약종합저축으로 전환할 경우, 전환 즉시 최고 연 3.1%의 금리 혜택을 받을 수 있으며, 기존 가입 기간도 합산 인정되어 유리한 조건으로 변경이 가능합니다.
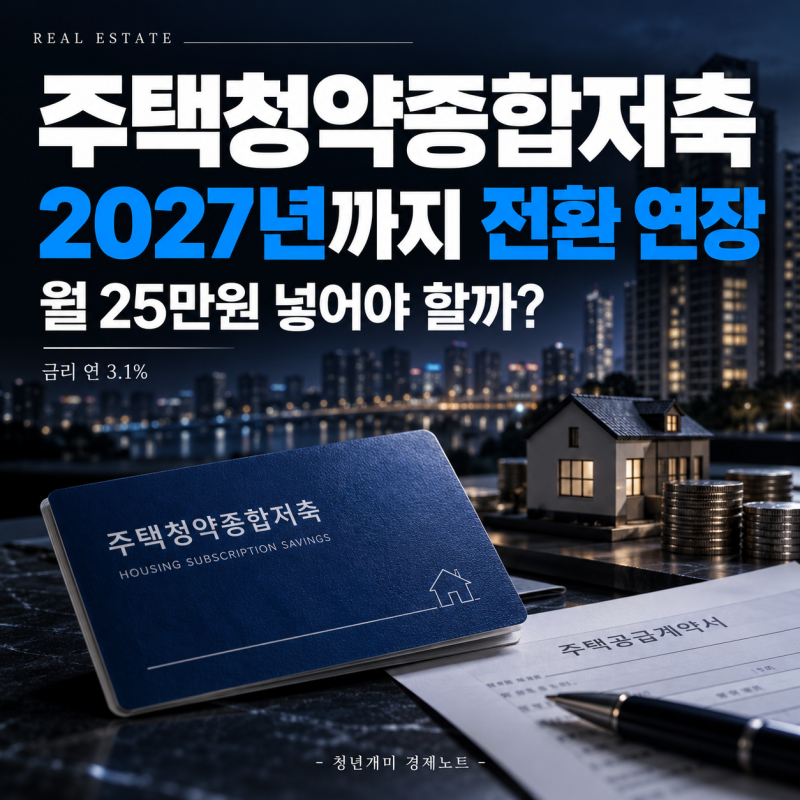
블로거들은 청약통장을 무조건 해지하기보다는 본인의 청약 계획과 무주택 여부, 그리고 청년 주택드림 청약통장으로의 전환 가능성 등을 종합적으로 고려할 것을 조언합니다. 특히 2026년 9월 30일이었던 기존 통장 전환 마감 기한이 2027년 9월 30일까지 1년 더 연장되었으므로, 기존 통장 보유자들은 이 기회를 활용하여 더 높은 이자 혜택과 청약 기회를 모색할 수 있습니다. 청약통장의 진정한 가치는 단순히 이자율에만 있는 것이 아니라, 미래 주택 마련을 위한 중요한 발판이라는 점을 명심해야 합니다.