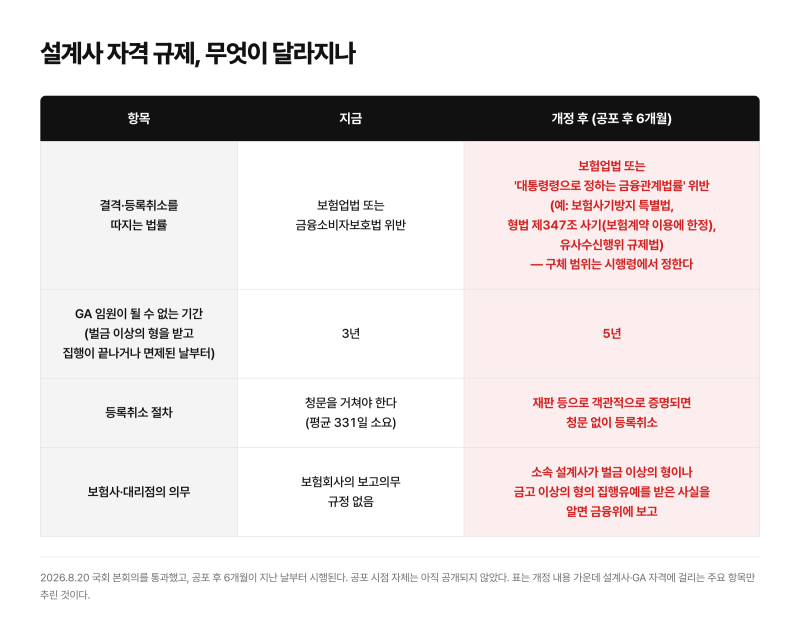
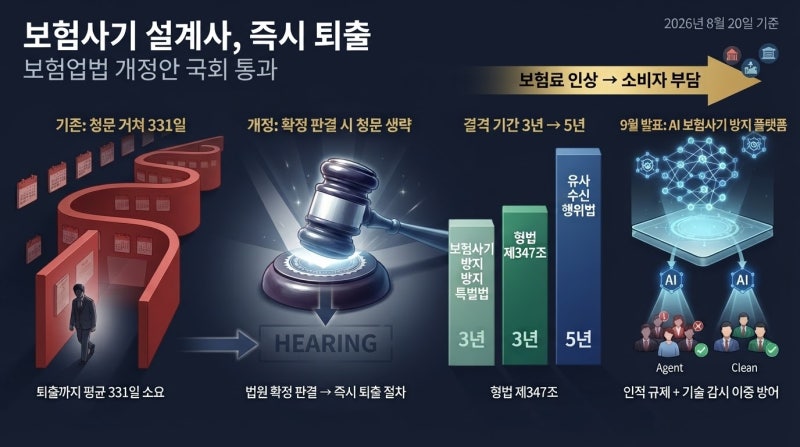
2026년 금융위원회는 보험업법 개정안을 통해 보험사기 가담 설계사에 대한 규제를 대폭 강화했습니다. 과거 유죄 판결에도 평균 331일간 영업을 지속하던 관행을 개선하여, 법원 확정판결 시 청문 절차 없이 즉시 등록을 취소할 수 있게 되었습니다. 이는 보험사기 적발 금액이 2020년 155억 원에서 2024년 237억 원으로 급증하는 등 심각성이 커진 배경에서 비롯된 조치입니다.
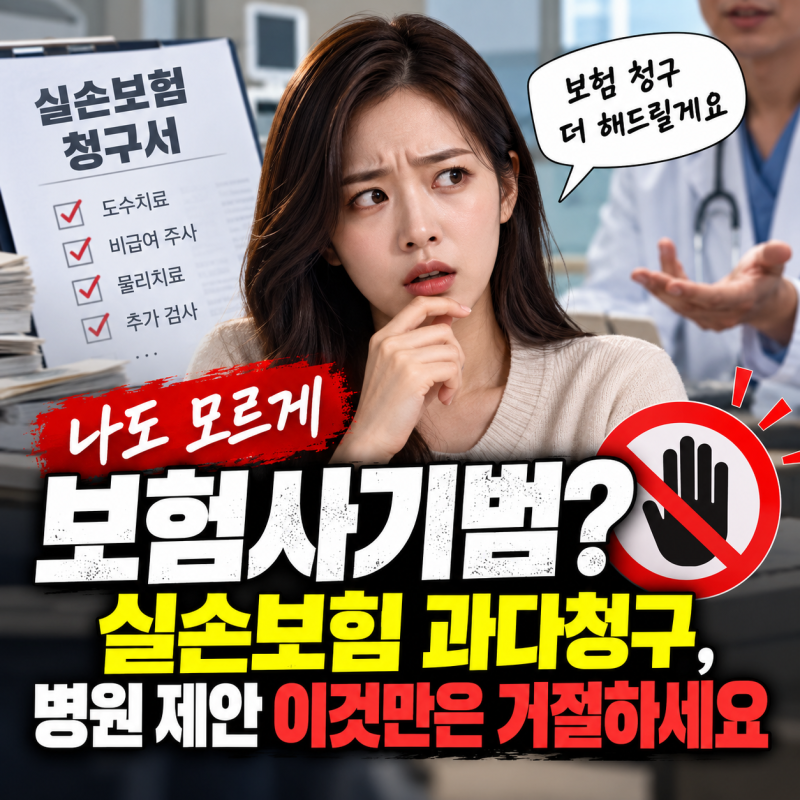
실제 블로그 분석에 따르면, 보험사기는 일부 전문 사기범의 문제가 아닌 평범한 회사원이나 주부까지 연루되는 양상을 보입니다. 특히 병원의 과다 청구 유도나 설계사의 부적절한 권유에 응했다가 보험사기 적발자 명단에 오르는 사례가 늘고 있습니다. 이러한 상황은 소비자에게는 주의를, 설계사에게는 더욱 엄격한 윤리 의식을 요구하고 있습니다.
보험사기 연루 시 설계사는 일반 사기죄보다 무거운 보험사기방지 특별법에 따라 가중 처벌될 수 있으며, 자격 취소는 물론 형사 처벌까지 이어집니다. 소비자는 병원이나 설계사의 부당한 제안을 거절하고, 의심스러운 경우 금감원에 신고하여 포상금을 받을 수도 있으니 각별한 주의가 필요합니다.