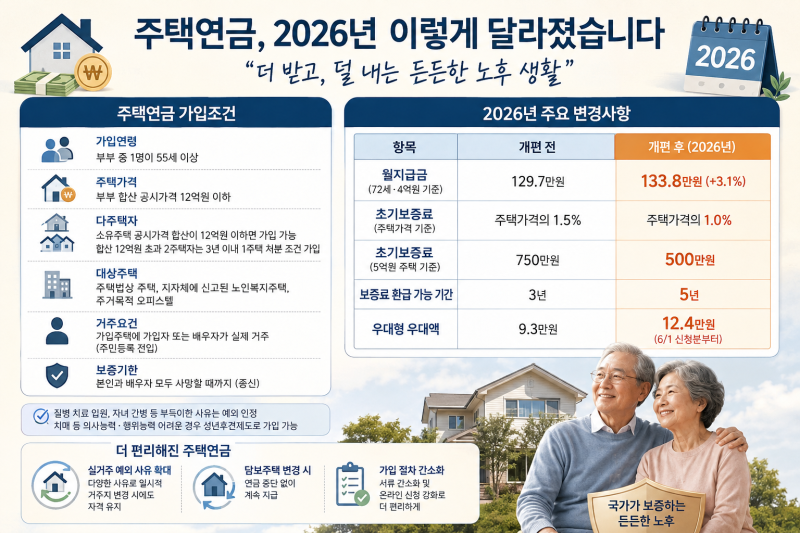


주택연금은 집을 소유하고 있지만 은퇴 후 생활비가 부족한 분들을 위해 주택을 담보로 매월 연금을 받는 제도입니다. 특히 2026년 3월부터 월지급금 산정 기준이 변경되어 평균 가입자(72세, 4억원 주택)의 월지급금이 약 3.13% 증가했습니다. 초기보증료는 인하되고 연보증료는 조정되었으며, 중도해지 시 초기보증료 환급 기간도 5년으로 확대되어 가입자에게 유리한 변화가 있었습니다.
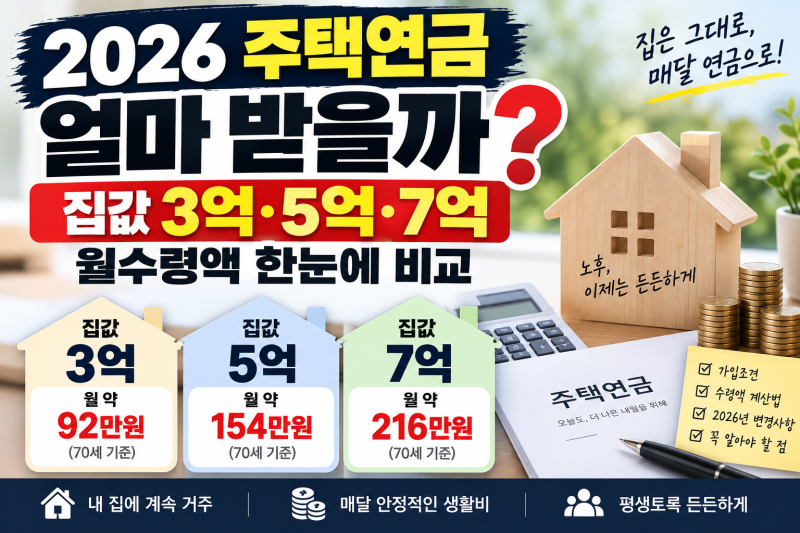
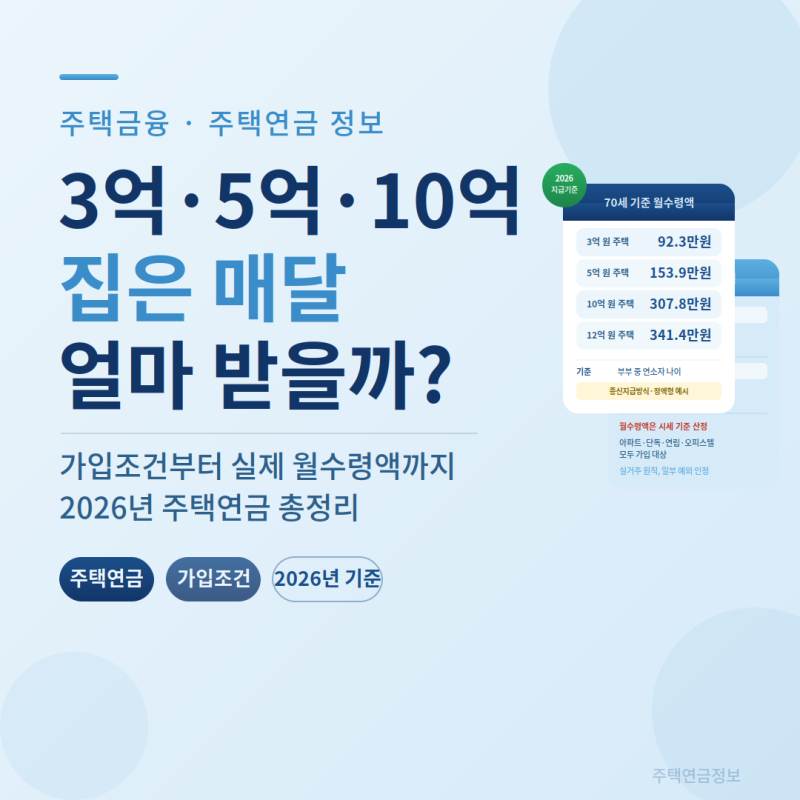
실제 블로그 후기들을 살펴보면, 주택연금은 부부 중 나이가 어린 사람의 연령과 주택가격을 기준으로 수령액이 결정됩니다. 예를 들어, 2026년 3월 1일 이후 신규 신청자의 경우 70세 가입자가 3억원 주택을 담보로 하면 월 약 92만3천원을 받을 수 있습니다. 같은 5억원 주택이라도 60세는 약 105만3천원, 70세는 약 153만9천원, 80세는 약 241만6천원으로 연령에 따라 수령액이 크게 달라지는 점을 확인할 수 있습니다.
주택연금 가입을 고려할 때는 단순히 주택 공시가격뿐만 아니라 부부 중 연소자의 연령을 함께 고려해야 합니다. 한국주택금융공사 자료에 따르면, 같은 3억원 주택이라도 60세 가입자는 월 약 63만2천원, 65세는 약 75만8천원, 70세는 약 92만3천원을 수령하는 것으로 나타났습니다. 따라서 본인의 연령과 주택가격을 기준으로 정확한 예상 수령액을 확인하는 것이 중요합니다.