
주택연금은 주택을 담보로 맡기고 집에 거주하면서 매달 연금을 받는 국가 보증 제도로, 특히 집은 있으나 현금 흐름이 부족한 은퇴 후 세대에게 주목받고 있습니다. 2026년 3월 1일부터 계리모형 재설계로 월 지급금이 평균 3.13% 인상되었으며, 초기 보증료도 1.5%에서 1.0%로 낮아져 가입 조건이 개선되었습니다. 부부 중 한 명이 만 55세 이상이고 공시가격 12억 원 이하 주택을 소유하면 가입할 수 있습니다.
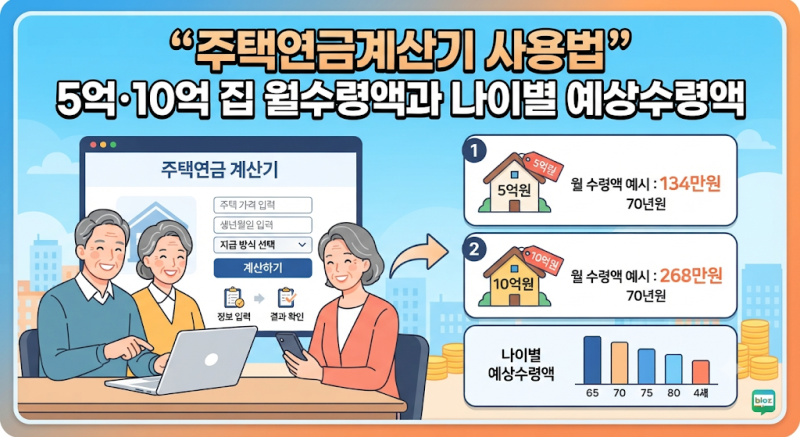
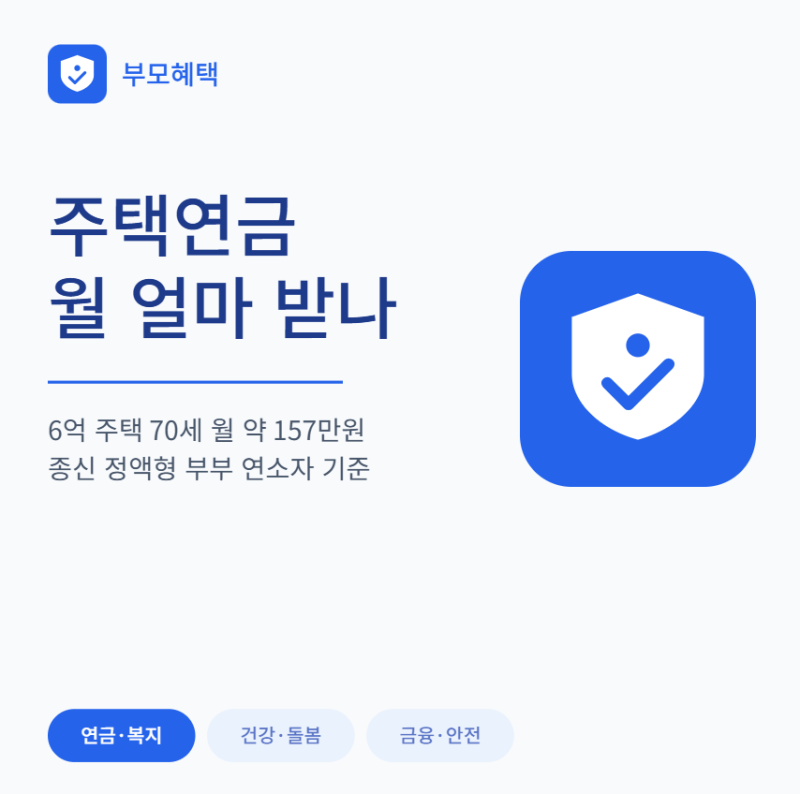
실제 블로그 후기들을 살펴보면, 주택연금 월 수령액은 단순히 집값뿐만 아니라 가입자의 나이, 지급 방식, 유형에 따라 크게 달라지는 점이 공통적으로 언급됩니다. 예를 들어, 6억 원 주택을 담보로 70세에 종신 정액형으로 가입할 경우 월 약 157만 원을 수령할 수 있으며, 65세는 월 약 126만 원, 75세는 월 약 190만 원대로 나이가 많을수록 수령액이 증가하는 경향을 보입니다. 이는 기대여명이 짧아 같은 집값이라도 매달 더 많은 금액을 지급하기 때문입니다.
블로거들은 주택연금 가입 전 한국주택금융공사(HF)의 공식 계산기를 활용하여 자신의 조건에 맞는 예상 수령액을 직접 확인해 볼 것을 권장합니다. 특히, 가입 가능 여부를 판단하는 공시가격과 실제 월 지급금을 계산하는 주택가격의 개념이 다르므로, 월 지급금은 공사가 인정하는 시세 또는 감정평가액을 기준으로 산정된다는 점을 미리 인지하는 것이 중요합니다. 시세가 12억 원을 넘더라도 월 지급금은 12억 원을 기준으로 산정됩니다.