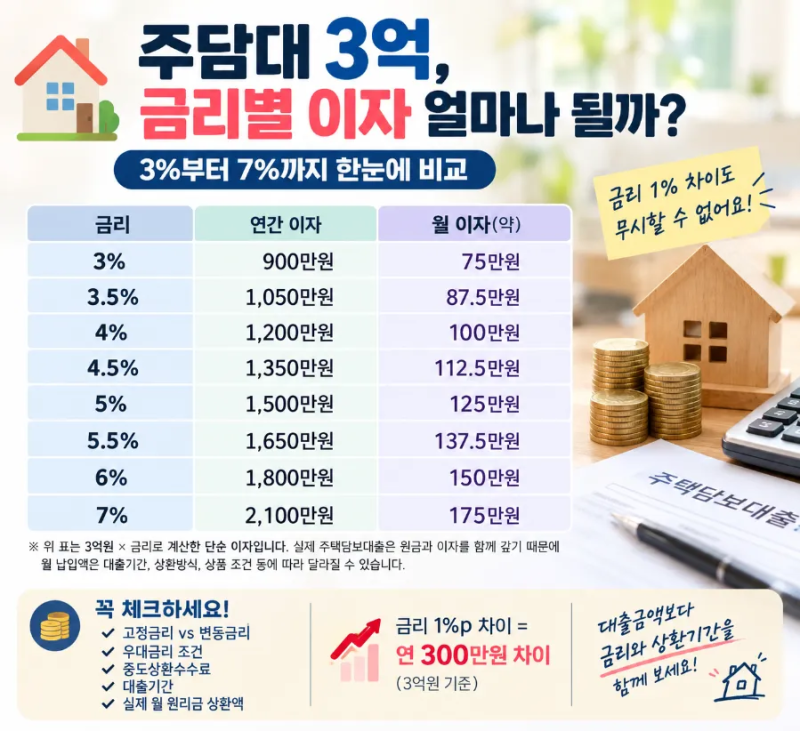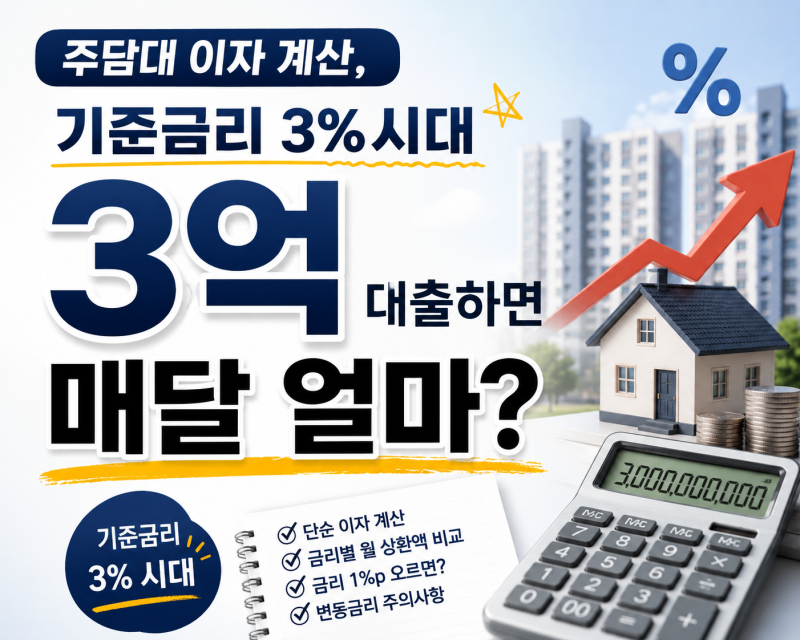

주택담보대출 이율 계산은 주택 구매 시 매달 상환해야 할 금액을 예측하는 데 필수적인 과정입니다. 특히 2026년 작성된 블로그 글들을 살펴보면, 대출금액과 금리, 상환 방식에 따라 월 상환액이 크게 달라지는 점이 강조되고 있습니다. 3억 원 대출 시 월 약 143만 원, 4억 원 대출 시 약 191만 원, 5억 원 대출 시 약 238만 원(연 4%, 30년, 원리금균등상환 기준)이 예상된다는 구체적인 계산 사례가 제시되었습니다.
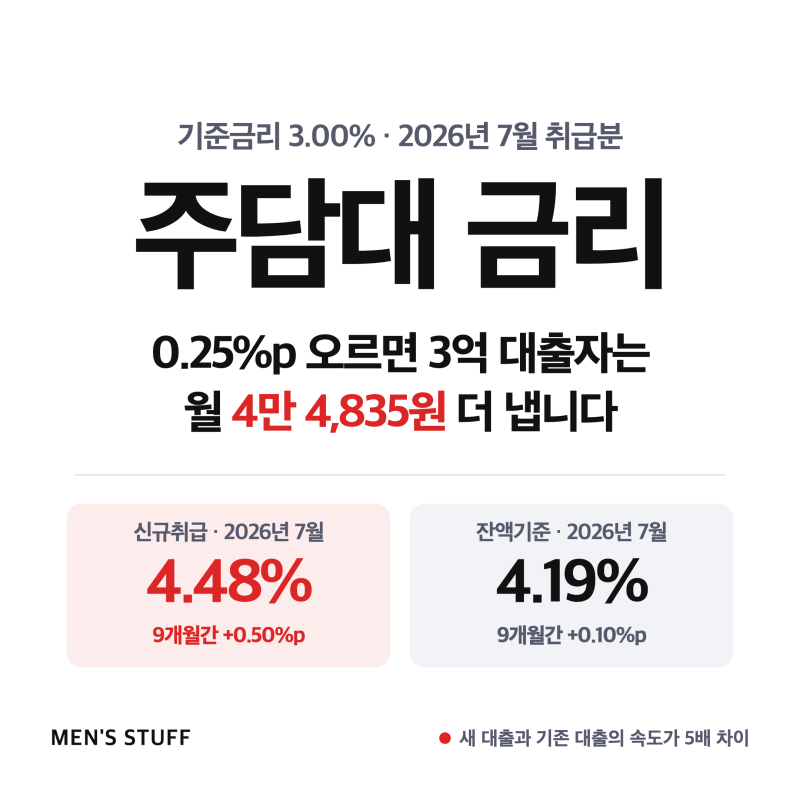
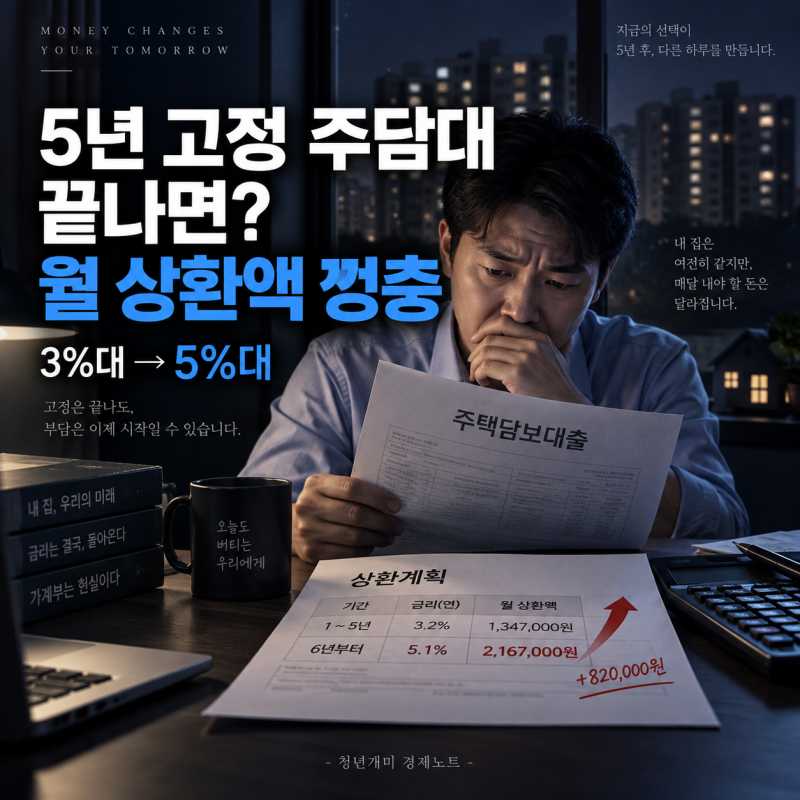
실제 사용자들은 혼합형 주담대의 경우 5년 고정금리 기간이 끝난 후 변동금리로 전환될 때 월 상환액이 크게 증가할 수 있다는 점을 중요하게 생각합니다. 예를 들어, 4억 원을 연 3.2%로 대출받아 5년 후 금리가 5.3%로 재산정되면 월 상환액이 약 173만 원에서 215만 원으로 42만 원가량 늘어날 수 있습니다. 이는 금리 변동에 따른 재정적 부담을 미리 인지하고 대비해야 함을 시사합니다.
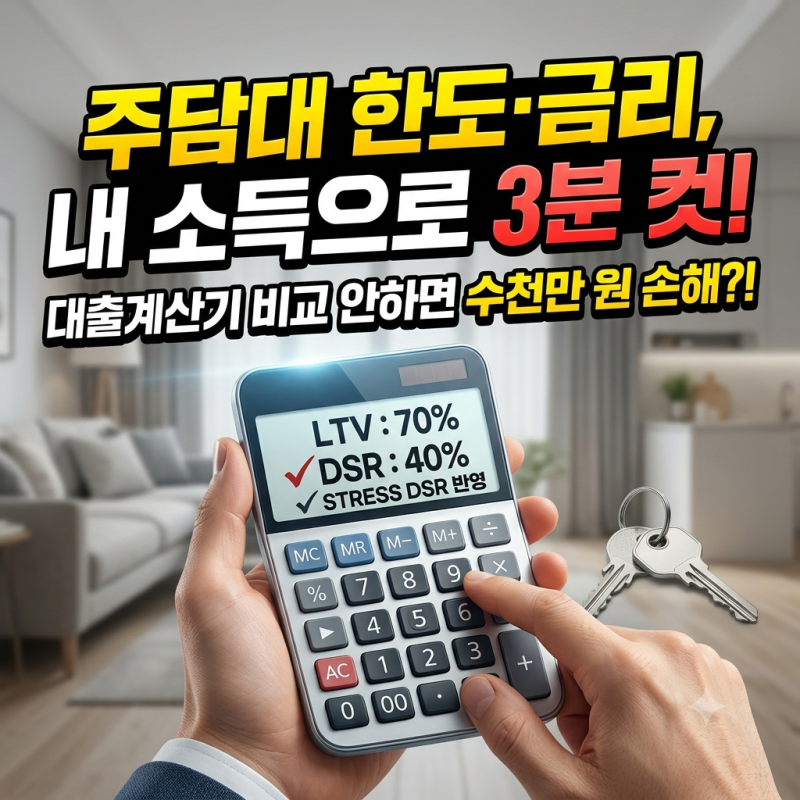
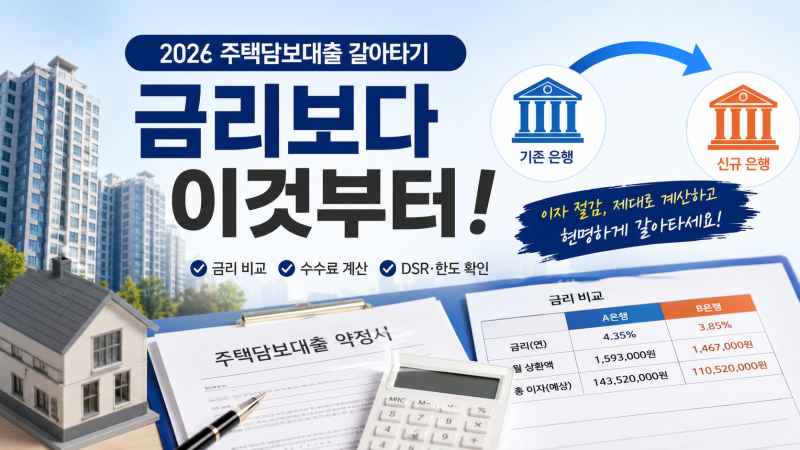
대출 계산기를 활용할 때는 금융감독원 통합 포털에서 최저 금리를 확인하고, 본인의 연소득과 기존 대출 원리금을 입력하여 스트레스 DSR이 반영된 실제 대출 한도와 월 상환액을 산출하는 것이 중요합니다. 또한, 원리금균등상환과 원금균등상환 방식의 초기 부담과 총 이자액 차이를 비교하고, 엑셀 PMT 함수를 이용해 직접 계산해보는 것도 정확한 이율 계산에 도움이 됩니다.