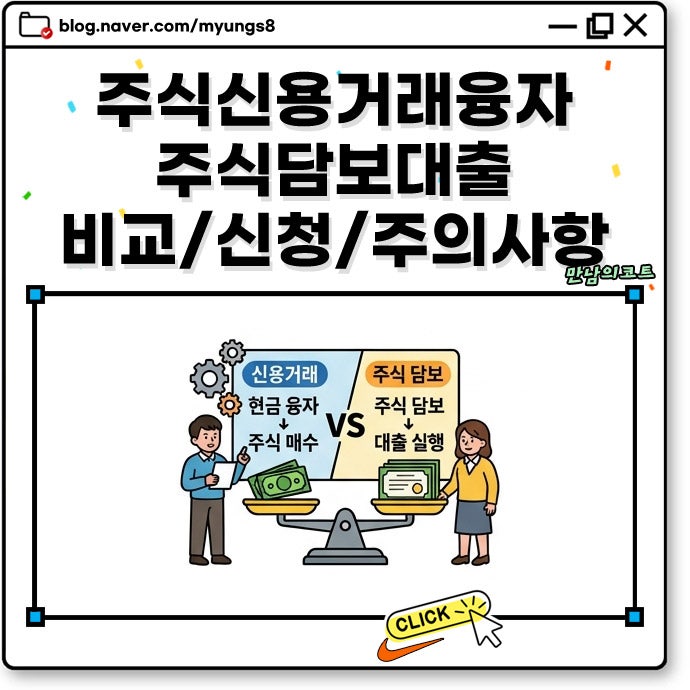
주식 담보대출은 보유 주식을 담보로 자금을 조달하는 방법으로, 급한 유동성 확보나 추가 매수 기회 활용을 위해 많은 투자자가 고려합니다.
증권사 신용공여와 저축은행, 캐피탈이 연계된 스탁론 등 다양한 형태가 존재하며, 각 상품은 대출 기간, 한도, 이자율 산정 방식에서 큰 차이를 보입니다. 표면 금리 외 숨겨진 조건들을 면밀히 파악하는 것이 중요합니다.
실제 이용자들은 주식 담보대출 금리가 신용도와 담보 주식 등급에 따라 유동적으로 변하며, 중소형주는 대출이 어렵거나 한도가 낮을 수 있다고 말합니다. 증권사 신용공여는 간편하나 단기 상환 부담이 있고, 스탁론은 높은 레버리지가 가능하나 부수 조건을 확인해야 합니다.
표면 금리 외 실제 이자 계산 방식과 추가 비용을 고려해야 합니다. 주식 담보대출 이용 시에는 증권사별 금리 산정 방식이 소급법인지 누적법인지 반드시 확인해야 합니다. 특히 소급법은 사용 기간 전체에 높은 금리가 적용될 수 있어 주의가 필요합니다.
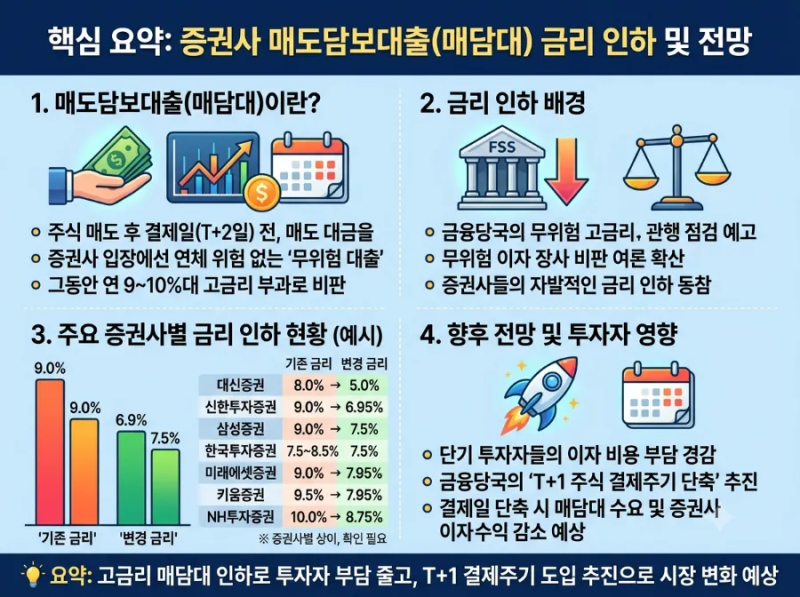
중도상환수수료 유무, 마이너스통장식 이자 적용 여부 등 숨겨진 조건을 꼼꼼히 따져봐야 합니다. 한도 초과 시 타 증권사 대출을 알아보거나 매도담보대출을 활용하는 것이 현명합니다.