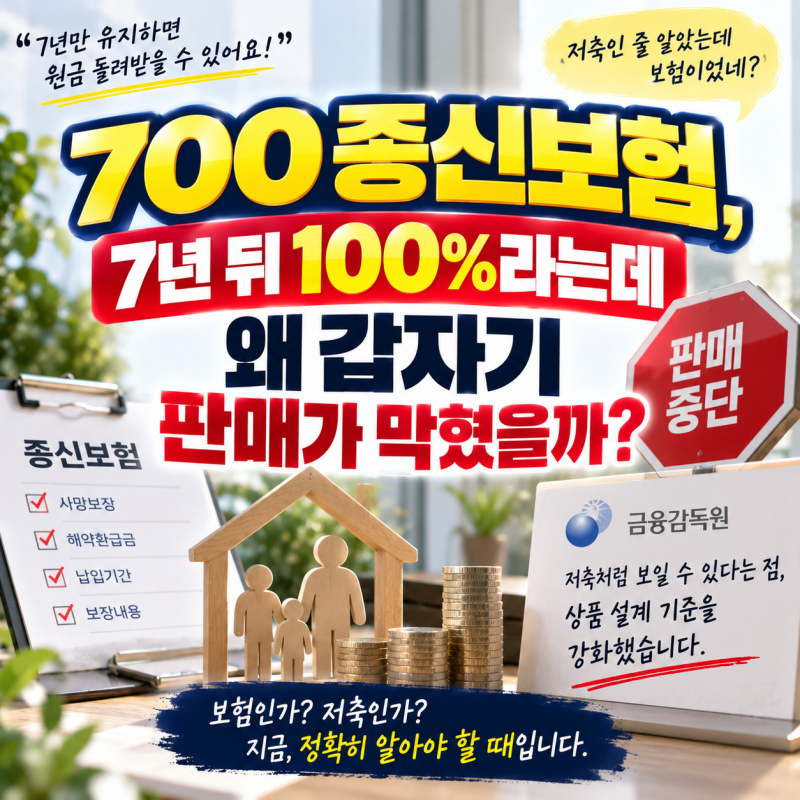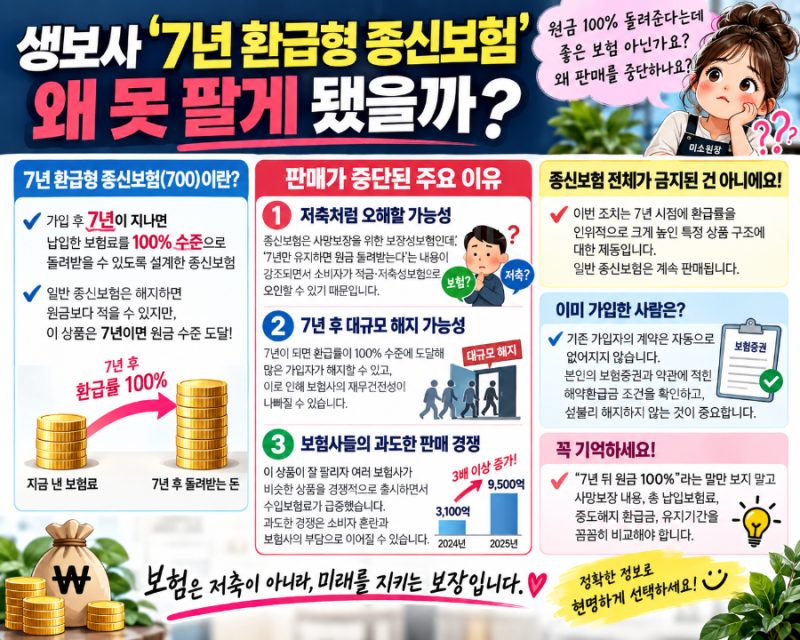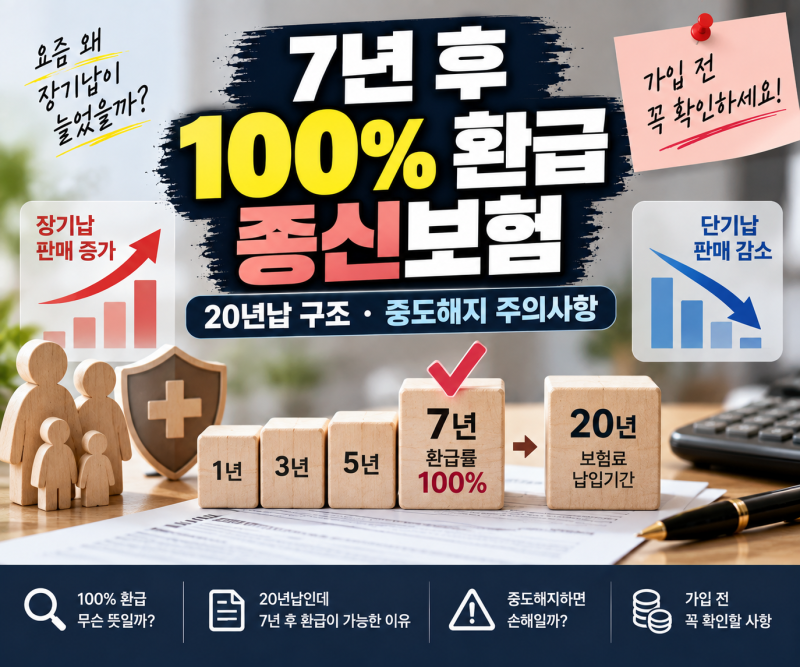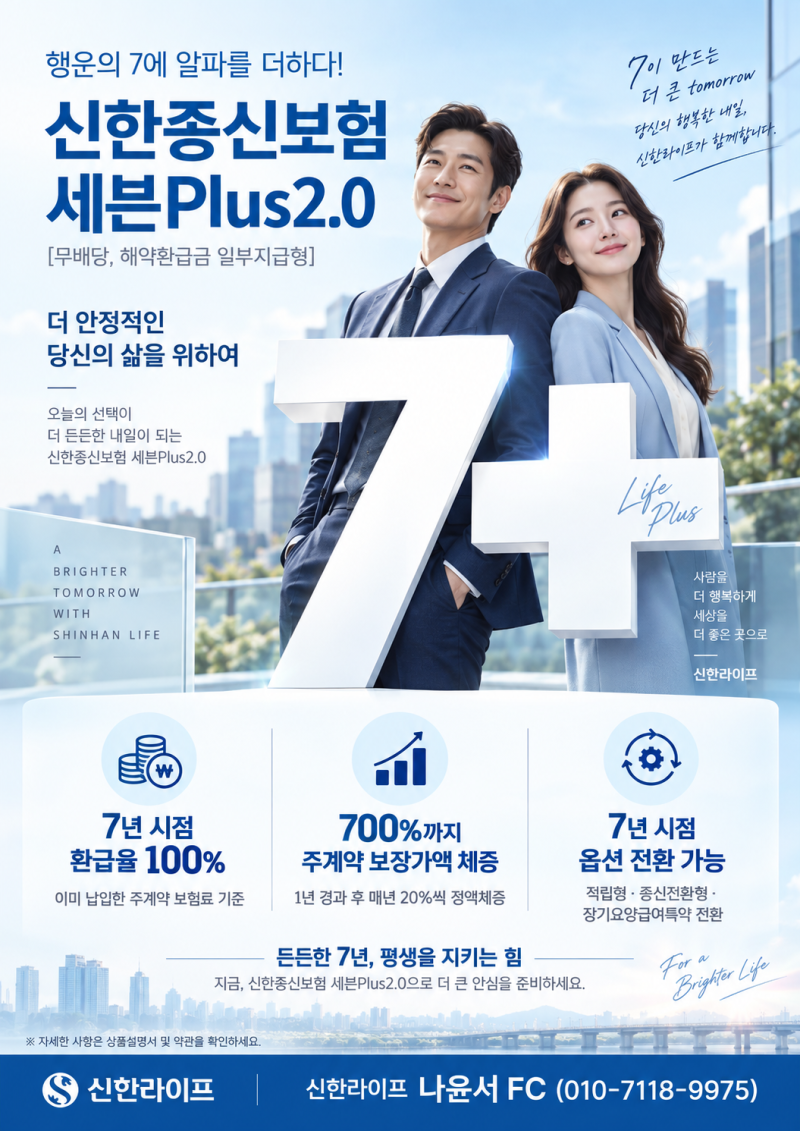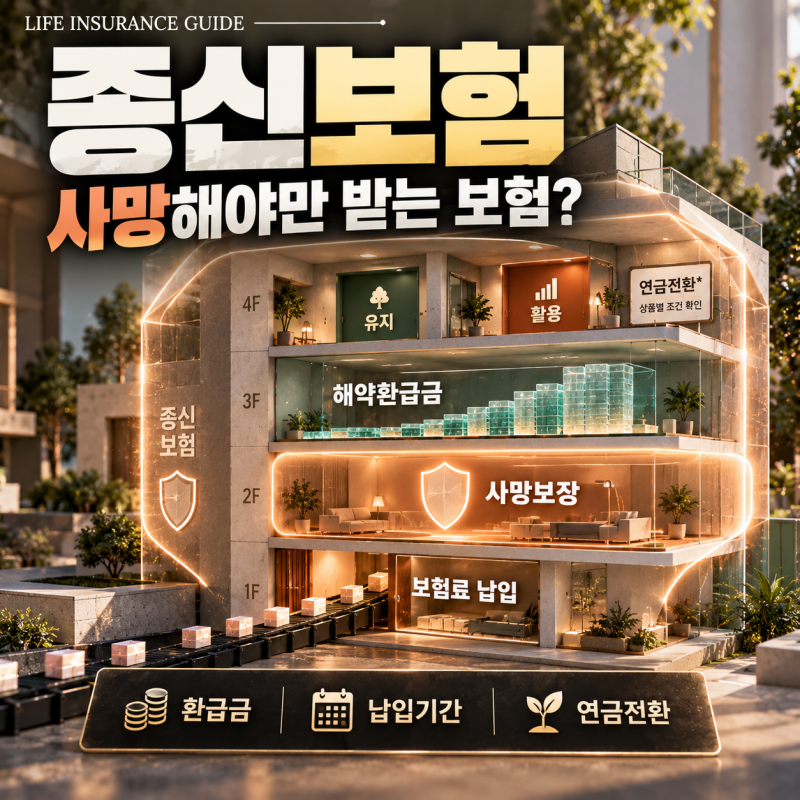
현재 단기납 종신보험이 높은 환급률을 내세우며 소비자들의 큰 관심을 받고 있습니다. 특히 5년 또는 7년 등 짧은 기간 보험료를 납입한 후 일정 시점에 원금 이상의 해약환급금을 받을 수 있다는 점이 부각되었습니다.
일부 상품은 10년 납입 후 15년 시점에 128% 수준의 환급률을 제시하기도 했으며, 비과세 혜택 또한 주목받는 주요 요인으로 작용했습니다. 하지만 실제 블로그 후기에서는 높은 환급률만 보고 가입할 경우 발생할 수 있는 함정에 대한 경고가 많습니다.
종신보험의 해약환급률 100%는 납입한 원금 대비 비율일 뿐 수익률 100%를 의미하지 않습니다. 또한, 2026년 금융감독원은 종신보험을 저축 상품으로 오인하는 민원에 대해 여러 차례 주의를 당부했으며, 납입 기간 중 해지 시 원금 손실이 크다는 점을 강조했습니다.
따라서 단기납 종신보험 가입을 고려한다면 제시된 환급률이 몇 년 유지 시 적용되는지, 그리고 중도 해지 시 환급금이 어떻게 되는지 면밀히 확인해야 합니다. 특히 무해지 또는 저해지 특약 상품은 납입 기간 중 해지 시 환급금이 없거나 매우 적으므로 주의가 필요합니다.
종신보험은 기본적으로 사망 보장을 목적으로 하는 상품임을 인지하고, 본인의 재정 상황과 목적에 맞춰 신중하게 선택하는 것이 중요합니다.