주택담보대출(주담대) 승인 후에도 잔금이 부족하여 추가 자금 마련이 필요한 경우가 많습니다. 특히 강화된 DSR 규제로 인해 일반 신용대출 한도가 충분히 나오지 않아 어려움을 겪는 소비자들이 늘고 있습니다. 이러한 상황에서 DSR 규제와 무관하게 활용할 수 있는 잔금일 후순위 신용대출 상품이 대안으로 주목받고 있습니다. 이 상품은 주담대 실행 이후 부족한 자금을 보완하여 잔금 일정에 맞춰 활용할 수 있다는 것이 핵심 특징입니다.
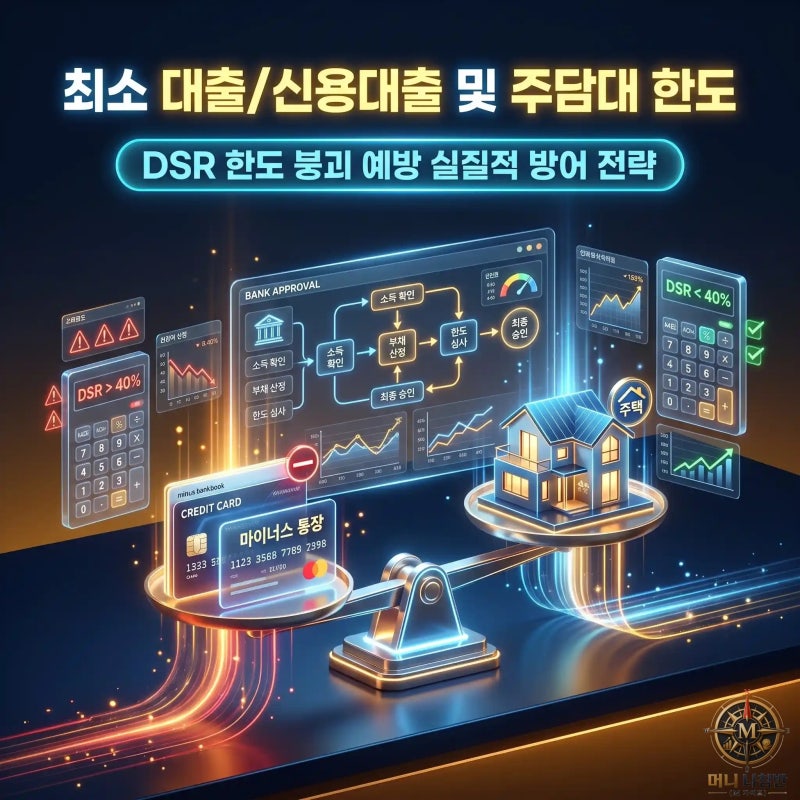
실제 블로그 후기들을 살펴보면, 주담대 이후 신용대출을 고려할 때 DSR 산정 방식의 차이가 매우 중요하다고 강조합니다. 신용대출을 먼저 받으면 DSR 산정 만기가 5년으로 짧게 잡혀 주담대 한도가 크게 줄어들 수 있기 때문입니다. 반면, 잔금일 후순위 담보 상품은 시세의 최대 10% 한도(최대 5,000만원) 내에서 DSR과 무관하게 진행되어, 부족한 잔금을 해결하는 데 효과적인 방법으로 평가받고 있습니다.
따라서 주담대 실행 후 추가 자금이 필요하다면, 일반 신용대출보다 DSR에 영향을 주지 않는 후순위 담보 상품을 고려하는 것이 현명합니다. 특히 잔금일이 임박하여 빠른 자금 마련이 필요한 경우, 지정 법무사 이용 조건과 금리 수준(약 6~7%)을 미리 확인하고 상담을 통해 본인 상황에 맞는 최적의 대출 순서를 계획하는 것이 중요합니다. 이처럼 대출 순서와 상품의 특성을 정확히 이해하면 잔금 부족 문제를 효과적으로 해결할 수 있습니다.